
Hoe een pensioenfonds meer waarde kan creëren voor werknemers én werkgevers
Tijdens het KBC Pension Fund Solutions-event deelde Luc Vanbriel de belangrijkste evoluties en opportuniteiten in de wereld van pensioenfondsen. Tom De Bruyne gaf inzicht in hoe werkgevers de waardebeleving van hun loon- en voordelenpakket kunnen versterken.
Eén boodschap stond centraal: wie vandaag werkt aan een aantrekkelijk en duurzaam loonbeleid, kan aanvullende pensioenopbouw niet langer als een louter extralegaal voordeel beschouwen.
Het belang van een aanvullend pensioen neemt toe
De economische context zet druk op het Belgische pensioenstelsel. België heeft vandaag een overheidsschuld van meer dan 109% van het bbp. Daarnaast blijven de uitgaven voor wettelijke pensioenen stijgen: van 8,7% van het bbp in 2005 naar 11,3% in 2025. Volgens het Federaal Planbureau loopt dat verder op tot 12% tegen 2070.
Voor werkgevers en werknemers wordt aanvullende pensioenopbouw daardoor steeds belangrijker als aanvulling op het wettelijk pensioen.
Meer waarde creëren binnen dezelfde loonkost
Tegelijk blijft België koploper op het vlak van belasting op arbeid. Voor veel werkgevers rijst daardoor dezelfde vraag: hoe verhoog je de waarde van een verloningspakket zonder de loonkost evenredig te laten stijgen? Een aanvullend pensioen kan daarin een belangrijke rol spelen. De tweede pensioenpijler halveert de belastingdruk in vergelijking met een klassieke loonuitbetaling, waardoor eenzelfde werkgeversinspanning efficiënter bij de werknemer terechtkomt.
Pensioen als onderdeel van een modern rewardbeleid
Pensioen staat niet op zichzelf, maar maakt deel uit van een bredere Human Capital Solutions naast mobiliteit, gezondheid, welzijn, bonussen en andere alternatieve verloningsvormen. Wat pensioen onderscheidt, is het langetermijnengagement naar medewerkers.
Pensioen wordt daardoor steeds meer een strategische bouwsteen om talent aan te trekken, te behouden en werknemers financiële zekerheid te bieden.
Waarom kiezen bedrijven voor een pensioenfonds?
In landen zoals Nederland, Denemarken en Australië zijn pensioenfondsen al de standaard. Ook in België groeit de belangstelling. De belangrijkste redenen die tijdens het event werden aangehaald zijn een hoger verwacht rendement, scherp geprijsde waarborgen en uitgebreide ontzorging voor werkgevers.
Daarnaast biedt een pensioenfonds nog extra voordelen:
- Gunstige Belgische fiscaliteit
- Winst blijft binnen het pensioenfonds
- Voordelige kostenstructuur dankzij rechtstreekse toegang tot herverzekeraars
- Geen kapitaalvereisten zoals onder Solvency II
Rendement maakt op lange termijn het verschil
Een van de meest opvallende inzichten uit de presentatie was de impact van rendement op de uiteindelijke pensioenopbouw. Belgische pensioenfondsen realiseerden historisch een gemiddeld jaarlijks rendement van ongeveer 5,6%. Hoewel rendementen uit het verleden geen garantie bieden voor de toekomst, illustreert dit wel het potentieel van langetermijnbeleggen.
In de voorbeeldberekening die tijdens het event werd voorgesteld, groeit een pensioenreserve na 30 jaar naar 80 424 euro. Dat ligt 19% hoger dan de vergelijkbare WAP-reserve van 67 500 euro. Voor de werknemer betekent dat 12 924 euro extra pensioenkapitaal.
Ook werkgevers halen voordeel uit een pensioenfonds
De voordelen beperken zich niet tot werknemers. Via buffers en vrije reserves kan een pensioenfonds ook bijdragen aan een stabielere pensioenfinanciering voor werkgevers. In het model dat tijdens het event werd toegelicht, wordt 80% van het beleggingsrendement toegekend aan de individuele rekening van de werknemer en 20% aan de vrije reserves van de werkgever. Die buffer helpt om schokken op te vangen en de impact op de resultatenrekening te beperken.
De simulatie toont dat een buffertoelage van 10% samen met 20% van het rendement over een periode van 30 jaar kan uitgroeien tot een extra werkgeversbudget van 22 904 euro, of ongeveer vijf keer de oorspronkelijke bufferinspanning. Deze buffer kan gebruikt worden voor de betaling van de administratieve kosten, voor de betaling van de herverzekeringspremies of voor eventuele tekorten ten opzichte van de minimum wettelijke reserves op het moment van uitkeringen.
Eén vraag voor elke HR- en bedrijfsleider
Veel organisaties investeren vandaag in loon, mobiliteit en welzijn. De inzichten van Luc Vanbriel tonen aan dat pensioen minstens evenveel aandacht verdient. Niet alleen omdat het werknemers uitzicht geeft op een sterker pensioen, maar ook omdat het werkgevers toelaat meer waarde te creëren binnen dezelfde loonkost.
De vraag is daarom niet of pensioen een plaats verdient binnen je rewardbeleid, maar of je huidige aanpak vandaag alle mogelijkheden benut die een pensioenfonds kan bieden.
Maak van een 'aanvullend pensioen' een gegeerde benefit!
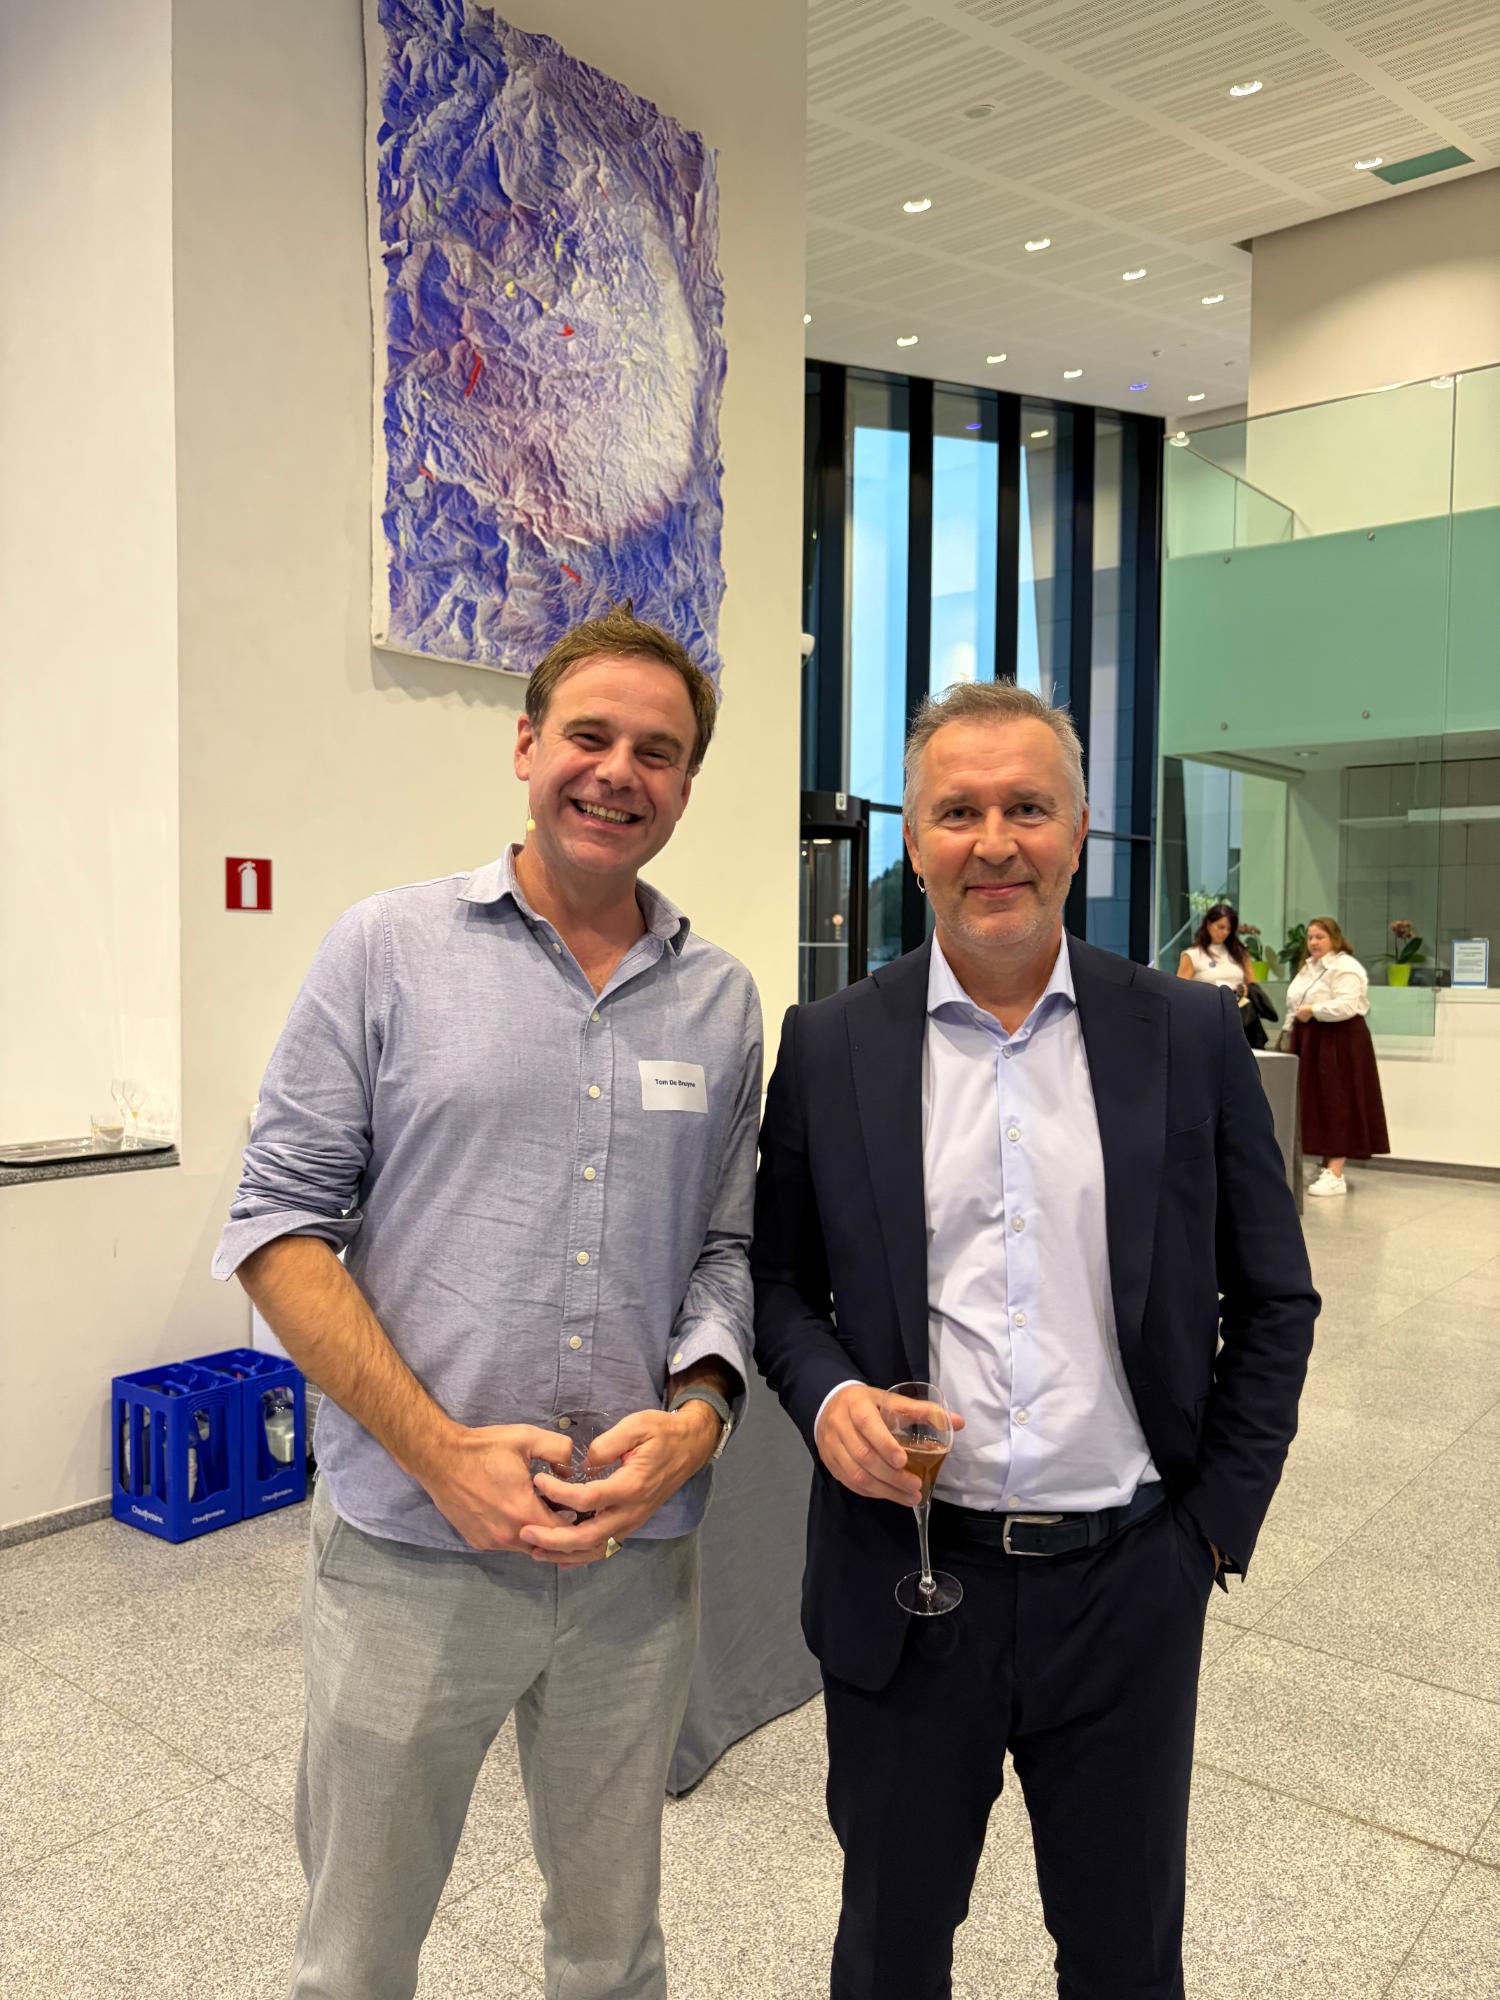
Tom De Bruyne toonde vanuit de psychologie van geld en gedragswetenschappen hoe werkgevers de waarde van employee benefits beter zichtbaar en voelbaar kunnen maken voor werknemers. Klassieke termen zoals 'aanvullend pensioen', 'kapitaalopbouw' en 'duurzame inzetbaarheid' spreken vooral het rationele brein aan, terwijl mensen hun keuzes grotendeels intuïtief maken. Daarom pleitte hij ervoor om niet vanuit producten of voordelen te communiceren, maar vanuit de onderliggende dromen, behoeften en drijfveren van werknemers. Zo wordt een 'pensioenpotje' een 'pensioensalaris' en wordt 'pensioensparen' voorgesteld als 'zorgeloos rentenieren'. Een vitaliteitsaanbod krijgt meer betekenis wanneer je zegt dat werknemers ’s avonds nog voldoende energie moeten overhouden voor hun gezin. En een aanvullend pensioen wordt tastbaarder als je uitlegt dat de werkgever elke maand mee een stukje koopt van de dag waarop werken een keuze wordt in plaats van een verplichting.
Bekijk de video van het event
Benieuwd welke rol een pensioenfonds kan spelen binnen jouw loonbeleid?
Lees dan de info op onze webpagina over pensioenfondsen bij KBC.
Een gesprek met een pensioenspecialist kan snel duidelijk maken welke mogelijkheden er zijn voor jouw organisatie en jouw medewerkers.
Disclaimer:
Tenzij uitdrukkelijk anders bepaald, heeft alle informatie die u hier raadpleegt of verkrijgt een vrijblijvende en zuiver informatieve waarde. Ze wordt naar best vermogen en op regelmatige tijdstippen bijgewerkt. KBC Bank NV geeft echter geen garanties wat betreft de actualiteit, accuraatheid, correctheid, volledigheid of geschiktheid voor een bepaald doel van deze informatie. De hier verstrekte informatie vormt geen advies of verkoopaanbod van producten of diensten en is niet bestemd voor commercieel gebruik. U blijft zelf volledig aansprakelijk voor de gevolgen van het gebruik dat u van deze informatie maakt. De intellectuele eigendomsrechten op de informatie, publicaties en gegevens die hier verstrekt worden, komen toe aan KBC Bank NV of aan derden en u moet zich onthouden van elke inbreuk hierop. Behoudens de uitdrukkelijk voorafgaande en schriftelijke toestemming van KBC Bank NV is elke overdracht, verkoop, verspreiding of reproductie van deze informatie verboden.