
Comment un fonds de pension peut créer plus de valeur pour les travailleurs et les employeurs
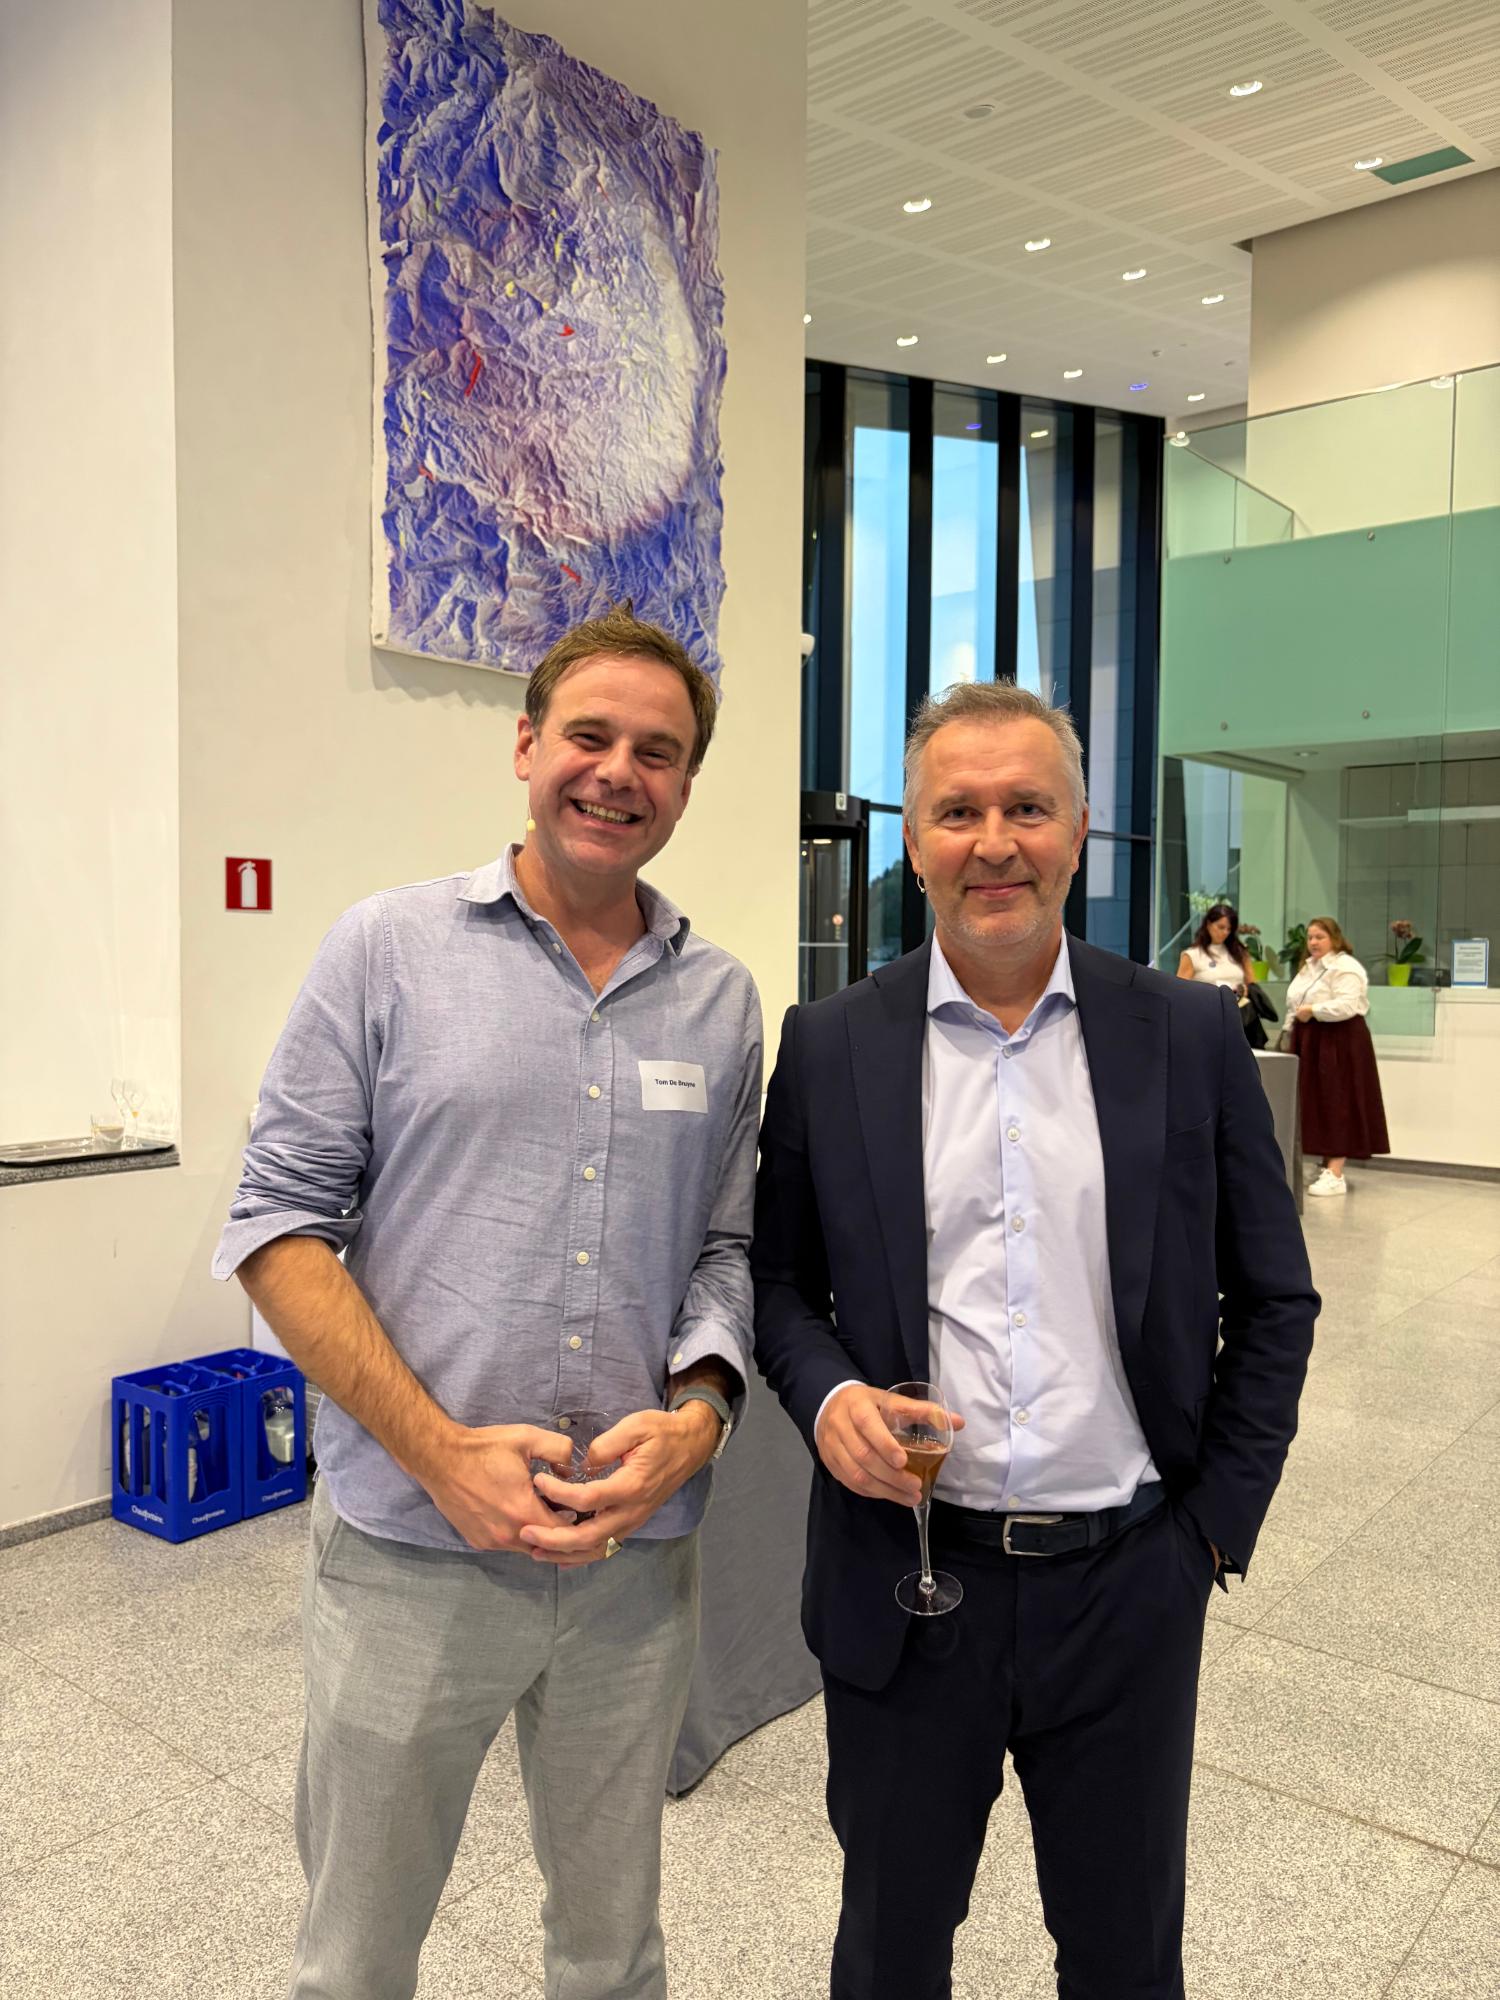
Lors de l'event KBC Pension Fund Solutions, Luc Vanbriel a présenté les principales évolutions et opportunités dans le monde des fonds de pension. Tom De Bruyne a expliqué comment les employeurs peuvent renforcer la perception de la valeur de leur package de rémunération et d’avantages sociaux.
Un message a dominé sa présentation: celui qui s'emploie aujourd'hui à mettre en place une politique salariale attractive et durable ne peut plus considérer la constitution d'une pension complémentaire comme un simple avantage extra-légal.
L'importance grandissante de la pension complémentaire
Le contexte économique met le système des pensions belges sous pression. La Belgique affiche aujourd’hui une dette publique supérieure à 109% du PIB. Par ailleurs, les dépenses consacrées aux pensions légales ne cessent d’augmenter: elles sont passées de 8,7% du PIB en 2005 à 11,3% en 2025. Selon le Bureau fédéral du Plan, ce chiffre devrait encore grimper pour atteindre 12% d’ici 2070.
Pour les employeurs et les travailleurs, la constitution d’une pension complémentaire devient donc de plus en plus importante en tant que complément de la pension légale.
Créer plus de valeur pour un coût salarial identique
Dans le même temps, la Belgique reste la championne de la pression fiscale sur le travail. De nombreux employeurs se posent donc la même question: comment accroître la valeur d’un package salarial sans augmenter proportionnellement les coûts salariaux? Une pension complémentaire peut jouer un rôle important à cet égard. Le deuxième pilier de pension réduit de moitié la pression fiscale par rapport à un versement salarial classique, de sorte qu’un effort identique de l’employeur profite plus efficacement au travailleur.
La pension en tant que levier d’une politique de rémunération moderne
La pension n’est pas un élément isolé: elle s’inscrit dans le cadre plus large des solutions RH, aux côtés de la mobilité, de la santé, du bien-être, des bonus et d’autres formes alternatives de rémunération. Ce qui distingue la pension, c’est l’engagement à long terme envers les collaborateurs.
De plus en plus, la pension devient ainsi un élément stratégique pour attirer et fidéliser les talents et offrir une sécurité financière aux travailleurs.
Pourquoi les entreprises optent-elles pour un fonds de pension?
Dans des pays comme les Pays-Bas, le Danemark et l’Australie, les fonds de pension sont déjà la norme. En Belgique aussi, ils suscitent un intérêt croissant. Les principales raisons évoquées lors de l'event sont un rendement attendu plus élevé, des garanties à des tarifs compétitifs et une prise en charge étendue pour les employeurs.
En outre, un fonds de pension offre encore des avantages supplémentaires:
- Une fiscalité belge avantageuse
- Les bénéfices restent au sein du fonds de pension
- Une structure de coûts avantageuse grâce à un accès direct aux réassureurs
- Pas d’exigences de fonds propres comme celles prévues par Solvabilité II
Le rendement fait la différence à long terme
L’un des enseignements les plus marquants de la présentation est l’impact du rendement sur la constitution de pension finale. Historiquement, les fonds de pension belges ont réalisé un rendement annuel moyen d’environ 5,6%. Bien que les rendements passés ne soient pas une garantie pour l'avenir, cela illustre néanmoins le potentiel de l'investissement à long terme.
Dans l'exemple de calcul présenté lors de l'event, une réserve de pension atteint 80 424 euros après 30 ans. Ce montant est supérieur de 19% à la réserve LPC comparable, qui s’élève à 67 500 euros. Pour le travailleur, cela représente 12 924 euros de capital pension supplémentaire.
Les employeurs tirent également profit d’un fonds de pension
Les avantages ne sont pas limités aux travailleurs. Grâce à des buffers et des réserves libres, un fonds de pension peut également contribuer à un financement des pensions plus stable pour les employeurs. Dans le modèle présenté lors de l'event, 80% du rendement des investissements est attribué au compte individuel du travailleur et 20% aux réserves libres de l'employeur. Ce buffer aide à amortir les chocs et à limiter l'impact sur le compte de résultats.
La simulation montre qu’une allocation tampon de 10%, combinée à 20% du rendement sur une période de 30 ans, peut se transformer en un budget supplémentaire pour l’employeur de 22 904 euros, soit environ cinq fois l’effort initial consacré à la constitution initiale du buffer. Cette réserve peut être utilisée pour le paiement des frais administratifs, pour le paiement des primes de réassurance ou pour combler d’éventuels déficits par rapport aux réserves légales minimum au moment des versements.
Une question pour chaque responsable RH et dirigeant d’entreprise
De nombreuses organisations investissent aujourd’hui dans les salaires, la mobilité et le bien-être. Les analyses de Luc Vanbriel montrent que la pension mérite au moins autant d’attention. Non seulement parce qu’elle offre aux travailleurs la perspective d’une retraite plus solide, mais aussi parce qu’elle permet aux employeurs de créer davantage de valeur pour un même coût salarial.
La question n’est donc pas de savoir si la pension mérite une place dans votre politique de rémunération, mais si votre approche actuelle exploite pleinement toutes les possibilités d’un fonds de pension.
Faites d’une pension complémentaire un avantage très apprécié!
Tom De Bruyne a montré, en s’appuyant sur la psychologie de l’argent et les sciences du comportement, comment les employeurs peuvent rendre la valeur des avantages sociaux plus visible et plus tangible pour les travailleurs. Les termes classiques tels que "pension complémentaire", "constitution d’un capital" et "employabilité durable" s’adressent principalement à l’esprit rationnel, alors que les gens font leurs choix en grande partie de manière intuitive. C’est pourquoi Tom De Bruyne plaide pour que la communication ne s’articule pas autour des produits ou des avantages, mais autour des rêves, des besoins et des motivations sous-jacents des travailleurs. Ainsi, un "fonds de pension" devient un "salaire de pension" et "l'épargne-pension" est présentée comme la "possibilité de vivre de ses rentes sans souci". Une offre axée sur la vitalité prend tout son sens lorsque l’on déclare que les travailleurs doivent encore avoir suffisamment d’énergie le soir pour leur famille. Et une pension complémentaire devient plus concrète si l’on explique que l’employeur contribue chaque mois à l’achat d’un petit bout de cette journée, durant laquelle travailler devient un choix plutôt qu’une obligation.
Vous vous interrogez sur le rôle qu'un fonds de pension peut jouer dans votre politique salariale?
Consultez les informations sur notre page web consacrée aux fonds de pension chez KBC.
Un entretien avec un spécialiste de la pension vous permettra de cerner rapidement les possibilités qui s’offrent à votre organisation et à vos collaborateurs.