
Le monde en images: les secteurs défensifs prennent le relais, tandis que l'IA est sous pression
Octobre 2026 a marqué un tournant majeur pour les marchés d'actions mondiaux. Pendant la plus grande partie de l’année, les Bourses ont été portées par les valeurs technologiques et les entreprises ayant profité de l’essor mondial de l’intelligence artificielle. Octobre a temporairement changé la donne. Une inflation tenace, la hausse des prix du pétrole, les tensions géopolitiques et les doutes croissants entourant la rentabilité des investissements colossaux dans l’IA ont entraîné une rotation manifeste des marchés. Les investisseurs ont cédé une partie de leurs actions technologiques et de croissance pour réorienter leurs capitaux vers des secteurs plus défensifs tels que les biens de consommation, la santé, les services aux collectivités et l’énergie. Résultat: les actions de valeur et les secteurs défensifs ont durant le mois nettement surperformé les actions de croissance.
Les développements géopolitiques et macroéconomiques ont dicté le sentiment du marché
En octobre, l'élément géopolitique central a été une nouvelle escalade du conflit au Moyen-Orient. Les attaques contre les infrastructures pétrolières et les tensions croissantes autour des principales voies d’approvisionnement énergétique ont entraîné une flambée du prix du pétrole. Le cours du Brent a dépassé les 110 dollars le baril, ce qui a ravivé les craintes des investisseurs d'une nouvelle vague d’inflation. La hausse des prix de l’énergie a en effet un impact direct sur les coûts de transport, les coûts de production et, en fin de compte, les prix payés par les consommateurs.
Dans le même temps, l’inflation est restée plus élevée que prévu aux États-Unis. Les nouveaux chiffres ont confirmé que les tensions sur les prix ne s’atténuaient pas suffisamment pour rassurer la Banque centrale américaine. Les investisseurs ont par conséquent continué à tabler sur un environnement de taux élevés sur une période prolongée. Bien que la Réserve fédérale ait maintenu son taux inchangé à 4% lors de sa réunion de fin octobre, elle n’a guère laissé entrevoir un assouplissement rapide de sa politique monétaire.
Il s'agit là d'un élément important pour les marchés d'actions. Des taux d’intérêt plus élevés augmentent en effet le taux d’actualisation utilisé pour évaluer les bénéfices futurs. Les entreprises technologiques sont particulièrement touchées, car une grande partie de leur valeur attendue repose sur des bénéfices qui ne seront pas réalisés avant de nombreuses années.
Les conséquences économiques potentielles d’un cycle El Niño exceptionnellement puissant constituent en outre une nouvelle source de préoccupation. La hausse des prix des denrées alimentaires et les perturbations de la production agricole pourraient encore attiser l’inflation, ce qui a poussé les investisseurs à faire preuve de plus de prudence et à constituer des positions plus défensives.
Une rotation sectorielle marquée sur les marchés d'actions
La combinaison de l’incertitude géopolitique, des prix élevés de l’énergie et des craintes liées aux taux d’intérêt a provoqué l’une des rotations sectorielles les plus marquées de ces dernières années.
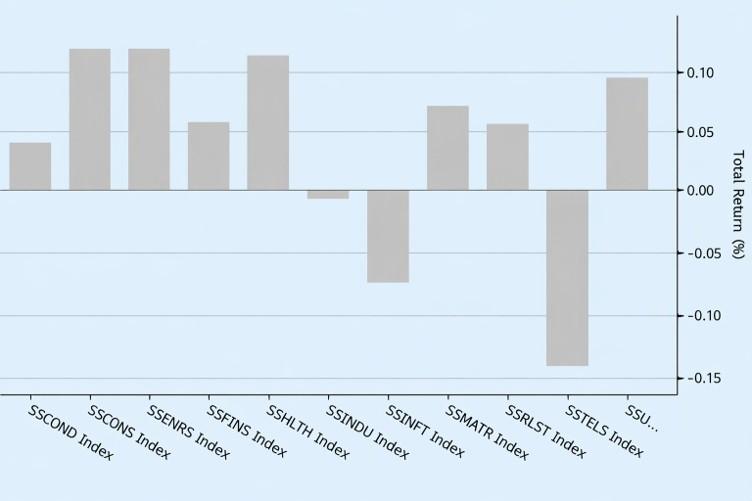
Les biens de consommation, l’énergie, la santé et les services aux collectivités ont été les secteurs les plus performants. Ils disposent en effet de flux de revenus stables et sont relativement insensibles aux fluctuations économiques. En outre, nombre de ces entreprises peuvent répercuter assez facilement la hausse des coûts sur leurs clients, ce qui leur permet de mieux préserver leurs marges bénéficiaires en cas d'accélération de l’inflation.
Dans le secteur des biens de consommation, des entreprises telles que Procter & Gamble, Coca-Cola et Walmart ont été particulièrement prisées. Ces entreprises vendent des produits dont les consommateurs continuent à avoir besoin, indépendamment de la conjoncture économique. Leurs bénéfices prévisibles et leurs généreuses distributions de dividendes ont une nouvelle fois été appréciés par les investisseurs.
Le mois d'octobre a également souri au secteur de la santé. Des entreprises telles que Johnson & Johnson et Roche ont profité de leur caractère défensif. En période d’incertitude, les investisseurs privilégient souvent les entreprises dont le chiffre d’affaires est moins tributaire de la conjoncture économique.
Le secteur de l’énergie a également figuré parmi les grands gagnants du mois d’octobre. La hausse des prix du pétrole a entraîné une révision à la hausse des prévisions bénéficiaires pour des sociétés pétrolières et gazières telles qu’Exxon Mobil, Chevron et ConocoPhillips. Les investisseurs ont considéré ces entreprises comme les bénéficiaires directs des tensions géopolitiques et de la raréfaction de l’offre de pétrole.
Pourquoi la technologie et l’IA ont été sous pression
Le mois d'octobre a en revanche été difficile pour le secteur technologique. La technologie a cédé environ 7,5%, tandis que les services de communication ont perdu plus de 14% de leur valeur.
Il convient de noter que cela ne signifie pas pour autant que les perspectives fondamentales se sont subitement détériorées pour l’intelligence artificielle. Au contraire. Les prévisions concernant les dépenses mondiales en IA ont continué de progresser. Les analystes de marché prévoient qu'en 2026, les entreprises du monde entier dépenseront environ 2 700 milliards de dollars en technologies et services liés à l’IA. Les acteurs du cloud, tels que Microsoft, ont également continué d’aligner des chiffres de croissance impressionnants, tandis que des entreprises comme ServiceNow et TSMC ont fait état d'une demande toujours soutenue de solutions d’IA.
Cette correction tient principalement aux doutes croissants concernant la rentabilité et le calendrier de ces investissements. Les investisseurs ont commencé à se demander quand les investissements colossaux dans les centres de données, les puces et les infrastructures d’IA se traduiraient effectivement par une hausse des bénéfices et des flux de trésorerie disponibles.
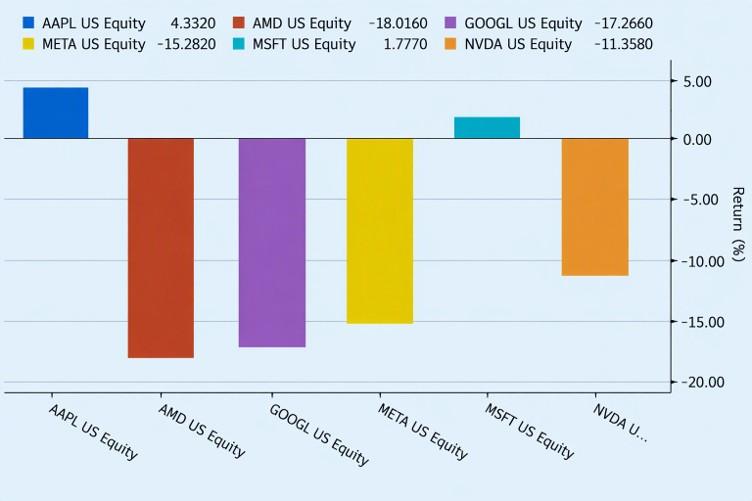
Les entreprises étroitement dépendantes de nouveaux investissements dans les infrastructures d’IA ont particulièrement souffert. NVIDIA a perdu plus de 11%, AMD a dévissé d'environ 18%, Alphabet a chuté de plus de 17% et Meta a cédé plus de 15% durant le mois.
À l’inverse, Apple et Microsoft ont relativement bien résisté. Les investisseurs les considèrent comme des entreprises qui commencent déjà à commercialiser l’IA avec succès. Elles disposent en outre de flux de trésorerie très solides et dépendent moins d’une augmentation constante des dépenses d’investissement.
Cela explique pourquoi la tendance à long terme de l’IA reste intacte, alors que certaines actions liées à l’IA ont été mises sous pression à court terme.
Impact des élections américaines
Un deuxième thème important a été l'incroyable victoire éclatante des démocrates lors des élections de mi-mandat début novembre. Les démocrates ont remporté tant la Chambre des représentants que le Sénat, le président Trump restant au pouvoir.
Cette situation conduit à la mise en place d'un gouvernement divisé, aucun parti n’ayant le contrôle intégral de l’appareil politique. Historiquement, les marchés financiers réagissent souvent positivement dans ce contexte, car les changements politiques extrêmes sont alors plus difficiles à mettre en œuvre.
Bien que les résultats des élections n’aient été officiellement confirmés qu’au début du mois de novembre, les investisseurs avaient déjà commencé dès la fin octobre à anticiper un possible changement de cap politique. Certains secteurs sont ainsi devenus plus attractifs, tandis que d’autres ont été mis sous pression.
À quels secteurs une majorité démocrate profite-t-elle?
Sur le plan sectoriel, les principaux bénéficiaires d’un Congrès démocrate semblent être les énergies renouvelables, les services aux collectivités, les entreprises industrielles et les biens de consommation défensifs.
Les programmes d'investissement dans les énergies renouvelables devraient être maintenus et les subventions en faveur de l'énergie solaire, de l'énergie éolienne et des véhicules électriques restent globalement inchangées. Des entreprises telles que NextEra Energy, First Solar, Iberdrola et Ørsted pourraient en profiter.
Les entreprises industrielles pourraient également bénéficier d’un apaisement des tensions commerciales et d’un assouplissement de certains droits de douane à l’importation. Des entreprises telles que Caterpillar et Deere pourraient ainsi profiter d'un accroissement de l'efficacité des chaînes d’approvisionnement internationales.
Dans le secteur technologique, ce sont surtout les éditeurs de logiciels et les entreprises disposant de flux de trésorerie disponibles importants qui semblent tirer leur épingle du jeu. Apple et Microsoft en sont parmi les principaux exemples.
Quels sont les secteurs qui pourraient être mis sous pression?
Tous les secteurs ne réagissent pas positivement à la nouvelle réalité politique.
À plus long terme, le secteur de l’énergie pourrait être confronté à des mesures politiques moins favorables si la transition énergétique s’accélère. Exxon Mobil, Chevron et ConocoPhillips pourraient ainsi rencontrer davantage de contraintes réglementaires dans les années à venir.
Le secteur de la défense pourrait également devenir plus sensible à une possible désescalade des conflits internationaux. Des entreprises telles que Lockheed Martin et Northrop Grumman font donc partie des secteurs qui semblent moins attractifs qu’il y a quelques mois.
Par ailleurs, de nouvelles tentatives de réduction des prix des médicaments pourraient quelque peu mettre à mal le secteur de la santé. Les grands groupes pharmaceutiques tels qu’Eli Lilly, Pfizer et AbbVie sont donc plus sensibles à de mauvaises surprises politiques.
Performances géographiques: l’Europe gagne, l’Asie perd
Les écarts de performances entre les régions ont été frappants.
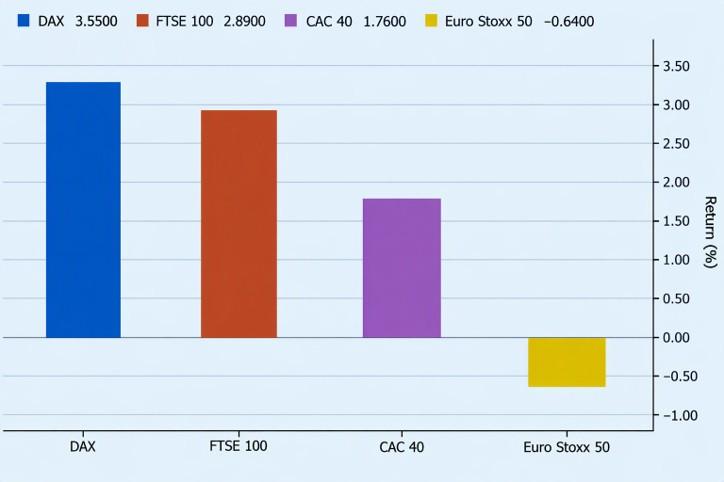
L’Europe a été la grande gagnante du mois d’octobre. L’indice allemand DAX a progressé de plus de 3,5%, tandis que le FTSE 100 britannique s'adjugeait près de 3%. Les actions européennes ont profité de leur exposition relativement faible à la technologie et de leur poids plus élevé dans l'énergie, la banque et les valeurs défensives. La hausse du prix du pétrole a en outre directement profité à plusieurs indices européens.
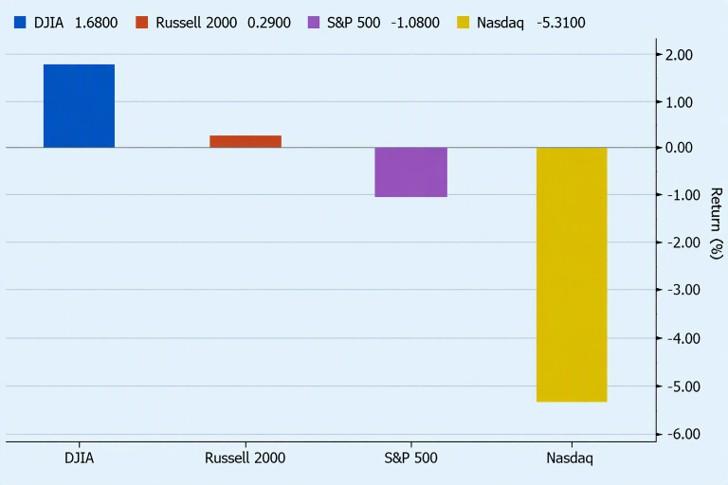
Le bilan est mitigé pour les États-Unis. Le Dow Jones a progressé de près de 2%, mais le Nasdaq a perdu plus de 5%. Cela confirme l'importante rotation des investisseurs, qui délaissent les valeurs de croissance et technologiques au profit de segments plus défensifs du marché.
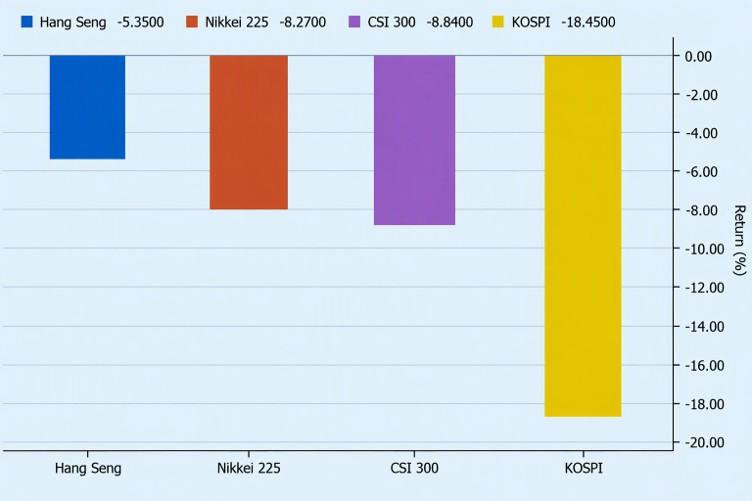
L’Asie a été de loin la région la plus faible. L'indice sud-coréen KOSPI a perdu plus de 18%, tandis que les actions japonaises et chinoises ont elles aussi fortement reculé. Cela s’explique principalement par l'exposition élevée des indices asiatiques aux semi-conducteurs et au matériel technologique. Des entreprises telles que Samsung Electronics, SK Hynix et divers fournisseurs de l’industrie de l’IA ont été durement touchées par la vague mondiale de ventes de titres technologiques.
Positionnement des portefeuilles d'investissement
Au vu des développements observés en octobre, une composition de portefeuille plus équilibrée semble s’imposer.
Nous restons optimistes quant au potentiel de croissance structurel de l’intelligence artificielle, mais nous privilégions les entreprises qui génèrent déjà des revenus IA avérés. Microsoft, Apple, TSMC et ASML restent à nos yeux les valeurs de qualité les plus attractives au sein de ce thème.
Par ailleurs, une surpondération des secteurs défensifs semble justifiée. La santé, les biens de consommation et les services aux collectivités marient de manière intéressante la stabilité des bénéfices, le pouvoir de fixation des prix et une sensibilité économique relativement limitée.
Sur le plan géographique, l’Europe conserve une valorisation attrayante et profite de sa composition relativement défensive. La technologie américaine reste un moteur de croissance structurelle, mais les valorisations et l’incertitude entourant les investissements futurs dans l’IA plaident pour l’instant en faveur d’une approche plus sélective.
Conclusion
Pour les portefeuilles private banking, la conclusion principale est donc que le supercycle de l’IA n’est pas terminé, mais qu’octobre a démontré que les investisseurs se montraient à nouveau plus attentifs à la qualité, aux flux de trésorerie, à la valorisation et à la rentabilité. Dans un contexte de taux d’intérêt élevés, d’incertitude géopolitique et d’accélération de l'inflation, un portefeuille équilibré, alliant potentiel de croissance et protection défensive, reste la stratégie la plus appropriée.
Fixed Income: les banques centrales tiennent bon, les marchés restent sous pression
Le mois d’octobre a été marqué par d'importants développements institutionnels de part et d'autre de l’Atlantique. Les banques centrales ont maintenu leurs taux directeurs inchangés, tandis que les marchés étaient confrontés à la dure réalité de l'inflation tenace, des perturbations géopolitiques sur les marchés de l’énergie et des turbulences politiques en Europe. Dans ce contexte, les taux à long terme ont continué de progresser, les courbes des taux se sont raidies, les spreads de crédit high yield se sont légèrement creusés et le dollar américain a bénéficié d’un soutien modéré. Le mois s’est achevé sur deux décisions des banques centrales qui, bien que largement anticipées, ont donné des indications importantes pour décembre et peut-être au-delà.
Taux américains: pression à l'extrémité longue, la Fed maintient ses taux inchangés
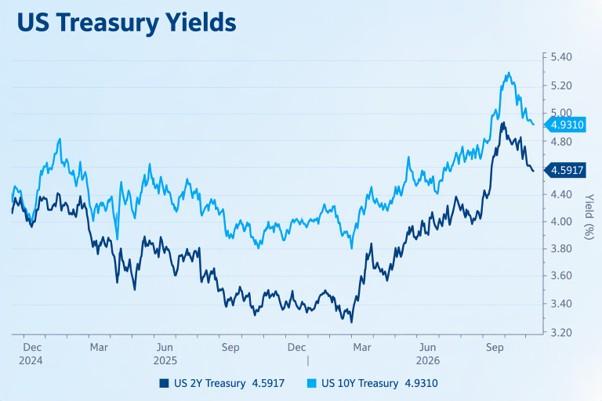
Le rendement des obligations d’État américaines à 10 ans a clôturé le mois d’octobre à 4,93%, un niveau qui reflète la réévaluation cumulative du scénario "higher for longer" qui a dominé le second semestre 2026. Le rendement du bon du Trésor à 2 ans s’est établi à 4,59%, ce qui a redonné à la courbe des taux une pente légèrement positive. Ce raidissement de la courbe s’explique principalement par la hausse des taux à long terme, liée aux inquiétudes budgétaires, à la résilience de la croissance et à la vague d’investissements dans l’intelligence artificielle, qui a maintenu la demande de crédit à un niveau élevé.
Le taux à 10 ans a même atteint son plus haut niveau de l’année. Trois facteurs ont été à l’origine de cette hausse:
- L’économie américaine a continué d’aligner de solides performances, ainsi qu'en témoigne une excellente saison de résultats.
- L’inflation est restée obstinément supérieure à l’objectif de 2% de la Fed.
- L’offre massive de nouvelles obligations d’État américaines devait être absorbée par le marché.
Début octobre, Christopher Waller, gouverneur de la Fed, a en outre haussé le ton faucon en déclarant que de nouveaux relèvements de taux seraient probablement nécessaires.
Réunion de la Fed du 28 octobre
Le FOMC a décidé, par 10 voix contre 2, de maintenir le taux directeur inchangé dans une fourchette cible de 3,75% à 4,00%. Lors de la conférence de presse, le président de la Fed, Kevin Warsh, a tenu un discours soigneusement équilibré. Il a souligné que la Fed restait prête à agir si nécessaire, sans s’engager explicitement sur un relèvement de taux en décembre.
Dans un premier temps, les marchés y ont vu une pause dans le cycle de relèvements de taux, mais le ton conditionnellement faucon de Kevin Warsh a fait en sorte que les taux à court terme n’ont pour ainsi dire pas baissé.
Une annonce structurelle notable a été faite selon laquelle à partir de l’automne prochain, le FOMC réduirait le nombre de ses réunions de politique monétaire. Cela a brièvement entraîné une baisse des taux obligataires, mais l’attention est rapidement revenue sur les perspectives d’inflation.
Conséquences sur les taux à court terme
Le taux des bons du Trésor à 2 ans, qui s’établit à 4,59%, reflète le fait que le marché entrevoit toujours la possibilité d’un relèvement de taux en décembre.
Avec un taux directeur de 4,00%, le niveau réel des taux reste clairement restrictif. Tant les taux du marché monétaire que les rendements des bons du Trésor sont restés proches du taux directeur, alors qu’aucun abaissement de taux n’est attendu dans un avenir proche.
Le procès-verbal de la réunion de septembre a également confirmé un soutien unanime au relèvement de taux décidé à l’époque et a souligné la position plutôt faucon de la Fed.
Taux européens: la BCE maintient ses taux inchangés en pleine annonce de Christine Lagarde
Taux à long terme
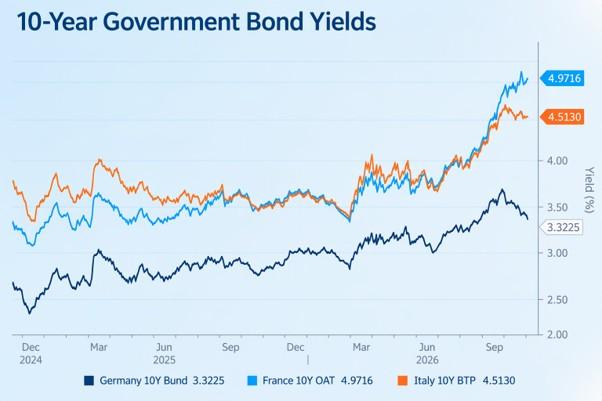
Le Bund allemand à 10 ans a clôturé le mois d’octobre à 3,34%, tandis que le taux allemand à 2 ans s’est établi à 3,08%.
Bien que la courbe des taux européenne reste historiquement assez plate, elle s’est elle aussi légèrement raidie en octobre. Le principal facteur a été la nouvelle hausse des prix de l'énergie consécutive à la guerre avec l'Iran.
Les anticipations inflationnistes ont de nouveau augmenté. Selon l’enquête de la BCE, les prévisions portent désormais sur:
- 3,0% d’inflation en 2026
- 2,6% d’inflation en 2027
Par ailleurs, les difficultés politiques et budgétaires de la France ont entraîné une hausse des primes de risque sur les obligations d'État des pays périphériques et semi-stratégiques.
Réunion de la BCE du 29 octobrer
La BCE a décidé de maintenir son taux de dépôt inchangé à 2,50%, en parfaite conformité avec les attentes du marché.
La réunion a toutefois été éclipsée par l’annonce surprise selon laquelle Christine Lagarde quitterait ses fonctions de présidente de la BCE dès février afin de pouvoir s’exprimer plus librement sur des sujets politiques, tels que la situation en France.
Lors de sa dernière conférence de presse, Christine Lagarde a tenté d'apaiser les craintes d'un élargissement de la pression inflationniste. Selon elle, les hausses salariales restent sous contrôle et, bien qu’il ait été discuté, un relèvement de taux a finalement été rejeté.
Les faucons continuent toutefois de se faire entendre
À l’issue de la réunion, plusieurs gouverneurs de la BCE ont encore mis en garde contre les risques de hausse de l'inflation. Les marchés financiers continuent par conséquent de considérer un relèvement de taux en décembre comme le scénario le plus probable.
La succession de Christine Lagarde constitue toutefois un facteur d’incertitude supplémentaire, même si les déclarations a posteriori de plusieurs gouverneurs de la BCE laissent entrevoir une grande continuité dans la politique monétaire.
Marchés des changes: le dollar augmente légèrement, l’euro perd du terrain
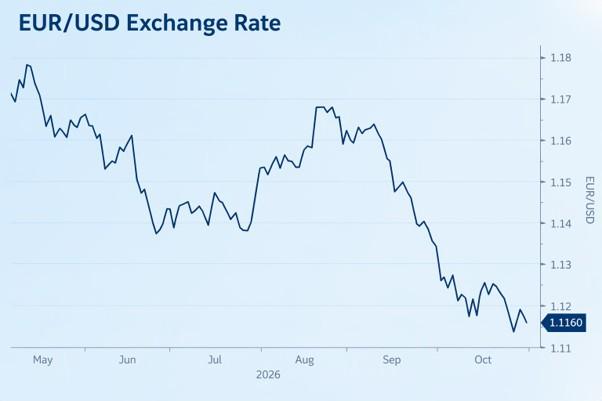
Le taux de change EUR/USD a baissé, passant de 1,1244 début octobre à 1,1201 fin octobre.
Ce léger affaiblissement de l’euro, d’environ 0,4%, reflète principalement:
- la politique relativement stricte de la Fed;
- les différentiels de taux d'intérêt plus élevés à l'avantage des États-Unis;
- l'incertitude politique en France;
- le départ inattendu de Christine Lagarde;
- l'impact négatif de la hausse des prix de l'énergie sur l'économie européenne.
Le fait que l’euro n’ait perdu que peu de terrain indique que le marché anticipe également de nouveaux relèvements de taux par la BCE.
Marchés du crédit: le segment investment grade reste solide, le segment high yield est sous pression
Investment Grade
Les spreads de crédit investment grade sont restés relativement stables tout au long du mois. De solides résultats d’entreprises, la bonne santé des bilans et la demande de rendement persistante ont soutenu ce segment malgré la hausse des taux.
High Yield
Le mois d’octobre a été plus volatil dans le segment high yield.
Le spread, par exemple, sur l’indice Bloomberg US High Yield:
- a débuté le mois autour de 318 points de base;
- a d'abord baissé à environ 298 points de base;
- a ensuite augmenté pour atteindre environ 338 points de base;
- pour finalement clôturer autour de 323 points de base.
L'élargissement des spreads a coïncidé avec:
- l’incertitude précédant la réunion de la Fed;
- les tensions politiques en France;
- la volatilité sur les marchés de l'énergie.
Le mouvement de reprise partiel qui a suivi suggère que les investisseurs ont été rassurés par l’absence d’une nouvelle escalade immédiate des risques géopolitiques.
Le segment high yield reste toutefois sensible à la courbe des taux, car les risques de refinancement s’accroissent pour les émetteurs dont le bilan est lourdement endetté dans un contexte de hausse des taux.
Conclusion
Octobre 2026 restera dans les mémoires comme un mois de patience monétaire. La Fed et la BCE ont toutes deux maintenu leurs taux inchangés, mais aucune des deux institutions n’a donné de signal clair annonçant la fin du cycle de resserrement.
Avec deux voix dissidentes au sein de la Fed en faveur d’un relèvement de taux, la position conditionnellement faucon de Kevin Warsh et une série de gouverneurs de la BCE évoquant ouvertement de nouveaux relèvements de taux, la tendance des taux directeurs reste plutôt orientée à la hausse.
La succession imminente de Christine Lagarde ajoute une incertitude supplémentaire au paysage politique européen, tandis que les problèmes budgétaires français et la hausse des prix de l’énergie maintiennent les primes de risque européennes à un niveau élevé.
Des deux côtés de l’Atlantique, les taux à long terme ont clôturé le mois à des niveaux proches de leurs plus hauts. Le dollar est demeuré solide, les obligations investment grade sont restées résilientes et les obligations high yield ont traversé une période de volatilité accrue.
Les réunions des banques centrales de décembre seront cruciales pour déterminer si ce cycle de relèvements de taux continue de jouer un rôle central ou si cette politique commence enfin à se ressentir dans l'économie.
Des questions?
Votre private banker ou wealth manager voud aidera davantage.
Une stratégie d'investissement sur mesure.
Que se passe-t-il à l'échelle mondiale? Et quelles sont les conséquences pour les marchés financiers? Dans la Stratégie d’investissement KBC, nous développons nos perspectives géographiques, sectorielles et thématiques.