
Le monde en images: de la hausse des taux au rallye de l’IA, les principaux enseignements de septembre
Le mois de septembre a été marqué par une situation exceptionnellement contrastée sur les marchés d'actions. Alors que la hausse des taux d'intérêt, l'augmentation des cours du pétrole et l'incertitude géopolitique ont pesé sur la plupart des secteurs, la tendance à l'investissement dans l'IA est restée à ce point soutenue que les valeurs technologiques ont pu ignorer largement ces revers. De plus en plus, la tendance du marché s'est muée en un conflit entre "les gagnants de l'IA et les perdants sensibles aux taux d'intérêt".
Principaux événements macroéconomiques et géopolitiques
Quels sont les secteurs qui L'élément phare du mois de septembre a été le relèvement de taux de 25 points de base de la Réserve fédérale américaine, portant celui-ci à 4,0%. Cette première hausse des taux depuis 2023 est un signal clair que la lutte contre l’inflation n’est pas encore terminée. Dans le même temps, le taux américain à dix ans est passé de 4,8% à 5,29%, son plus haut niveau depuis 2007. Cette hausse a entraîné une augmentation du taux d'actualisation utilisé par les investisseurs pour évaluer les bénéfices futurs des entreprises, ce qui a surtout mis sous pression les secteurs sensibles aux taux d'intérêt.
Un deuxième facteur important a été la flambée des cours du pétrole. Le prix du baril de Brent a de nouveau dépassé les 100 dollars sous l’effet des tensions persistantes au Moyen-Orient et des craintes de perturbations de l’offre mondiale. La hausse des prix de l’énergie a encore attisé les craintes inflationnistes et fait grimper les taux obligataires à l’échelle mondiale. Cela a créé un contexte difficile pour les marchés d'actions, les investisseurs anticipant une hausse durable des taux d’intérêt.
Par ailleurs, la rencontre entre Donald Trump et Xi Jinping a entraîné une amélioration temporaire du sentiment. Les discussions constructives sur le commerce, l’intelligence artificielle et les investissements ont surtout soutenu les entreprises actives dans les technologies et les semi-conducteurs exposées au marché chinois.
Quels sont les secteurs qui ont été prisés?
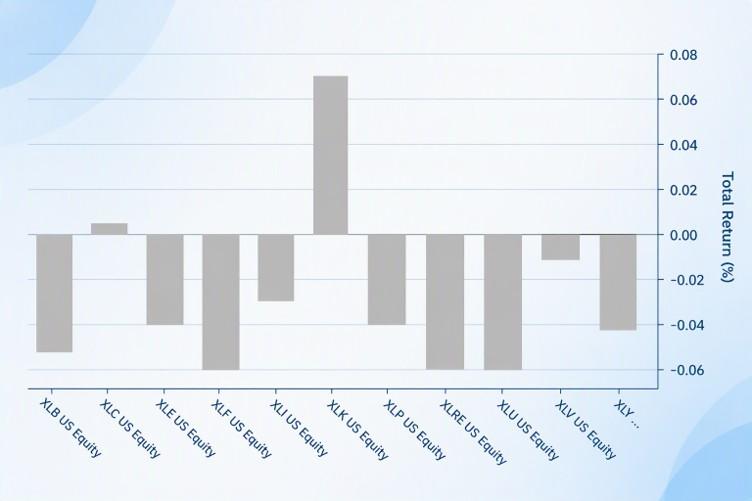
Avec un rendement de +6,7%, la technologie a été de loin le secteur le plus performant. Les investisseurs ont continué à investir massivement dans les entreprises qui profitent directement de la révolution de l’IA. Les entreprises de semi-conducteurs, telles que Nvidia et AMD, ont particulièrement suscité l'intérêt. Cette solide performance s'explique surtout par le fait que les prévisions bénéficiaires ont augmenté beaucoup plus rapidement que l’impact négatif de la hausse des taux d’intérêt. Les investisseurs ont vu se multiplier les preuves concrètes que l’IA n’est plus une lointaine perspective, mais qu’elle génère dès aujourd'hui des milliards de chiffre d’affaires supplémentaire.
Les services de communication ont été le seul autre secteur à clôturer dans le vert. Meta a particulièrement profité du succès de Muse, son agent d'IA, ce qui a renforcé la confiance des investisseurs dans les applications commerciales de l’intelligence artificielle. Le secteur affiche en outre une valorisation relativement attrayante, ce qui l'a rendu moins vulnérable à la hausse des taux d’intérêt que le secteur technologique.
Historiquement, les actions de croissance sont très sensibles à la hausse des taux d’intérêt, car une grande partie de leur valeur repose sur les bénéfices futurs. L’IA a cependant fait exception. La raison principale réside dans le fait que les prévisions bénéficiaires ont augmenté plus vite que les taux d’intérêt. Grâce à la vague mondiale d’investissements dans l’intelligence artificielle, de nombreuses entreprises ont largement revu à la hausse leurs prévisions de chiffre d’affaires et de bénéfices. Les investisseurs sont donc restés disposés à payer des valorisations plus élevées. Ce sont surtout des entreprises telles que Microsoft, Nvidia, AMD et d’autres acteurs de l’écosystème de l’IA dont les bénéfices futurs attendus se sont envolés.
Par ailleurs, le marché a vu se multiplier les preuves tangibles que l’IA crée effectivement de la valeur économique. Des investissements importants, de nouvelles collaborations et le lancement réussi d’applications d’IA ont renforcé la conviction que l’IA est en train de devenir une nouvelle vague de croissance technologique comparable à celle de l’Internet ou du cloud computing.
En d’autres termes: le marché ne payait pas plus pour les mêmes bénéfices, mais attendait des bénéfices nettement plus élevés. C’est ce qui a permis aux actions liées à l’IA de progresser malgré la hausse des taux d’intérêt.
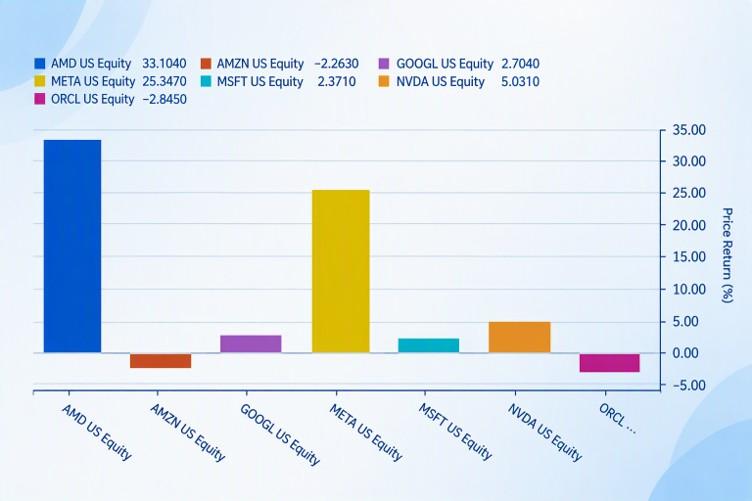
Le graphique met en évidence les fortes disparités de performances au sein du secteur technologique. AMD (+33%) et Meta (+25%) ont été les principaux moteurs de la hausse des cours, tandis qu’Amazon et Oracle ont légèrement reculé. Cela montre que la reprise boursière a surtout été portée par les acteurs spécialisés dans l’IA et non par le secteur technologique au sens large.
Quels sont les secteurs qui ont été mis sous pression?
L'immobilier s'est classé parmi les secteurs les moins performants du mois. Les REIT (Real Estate Investment Trusts) sont souvent considérés comme une alternative aux obligations. Lorsque les taux augmentent, l’attrait des investissements à revenu fixe s’accroît, tandis que celui de l’immobilier diminue. De plus, les sociétés immobilières se heurtent à des coûts de financement plus élevés, ce qui comprime leur rentabilité. Le secteur affiche en outre la valorisation sectorielle la plus élevée, de sorte que l’impact a été particulièrement marqué.
Les services aux collectivités sont aussi souvent achetés pour leurs dividendes stables. Lorsqu’une obligation d’État américaine offre un rendement supérieur à 5%, l’attrait des actions à dividendes diminue fortement.
Bien que les banques bénéficient normalement de la hausse des taux d’intérêt grâce à des marges nettes d'intérêt plus élevées, l'inquiétude entourant la qualité du crédit et les perturbations potentielles liées à l’IA a dominé ce mois-ci. Le secteur a donc fait moins bien que prévu.
Les matériaux, l’industrie et la consommation discrétionnaire ont également cédé du terrain, les investisseurs craignant que la hausse des taux d’intérêt ne freine la croissance économique et ne réduise la demande de produits industriels et de biens de consommation.
Valorisation contre performances
L’un des principaux enseignements de septembre est que la valorisation n'explique pas à elle seule les performances.
Avec une valorisation d’environ 30 fois le bénéfice attendu, la technologie s'est inscrite parmi les segments les plus chers du marché, mais elle a néanmoins réalisé le meilleur rendement. L'immobilier a même affiché une valorisation de près de 36 fois le bénéfice attendu, tout en figurant parmi les secteurs les plus faibles. La finance et l’énergie, apparemment assez bon marché avec des valorisations de seulement 13 à 14 fois le bénéfice, ont également déçu.
La corrélation entre valorisation et performances a donc été limitée. La dynamique bénéficiaire et la sensibilité aux taux d’intérêt se sont avérées bien plus importantes que la valorisation absolue d’un secteur.
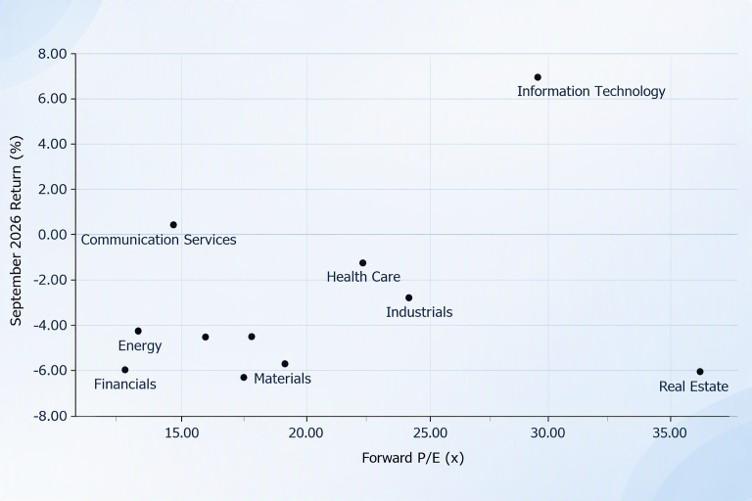
Le graphique brosse un tableau nuancé: la relation entre la valorisation et le rendement n'a pas été linéaire en septembre. Les technologies de l'information (P/E 29,9x, +6,72%) sortent clairement du lot avec une valorisation élevée, mais une solide surperformance. L’immobilier (P/E 35,9x, -6,33%) constitue en revanche l’exception négative: il est le secteur le plus cher en termes de valorisation et, en même temps, l’un de ceux qui affichent les plus faibles performances.
Comparaison entre les États-Unis, l’Europe et l’Asie
États-Unis
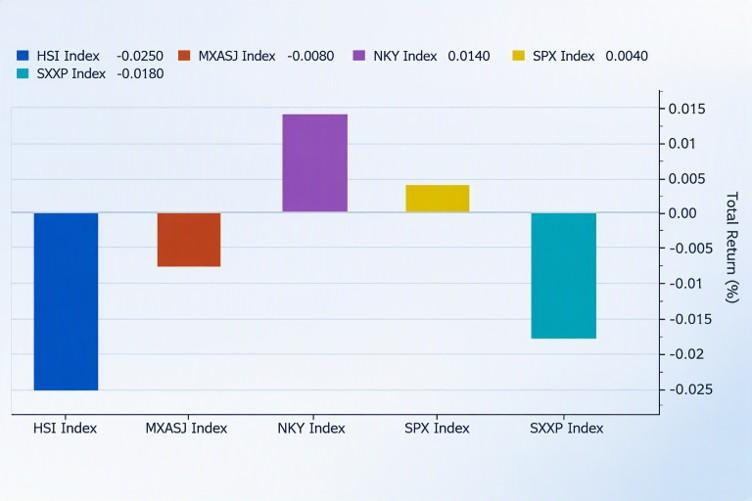
Le S&P 500 a clôturé le mois de septembre sur un résultat légèrement positif (+0,4%), mais cela masque un marché sous-jacent atone. Sans les solides performances des valeurs liées à l’IA et aux technologies, l’indice aurait terminé nettement plus bas. Le marché américain continue de profiter de sa position dominante dans l’IA et le cloud computing.
Europe
Le Stoxx Europe 600 a perdu environ 1,9%. L’Europe compte relativement peu de grandes entreprises technologiques capables de profiter du boom de l’IA. Elle est en outre davantage exposée aux secteurs cycliques tels que la finance, l’industrie et les biens de consommation. Étant un importateur net d’énergie, elle a également souffert des prix élevés de l’énergie.
Japon
Le Japon a été la région la plus performante du mois, avec une hausse d’environ 1,4%. Le marché japonais a bénéficié de trois facteurs: un secteur de la technologie et des semi-conducteurs performant, un yen faible qui soutient les exportateurs, et la poursuite des réformes en matière de gouvernance d’entreprise, qui renforcent encore l’attrait des actions japonaises pour les investisseurs étrangers.
Chine et Asie hors Japon
Le marché chinois est resté à la traîne en raison de l'inquiétude liée à la croissance économique, du durcissement des restrictions technologiques imposées par les États-Unis et des doutes quant à la rentabilité des investissements dans l’IA. Les sorties de capitaux sur divers marchés asiatiques ont accentué cette pression à la baisse.
Implications en termes d’investissement
Au vu des développements observés en septembre, il semble judicieux de maintenir une surpondération sélective dans les entreprises technologiques et liées à l’IA. Bien que les valorisations soient élevées, la croissance bénéficiaire reste exceptionnellement forte et constitue actuellement le principal moteur des marchés d'actions mondiaux.
Par ailleurs, le secteur des services de communication semble attractif, car il combine une exposition à l’IA avec une valorisation plus raisonnable.
Les valeurs financières méritent également l'attention. Malgré leurs piètres performances de septembre, les valorisations restent attractives et la hausse des taux d’intérêt devrait, à terme, soutenir leur rentabilité.
Sur le plan géographique, les États-Unis restent le marché qualitativement le plus solide, principalement grâce à leur position dominante dans le domaine de l’IA. De son côté, le Japon semble particulièrement intéressant de par la combinaison de valorisations raisonnables, de réformes structurelles et d’un solide ancrage dans les semi-conducteurs et l’automatisation.
La prudence reste de mise pour l’immobilier et les services aux collectivités tant que les taux obligataires restent élevés.
L’Europe mérite également une position plutôt neutre pour le moment: les valorisations y sont plus attractives qu’aux États-Unis, mais le manque d’exposition à l’IA et les perspectives de croissance plus limitées brident pour l’instant le potentiel de hausse.
Conclusion
Le mois de septembre 2026 a été dominé par trois thèmes: la hausse des taux d’intérêt, la flambée des prix du pétrole et la révolution de l’IA. Au final, l’IA s’est avérée être le thème le plus porteur du marché. Les secteurs marqués par de solides révisions bénéficiaires et une exposition directe à l’IA ont été récompensés, tandis que les secteurs sensibles aux taux d’intérêt ont été mis sous pression. Pour les investisseurs, la croissance bénéficiaire, les tendances structurelles liées à l’IA et une exposition sélective aux valeurs financières importent plus que la faiblesse des valorisations.
Fixed Income septembre 2026: la grande réévaluation
Septembre 2026 restera dans les mémoires comme le mois où le marché obligataire a finalement cédé. Après des mois de résilience face à une inflation tenace, à la hausse des prix de l’énergie et à des banques centrales déterminées, les marchés à revenu fixe ont capitulé sous l’effet d’une vague de ventes massive et brutale. Le conflit avec l’Iran, qui en est désormais à son septième mois, est resté le choc macroéconomique dominant et a maintenu à un niveau élevé tant les cours du pétrole que les anticipations inflationnistes. Dans ce contexte, le taux américain à 10 ans a franchi pour la première fois en près de vingt ans la barre des 5%, les spreads des obligations d’État européennes par rapport à la référence allemande se sont considérablement creusés, l’euro a chuté à son plus bas niveau en deux mois et les marchés du crédit, qui avaient jusqu’alors relativement bien résisté, ont commencé à montrer des signes de fragilité évidents. Septembre a donc été le mois où l’impact cumulé d’un régime de taux "higher-for-longer" s’est ressenti dans tous les segments des marchés des capitaux.
Le taux américain à long terme franchit la barre des 5%
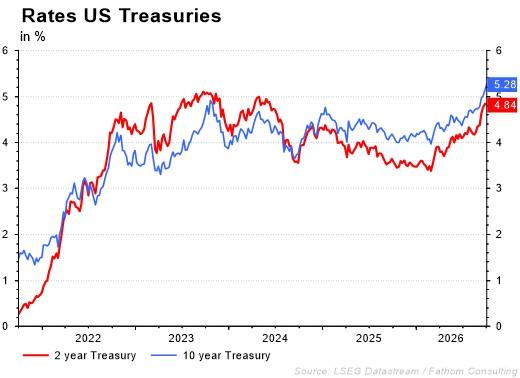
Le taux américain à 10 ans a débuté le mois de septembre à 4,80% pour le terminer à 5,24%, soit une hausse d’environ 44 points de base. Il s'agit de la plus forte progression mensuelle enregistrée en près de deux ans.
L'évolution n'a pas été linéaire. Durant la première semaine, le taux a légèrement baissé, atteignant un plancher à 4,77% le 2 septembre, tandis que les investisseurs attendaient les chiffres de l’inflation du mois d’août. Le tournant s’est produit au cours de la deuxième semaine du mois. Une inflation supérieure aux prévisions, combinée à un rapport sur le marché du travail exceptionnellement solide pour le mois d’août, a entraîné une forte réévaluation des prévisions de taux. Le 10 septembre, le taux à 10 ans a grimpé à 4,97%, avant de franchir la barre symbolique des 5% le 15 septembre.
Trois facteurs sont à l'origine de cette vague de ventes d'obligations:
- Une inflation persistante
Les prix de l’énergie sont restés élevés en raison du conflit avec l’Iran et des tensions dans le détroit d’Ormuz. Dans le même temps, la forte demande d’investissements dans l’intelligence artificielle a entraîné des émissions obligataires supplémentaires à des conditions plus avantageuses, et donc à des taux plus élevés.
- Des préoccupations fiscales
La dette publique américaine a franchi la barre des 40 000 milliards de dollars. Les taux des obligations d’État étant désormais supérieurs à la croissance économique nominale attendue, l'inquiétude à l'égard de la viabilité des finances publiques américaines s’amplifie.
- La hausse de la prime à terme
Les investisseurs exigent une rémunération plus élevée pour détenir des obligations à long terme en raison de la combinaison d'une croissance économique vigoureuse, d'un endettement grandissant et de la perspective de nouveaux relèvements de taux.
En conséquence, la courbe des taux américaine s’est aplatie. L'écart entre les taux à 2 ans et à 10 ans s'est réduit à seulement 17 points de base, le plus bas niveau depuis début 2025.
La Réserve fédérale: des relèvements de taux et d’autres à venir
Lors de sa réunion du 16 septembre, la Réserve fédérale a relevé son taux directeur de 25 points de base, le portant à une fourchette de 3,75% à 4,00%. Bien que cette décision fût attendue, l’attention s’est principalement portée sur la communication qui a suivi. Plusieurs membres du Conseil des gouverneurs de la Fed ont souligné qu’un resserrement supplémentaire (des relèvements de taux) restait peut-être nécessaire.
Le marché a donc commencé à anticiper de nouveaux relèvements de taux.
Les taux à court terme, en particulier, ont fortement augmenté. Le taux américain à 2 ans est passé de 4,40% à 4,94%, soit une hausse d’environ 54 points de base. Cette hausse a même été plus forte que celle des taux à long terme et a confirmé le modèle bear-flattening de la courbe des taux (le terme bear ou bearish faisant référence à une baisse des cours obligataires dans un contexte de hausse des taux).
Les taux longs européens ont été entraînés à la hausse, les écarts se creusent
Les obligations d'État européennes n'ont pas non plus échappé à la hausse mondiale des taux d'intérêt.
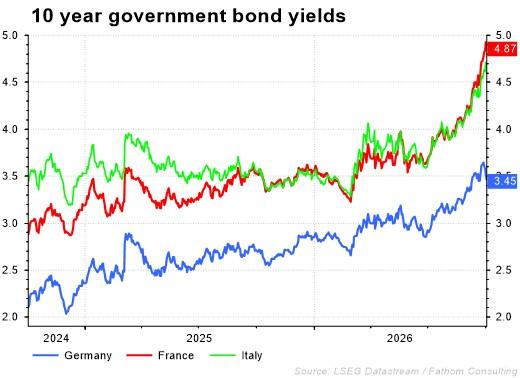
Le taux des obligations d'État allemandes à 10 ans est passé de 3,34% à 3,62%, soit une hausse d’environ 28 points de base. Le taux réel allemand à 10 ans a ainsi atteint son plus haut niveau en seize ans.
Les principaux moteurs ont été:
- a hausse générale des taux
- le niveau toujours élevé des prix de l’énergie
- et les nouveaux relèvements de taux de la BCE
La France sous pression
Le spread entre les obligations d'État françaises et allemandes a dépassé la barre des 100 points de base pour la première fois depuis 2012. Le taux français à 10 ans a grimpé à 4,85%, son plus haut niveau depuis 2008.
Une croissance économique atone, la hausse des coûts énergétiques, une situation budgétaire précaire et une incertitude politique persistante ont pesé lourdement sur les obligations françaises.
L'Italie suit
Les obligations d’État italiennes ont également été mises sous pression. L'écart entre les obligations italiennes et allemandes s'est également rapproché des 100 points de base, tandis que le taux réel italien à 10 ans a augmenté de 38 points de base rien qu'en septembre.
La percée électorale de l’AfD en Allemagne a en outre renforcé l’incertitude politique dans la zone euro.
La BCE effectue un deuxième relèvement de taux, mais son ton est plus modéré
Le 10 septembre, la Banque centrale européenne a relevé son taux de dépôt de 25 points de base, le portant à 2,50%. Il s’agit là de la deuxième hausse des taux depuis le début du conflit au Moyen-Orient en début d'année.
La BCE a officiellement maintenu son approche "réunion par réunion", mais rétrospectivement, sa communication s’est avérée moins rigide que ne le craignait le marché. La présidente de la BCE, Christine Lagarde, a indiqué fin septembre que la forte hausse des taux à long terme freinait déjà l'activité économique. Elle a ainsi implicitement laissé entendre que la BCE pourrait être proche de la fin de son cycle de resserrement monétaire.
Les marchés ont interprété ce message comme légèrement accommodant (dovish ou en faveur d'une baisse des taux). L'attente d'un relèvement de taux lors de la réunion d’octobre s'est considérablement amenuisée.
Entre-temps, le taux allemand à 2 ans est passé de 2,96% à 3,29%.
Marchés des changes: reprise du dollar
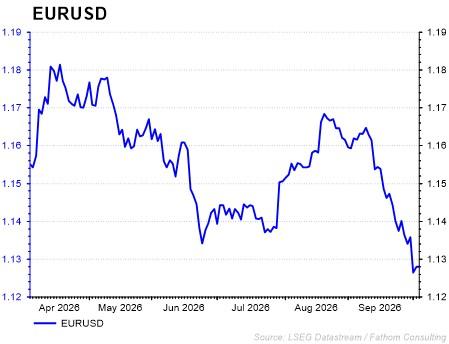
L'euro/dollar a débuté le mois de septembre à 1,1593 et l'a terminé à 1,1333. Cela correspond à une baisse d’environ 2,2%, la plus faible performance mensuelle de l’euro depuis longtemps.
Cette évolution s'explique principalement par l'élargissement du différentiel de taux d'intérêt entre les États-Unis et l'Europe. L’euro est dans un premier temps resté stable autour de 1,16, mais après la réunion de politique monétaire de la Fed, sa baisse s’est accélérée. Le taux de change a d'abord franchi la barre de 1,15, puis celle de 1,14.
Les investisseurs s’attendent en outre à une croissance économique américaine plus vigoureuse, à de nouveaux relèvements de taux par la Fed et à une prime géopolitique persistante en faveur du dollar.
À cela se sont ajoutées les tensions politiques en France et la faiblesse des indicateurs de confiance européens.
Marchés du crédit: le calme est perturbé
Les marchés du crédit, qui étaient restés relativement stables jusqu’à présent en 2026, ont finalement eux aussi cédé sous la pression de la hausse des taux sans risque.
États-Unis
L’indice Bloomberg US Corporate High Yield a perdu environ 1,84% en septembre.
Principales évolutions:
- Les spreads des obligations à haut rendement ont atteint environ 294 points de base
- Le rendement à l'échéance a dépassé les 8%
- Les obligations CCC ont vu leurs écarts de crédit s’élargir pour atteindre près de 1 000 points de base
Une offre exceptionnellement élevée de nouvelles émissions d’obligations à haut rendement a renforcé la pression sur le marché.
Investment Grade
Les obligations d'entreprises investment grade ont également été mises à mal. Le spread de crédit est passé d'environ 77 à 80 points de base. Les analystes ont averti que la volatilité persistante des taux d’intérêt pourrait freiner la demande d’obligations d’entreprises de qualité. En Europe, l’indice Bloomberg Euro Aggregate Corporate a perdu environ 1,68%. Les obligations européennes à haut rendement ont fait encore plus mal, avec un rendement d’environ -1,71%. Les spreads ont grimpé à environ 309 points de base, le plus haut niveau depuis le printemps. Les entreprises sont de plus en plus vulnérables à la hausse des coûts de financement et au creusement de leur endettement.
Marchés émergents
Les obligations des pays émergents ont également connu un mois difficile.La combinaison de la hausse des taux américains et de l’incertitude géopolitique au Moyen-Orient a entraîné des sorties de capitaux et une augmentation des primes de risque.
Conclusion
Septembre 2026 a marqué un changement fondamental dans le paysage des investissements.
Pendant une grande partie de l’année, les marchés financiers avaient remarquablement bien digéré les conséquences du conflit au Moyen-Orient, de la vague d’investissements dans l’IA et de l’inflation tenace. Cette résilience s'est évanouie en septembre.
Le franchissement de la barre des 5% par le taux américain à 10 ans, le deuxième relèvement de taux de la BCE depuis le début du conflit au Moyen-Orient, la forte augmentation des spreads français et italiens, l’affaiblissement de l’euro et l’élargissement des spreads de crédit vont tous dans le même sens: les investisseurs anticipent de plus en plus un monde où les taux d’intérêt resteront élevés pendant une période prolongée.
La question cruciale pour octobre est de savoir si le ton plus prudent de Christine Lagarde marque le début d’une pause des taux en Europe, ou s’il s’agit simplement d’une stratégie de communication temporaire préfigurant un nouveau resserrement monétaire.
Aux États-Unis, la situation reste plus claire. Tant que le marché du travail conserve sa vigueur, que l’inflation se maintient au-dessus de l’objectif et que la croissance économique semble robuste, la trajectoire la plus probable pour les taux d’intérêt semble toujours orientée à la hausse.
Les "bond vigilantes" semblent de retour et portent à nouveau leur attention sur la viabilité des finances publiques, tant à Washington qu’à Paris.
Des questions?
Votre private banker ou wealth manager voud aidera davantage.
Une stratégie d'investissement sur mesure.
Que se passe-t-il à l'échelle mondiale? Et quelles sont les conséquences pour les marchés financiers? Dans la Stratégie d’investissement KBC, nous développons nos perspectives géographiques, sectorielles et thématiques.