
Perspectives économiques septembre 2026
- Les tensions au Moyen-Orient ont fait grimper les prix de l’énergie durant l’été. Les prix du gaz naturel en particulier sont passés de 43 EUR par MWh fin juin à 83 EUR par MWh (au 14 septembre), en raison de l’indisponibilité de l’approvisionnement en GNL qatari et de faibles réserves de l’UE. Les prix du pétrole sont également passés de 73 USD par baril fin juin à 107 USD par baril (au 14 septembre). De plus, les attaques ukrainiennes contre les raffineries ont encore fait grimper les prix des produits pétroliers raffinés. Les courbes futures continuent de fixer les prix dans une normalisation progressive des prix de l’énergie (conformément à notre scénario de base). Cependant, un conflit plus long et élargi, entraînant des hausses de prix plus persistantes, constitue le risque à la baisse le plus important pour notre scénario.
- L’inflation de la zone euro est passée de 2,9 % à 3,2 % en août. Cette accélération s’explique en grande partie par une nouvelle forte hausse de l’inflation énergétique. En revanche, l’inflation alimentaire a diminué, tandis que l’inflation sous-jacente a ralenti de 2,5 % à 2,4 %. Au sein des composantes fondamentales, l’inflation des services a fortement diminué, tandis que celle des biens de base s’est accélérée. Compte tenu de la hausse des prix de l’énergie, nous avons révisé nos prévisions d’inflation pour la zone euro à la hausse, passant de 2,8 % à 3,0 % en 2026 puis de 1,8 % à 2,1 % en 2027, avec des risques clairement inclinés à la hausse.
- L’inflation américaine est restée élevée à 3,4 % en août, en grande partie à cause de la hausse des prix de l’énergie. L’inflation alimentaire est restée contenue et l’inflation sous-jacente est passée de 2,5 % à 2,4 %. Les prix des biens ont légèrement augmenté en raison d’une hausse des prix des véhicules. La hausse des prix hôteliers a fait grimper les prix des logements. L’inflation des services (hors logements) s’est accélérée, bien que cela soit en partie dû à des hausses exceptionnelles des prix. Compte tenu de la hausse des prix du pétrole, nous rehaussons nos prévisions d’inflation pour 2026 et 2027 de 0,1 point de pourcentage à 3,4 % et 2,6 % respectivement. Une nouvelle hausse des prix du pétrole représente un risque à la hausse important pour notre scénario de base.
- L’économie de la zone euro reste pour l’instant résiliente face au choc énergétique. Le PIB du deuxième trimestre a été révisé à la hausse de 0,4 % à 0,6 % d’un trimestre à l’autre, principalement en raison d’un fort rebond de la croissance du PIB irlandais. À l’exclusion de l’Irlande, la croissance de la zone euro est restée à un niveau raisonnable 0,3 %. Les exportations nettes et la consommation ont le plus fortement contribué à la croissance du deuxième trimestre, tandis que les stocks ont contribué négativement. Les indicateurs de confiance indiquent également une croissance correcte à venir, tandis que le marché du travail reste solide. Nous révisons nos prévisions pour 2026 de 0,7 % à 0,9 %, mais rétrogradons la croissance 2027 de 1,1 % à 0,9 % (compte tenu des prix de l’énergie plus élevés et des conditions monétaires plus serrées). Une aggravation de la crise énergétique, qui représente un risque matériel, pourrait entraîner de nouvelles rétrogradations par rapport à notre scénario 2027.
- L’économie américaine reste en bonne santé. Bien que la croissance du deuxième trimestre n’ait été que de 1,5 % d’un trimestre à l’autre en taux annuel, elle a été freinée à la baisse par des composantes volatiles (c’est-à-dire les exportations nettes, les stocks et les dépenses publiques). Les investissements et la consommation ont de nouveau apporté de fortes contributions. La croissance devrait rebondir au troisième trimestre, la consommation restant saine et les investissements non résidentiels continuant de stimuler la croissance. Le marché du travail reste également solide et la confiance des entreprises indique une forte croissance à venir. Nous augmentons ainsi nos prévisions de croissance pour 2026 de 2 % à 2,1 %, tout en maintenant nos prévisions de 2 % pour 2027.
- L’économie chinoise continue de croître à un rythme quelque peu lent, avec des déséquilibres entre l’économie orientée vers l’exportation et l’économie intérieure, qui reste faible. Nous prévoyons une croissance moyenne du PIB de 4,5 % en 2026, pour tomber à 4,2 % en 2027. L’inflation de base et l’inflation globale restent tièdes, les prix de l’énergie faisant grimper quelque peu les prix à la production.
- La hausse continue des prix de l’énergie pousse les banques centrales à resserrer leur politique monétaire. Conformément aux attentes, la Fed et la BCE ont toutes deux relevé leurs taux directeurs en septembre. De nouvelles hausses de taux sont prévues. Nous prévoyons que la Fed relèvera à nouveau son taux directeur au prochain trimestre. Nous prévoyons que la BCE augmentera son taux deux fois supplémentaires au cours de ce cycle de hausse (au quatrième trimestre 2026 et au premier trimestre 2027). Les risques pour notre scénario de taux d’intérêt sont inclinés à la hausse, car des prix de l’énergie encore plus élevés pourraient entraîner une politique monétaire plus agressive.
La guerre contre l’Iran provoque une hausse des prix de l’énergie
La guerre au Moyen-Orient continue de secouer les marchés de l’énergie. Bien que les États-Unis et l’Iran aient signé un protocole d’accord en juin, les hostilités ont repris en juillet. Par conséquent, l’Iran a sévèrement limité le passage des navires commerciaux à travers le détroit d’Ormuz, tandis que les États-Unis continuent d’imposer un blocus des exportations pétrolières iraniennes. Les escalades récentes, telles que les frappes iraniennes et américaines contre les pétroliers, indiquent un conflit de plus longue durée. De plus, le conflit s’élargit dans toute la région alors que les tensions entre les Houthis et l’Arabie saoudite s’intensifient.
La perspective d’un conflit plus long a fait grimper les prix de l’énergie depuis l’été. Les prix du gaz naturel ont en particulier augmenté rapidement. Ils ont atteint 83 EUR par MWh (au 14 septembre), contre 43 EUR par MWh fin juin. La forte réduction de l’approvisionnement en GNL au Qatar (qui fournissait auparavant 20 % des exportations mondiales de GNL) est le principal moteur de cette hausse. De plus, les vagues de chaleur estivales ont accru la demande de climatisation. De plus, les réserves européennes de gaz sont à des niveaux historiquement bas (69 % de la capacité totale), ce qui signifie que la demande de gaz en provenance d’Europe sera élevée dans les mois à venir alors que le ravitaillement s’accélère.
Les prix du pétrole ont également fortement augmenté depuis l’été. Ils ont atteint 107 USD par baril (au 14 septembre), contre 73 USD par baril fin juin. La faible activité des pétroliers dans le détroit d’Ormuz, ainsi que les attaques des Houthis contre les installations pétrolières saoudiennes, sont les principaux moteurs de cette augmentation. Par conséquent, la production pétrolière du Golfe a diminué de plus de 10 millions de barils par jour en août. Les pays non-OPEP+ compensent en partie ce déficit, notamment les Etats-Unis. La demande devrait également diminuer en 2026, l’Agence internationale de l’énergie prévoyant désormais une baisse de 2,5 millions de barils par jour cette année. La perte de stocks compense également en partie ce déficit, car les stocks pétroliers observés mondialement ont diminué de 507 millions de barils depuis le début de la guerre. Comme les stocks s’épuisent, une destruction supplémentaire de la demande pourrait être nécessaire en compensation.
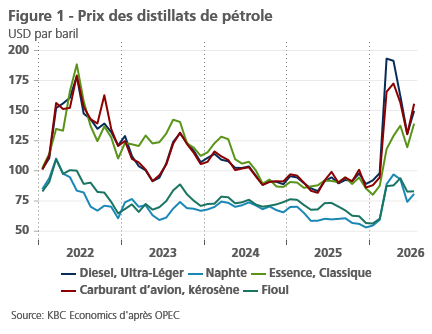
L’activité de raffinage est également sous pression. La production mondiale des raffineries a considérablement diminué depuis le déclenchement de la guerre, les raffineries du Moyen-Orient restant largement inactives et les frappes de drones ukrainiens ayant mis hors service une grande partie des raffineries russes. Ces perturbations de l’approvisionnement ont fortement augmenté les prix des produits pétroliers raffinés (voir figure 1). Au 14 septembre, l’écart de crack Brent 3-2-1, qui représente la marge gagnée en raffinant trois barils de pétrole brut Brent en deux barils d’essence et un de combustible distillé, a atteint 53 USD par baril (contre 19 USD par baril fin février).
Les contrats à terme sur le pétrole et le gaz continuent de se valoriser un assouplissement progressif des prix de l’énergie, ce qui correspond à notre scénario de base. Cependant, un conflit beaucoup plus long et élargi représente un risque sérieux pour notre scénario et ferait grimper encore les prix de l’énergie.
L’inflation de la zone euro continue d’augmenter
En août, l’inflation annuelle dans la zone euro a augmenté de 0,3 point de pourcentage pour atteindre 3,2 %. Cette hausse était entièrement due à la hausse de l’inflation des prix de l’énergie, passant de 10,3 % en juillet à 14,3 % en août. L’inflation des prix alimentaires a diminué au niveau remarquablement bas de 1,1 %, tandis que l’inflation sous-jacente – c’est-à-dire le taux de hausse des prix des services et des biens non énergétiques – a chuté de 0,1 point de pourcentage pour atteindre 2,4 %. Cette dernière baisse était principalement due au refroidissement de l’inflation des services, passant de 3,3 % en juillet à 3,0 % en août. Le taux d’augmentation annuel pour les biens non énergétiques est passé de 0,9 % à 1,2 %.
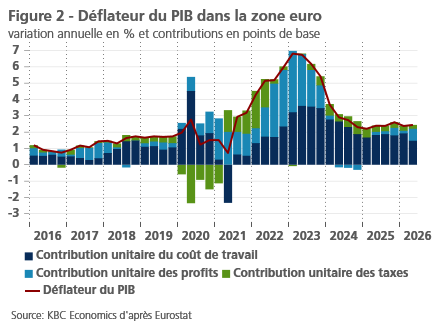
Le tableau de l’inflation reste dominé par les tendances des prix de l’énergie, qui donneront un nouvel élan à l’inflation dans les mois à venir. Dans nos perspectives, nous supposons que la normalisation des prix de l’énergie à partir du printemps 2027 remettra l’inflation sur une trajectoire descendante. Une forte baisse est alors possible, mais en attendant, l’inflation devrait continuer à fluctuer entre 3,5 % et 4 %. La tendance réelle dépendra non seulement des prix de l’énergie, mais aussi de la mesure dans laquelle la hausse des prix se propage à l’inflation sous-jacente. La réponse des prix alimentaires à la hausse des coûts et à l’été chaud et sec aura également un impact décisif, bien que difficile à prévoir. Concernant l’inflation sous-jacente, nous maintenons notre opinion que les effets indirects du choc des prix de l’énergie et les effets du second tour via les ajustements salariaux resteront probablement limités. En d’autres termes, nous nous attendons à ce qu’il n’y ait pas de nouvelle montée des pressions sur les coûts salariaux, comme ce fut le cas pour le précédent choc des prix de l’énergie (voir figure 2). Les indicateurs salariaux avancés ne laissent certainement pas encore entrevoir d’ajustements salariaux à l’horizon, tandis qu’une certaine amélioration de la croissance de la productivité pourrait tempérer la hausse du coût du travail par unité de production, comme ce fut effectivement le cas au deuxième trimestre 2026 (voir figure 2).
Néanmoins, la récente hausse plus forte que prévu des prix de l’énergie nous a poussés à revoir à la hausse nos prévisions d’inflation moyenne pour 2026, passant de 2,8 % à 3 %, puis de 1,8 % à 2,1 % pour 2027. Cependant, l’incertitude entourant cette prévision est particulièrement élevée, les risques étant principalement à la hausse.
L’inflation américaine reste persistante
L’inflation annuelle américaine est restée inchangée à un taux élevé de 3,4 % en août. Cette surprise à la hausse était en grande partie due à une nouvelle forte hausse des prix de l’énergie. Ces hausses ont augmenté de 2,1 % d’un mois à l’autre en raison de la hausse des prix de l’essence et du fioul. En revanche, l’inflation alimentaire est restée contenue, les prix des aliments à domicile étant restés inchangés en août. L’inflation des prix au producteur alimentaire a également été faible ces derniers mois (voir figure 3), ce qui indique que l’inflation alimentaire devrait rester modérée en 2026. Cependant, alors que les prix mondiaux des denrées alimentaires augmentent et que les prix élevés de l’énergie et d’El Niño auront probablement un impact négatif sur les récoltes, l’inflation des prix alimentaires devrait s’accélérer l’année prochaine.
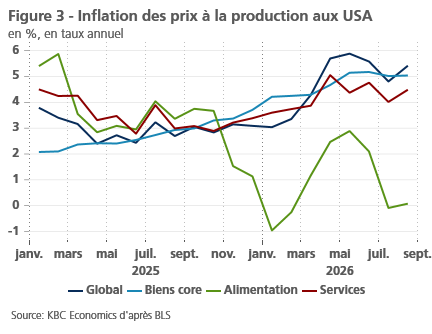
L’inflation sous-jacente a légèrement diminué, passant de 2,48 % en glissement annuel à 2,45 %. Les prix des produits de base ont légèrement augmenté, principalement grâce à la hausse des prix des véhicules. En revanche, les prix des vêtements, du mobilier ménager et des produits de loisirs sont restés inchangés, tandis que les prix des produits pharmaceutiques ont baissé. Les prix des producteurs de produits de base suggèrent une inflation des biens de base quelque peu plus forte à venir (voir figure 3).
Les prix des logements ont accéléré le mois dernier pour atteindre 0,3 % d’un mois sur l’autre, bien que cela soit principalement dû à une hausse des prix des hôtels. L’inflation des loyers est restée contenue. Les prix des services (hors logement) ont augmenté de 0,4 % le mois dernier. On a observé quelques augmentations notables des tarifs aériens et des services téléphoniques. Les prix de l’assurance (tant pour l’assurance santé que pour l’assurance automobile) ont poursuivi leur baisse. L’inflation des services pourrait encore se modérer dans les mois à venir, les pressions salariales diminuant.
Le chiffre d’inflation quelque peu plus fort que prévu, ainsi que la hausse continue des prix du pétrole, nous ont poussés à revoir à la hausse nos prévisions d’inflation. Nous avons ainsi rehaussé nos prévisions d’inflation pour 2026 et 2027 de 0,1 point de pourcentage, à 3,4 % et 2,6 % respectivement. De nouvelles hausses des prix du pétrole représentent un risque important à la hausse pour cette perspective.
L’économie de la zone euro reste résiliente
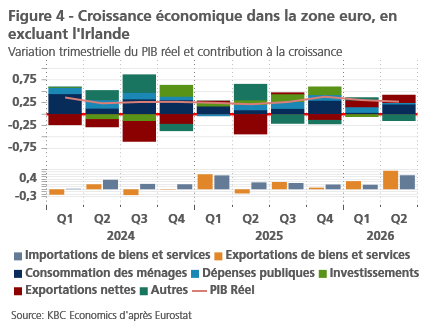
Les chiffres d’Eurostat concernant la croissance trimestrielle du PIB réel de la zone euro au deuxième trimestre 2026 ont été révisés à la hausse de 0,2 point de pourcentage pour atteindre 0,6 %. La révision à la hausse était principalement attribuable à l’Irlande, où la croissance initialement estimée de 3,9 % a été révisée à la hausse à 10,2 %. À l’exclusion de l’Irlande, la croissance réelle du PIB dans la zone euro au deuxième trimestre s’est élevée à 0,3 %, soit la même qu’au premier trimestre, et reste légèrement meilleure que nos prévisions initiales. Cela témoigne de la résilience continue de l’économie européenne, plus forte que prévu.
La croissance de l’économie allemande a également été révisée à la hausse par rapport aux estimations initiales (de 0,2 % à 0,3 %), confirmant la surprise positive. La croissance de l’économie française, en revanche, a été révisée à la baisse, passant de 0,2 % à 0,0 %, après une baisse plus marquée que prévu au premier trimestre (-0,2 % au lieu de -0,1 %). Entre autres choses, des mesures pour maîtriser le déficit budgétaire – telles qu’une augmentation de la TVA et des cotisations à la sécurité sociale, ainsi qu’une réduction des investissements publics – pèsent sur la croissance. Les prévisions de croissance pour les autres grands pays de la zone euro sont restées inchangées. Cela signifie que l’économie espagnole est restée en tête avec une croissance de 0,7 %, que l’économie néerlandaise (+0,4 %) a continué de bien performer, et que, selon les standards italiens, la croissance économique dans la péninsule a également été satisfaisante : 0,2 %, après deux trimestres consécutifs de 0,3 %.
Les chiffres sur les composantes des dépenses montrent une forte contribution à la croissance des exportations nettes, largement compensée par le déstockage. Ce tableau est quelque peu faussé par les chiffres irlandais. À l’exclusion de l’Irlande, la contribution à la croissance des exportations (nettes) reste très significative mais moins dominante (voir figure 4). En fait, la plus grande contribution provient des dépenses des ménages. Comme ces deux dernières années, les consommateurs espagnols ont notamment joué un rôle clé dans cette affaire, tandis que les Italiens ont également apporté une contribution substantielle. En Allemagne, en revanche, les consommateurs sont restés remarquablement apathiques. La croissance réelle du PIB, plus forte que prévu, était presque entièrement attribuable aux exportations (nettes). Pour finir, la demande d’investissement est également restée très faible. Cela s’est également produit pour l’ensemble de la zone euro.
La résilience de la croissance économique plus forte que prévu s’accompagne d’une nouvelle augmentation de la population active, bien que plus lentement qu’en 2025. Cette augmentation est néanmoins suffisante pour stabiliser le taux de chômage, le maintenant proche de son plus bas historique. De plus, dans les récentes enquêtes de confiance de la Commission européenne, les attentes en matière d’emploi s’améliorent. Cette amélioration s’inscrit dans une reprise plus large des indicateurs de confiance, tant chez les consommateurs que chez les producteurs, bien que principalement dans l’industrie et les services, et dans une bien moindre mesure dans la construction.
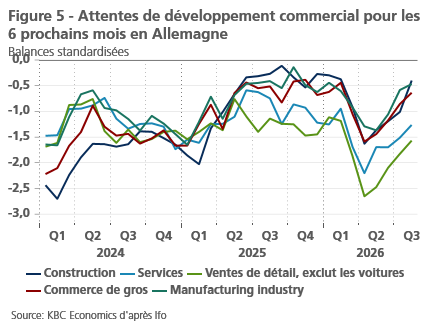
Les enquêtes de l’Institut allemand Ifo sur les perspectives économiques attendues pour les six prochains mois étaient particulièrement encourageantes. Celles-ci montrent une nette amélioration (voir figure 5). Cela peut être dû au fait que les stimuli budgétaires et les réformes du gouvernement Merz, après un début initial lent, semblent prendre de l’ampleur. La légère croissance de la valeur ajoutée dans l’industrie peut être vue comme les premiers signes d’une restructuration réussie de l’économie allemande. Cependant, des lueurs timides au bout du tunnel n’impliquent pas nécessairement que la fin du tunnel soit proche. D’importantes restructurations sont encore à venir, et le climat politique en Allemagne reste précaire, comme c’est également le cas dans diverses autres régions de la zone euro.
De plus, l’environnement géopolitique reste très instable et risqué, la forte hausse récente des prix de l’énergie posant notamment de nouveaux défis. Il reste également à voir quels dommages économiques la chaleur extrême et la sécheresse durant les mois d’été auront causés. Malgré l’amélioration des indicateurs de sentiment, nos prévisions de croissance pour un avenir proche restent donc prudentes.
Nous avons légèrement relevé nos prévisions de croissance pour le troisième trimestre 2026, mais en raison de la récente forte hausse des prix de l’énergie, nous avons légèrement baissé nos attentes pour le quatrième trimestre 2026 et le premier semestre 2027. Une énergie plus chère signifie un nouveau coup dur pour le pouvoir d’achat des ménages et une détérioration de la compétitivité des entreprises. Le resserrement monétaire plus fort que prévu par la Banque centrale européenne n’aide pas non plus la reprise de la croissance.
Cependant, en raison de la révision à la hausse du taux de croissance pour le deuxième trimestre, la croissance moyenne du PIB réel dans la zone euro en 2026 devrait être légèrement supérieure à celle prévue dans notre estimation précédente : 0,9 % au lieu de 0,7 %. Mais nous abaissons également nos prévisions de croissance pour 2027, passant de 1,1 % à 0,9 %. D’autres dégradations sont probables si la situation au Moyen-Orient devait se détériorer davantage.
L’économie américaine reste en bonne santé
Le PIB américain a été confirmé à 1,5 % d’un trimestre à l’autre en taux annuel. Ce chiffre plus faible est principalement dû à des composantes plus volatiles. Les exportations nettes, les stocks et les dépenses publiques ont tous apporté des contributions négatives. La consommation privée et les investissements ont tous deux apporté des contributions solides de 2,3 et 1,2 points de pourcentage respectivement. Cela confirme que la dynamique de croissance sous-jacente reste solide.
Des données solides indiquent également une croissance correcte au troisième trimestre. La vigueur continue des commandes, expéditions et importations de biens d’équipement indique une nouvelle forte contribution des investissements non résidentiels ce trimestre (notamment du secteur informatique). La consommation devrait également rester forte ce trimestre. Bien que les dépenses personnelles réelles soient restées globalement inchangées en juillet par rapport à juin, cela s’explique en partie par le fait que l’Amazon Prime Day a eu lieu en juin cette année (généralement en juillet). Ce changement a stimulé la consommation en juin et l’a atténuée en juillet. La consommation de biens a chuté de 0,6 % en juillet.
Cependant, la consommation de services a augmenté de 0,3 % en juillet, ce qui suggère une tendance sous-jacente saine. Des ventes au détail élevées en août suggèrent également que la croissance de la consommation sera solide au troisième trimestre.
La forte tendance à la consommation est soutenue par la résilience continue du marché du travail. Après deux mois de faible croissance de l’emploi, les emplois non agricoles ont augmenté de 162 000 en août. Le taux de chômage est également resté à un faible 4,1 %, tandis que le taux de participation a augmenté légèrement. Les heures moyennes hebdomadaires travaillées ont également légèrement augmenté. Le nombre de personnes employées à temps partiel pour des raisons économiques a notablement diminué. Les offres d’emploi restent également élevées.
Quelques poches de faiblesse subsistent. Avec une forte hausse des taux hypothécaires, le marché immobilier est sous pression. Les mises en chantier ont chuté de 12 % en juillet. Les ventes de logements en attente ont également diminué en juillet. Le sentiment de construction reste également très faible, les dépenses de construction résidentielle ayant chuté de 1,3 % en juillet.
Les exportations nettes devraient également contribuer négativement au troisième trimestre, le déficit commercial s’étant creusé de 24,4 % en juillet. La politique commerciale américaine reste une source importante d’incertitude pour l’économie américaine. En juillet, les tarifs de 10 % de la Section 122 ont expiré (comme l’exige la loi). Ils ont été en grande partie remplacés par des tarifs de la Section 301 sur soixante économies (de 10 % contre 12,5 %). Cependant, grâce aux nombreuses exemptions, les taux tarifaires effectifs de plusieurs économies sont inférieurs à ce que le taux global suggère (voir figure 6). Les États-Unis ont également intensifié leur guerre commerciale avec le Canada en août en imposant des tarifs de 50 % sur 20 milliards de dollars d’importations canadiennes. Le Canada a riposté en retour.
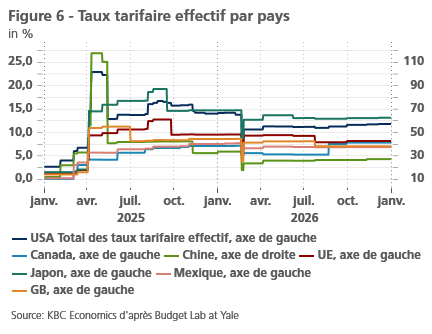
Malgré tous ces changements importants de la politique commerciale américaine, le taux tarifaire effectif global des États-Unis est resté remarquablement stable. Il est désormais à 11,3 %, ce qui est au même niveau qu’avant l’expiration des droits de douane de la Section 122. Alors que de nouveaux tarifs de la Section 232 sur les produits pharmaceutiques et en polysilicium doivent entrer en vigueur plus tard cette année, le tarif effectif total devrait atteindre 11,8 % d’ici la fin de cette année (en supposant qu’aucun nouveau tarif ne soit instauré).
Cela dit, nous nous attendons à ce que l’économie reste résiliente face à la guerre commerciale en cours et au choc énergétique. Compte tenu de la solidité des dernières données, ainsi que de la continuité des indicateurs de confiance en termes de solidité, nous rehaussons notre prévision de croissance pour 2026 de 2,0 % à 2,1 %, tout en maintenant notre prévision de 2,0 % pour 2027.
L’activité intérieure de la Chine reste faible
L’économie chinoise continue de croire à un rythme quelque peu lent. En août, les enquêtes de sentiment des entreprises privées (PMI S&P) ont rebondi, à 51,4 pour les services et 51,5 pour l’industrie manufacturière (où au-dessus de 50 indiquent une expansion), tandis que les enquêtes officielles de sentiment (PMI CFLP) restent en zone de contraction à 49,8 (fabrication) et 49,0 (services). La divergence de ces indicateurs pourrait refléter une représentation plus forte des fabricants axés sur l’exportation dans le PMI du S&P. En effet, la dualité de l’économie chinoise se poursuit, avec une croissance des exportations suralimentée compensant une activité intérieure décevante. Les exportations ont augmenté de 25 % en août par rapport à l’année précédente, soutenues par des exportations de haute technologie et d’autres intrants pour le secteur manufacturier chinois ainsi que par les engrais.
Parallèlement, la demande intérieure en Chine continue d’être alourdie par des vents contraires structurels et cycliques. La confiance des consommateurs reste faible, le secteur immobilier ne s’est pas redressé, les enquêtes sur l’emploi indiquent une inactivité persistante sur le marché du travail, et le commerce de détail croît à un rythme décevant (allant même jusqu’à une contraction de 0,13 % d’un mois sur l’autre en août). D’autres indicateurs indiquent également une faiblesse économique persistante. L’investissement en immobilisations continue de diminuer, se contractant de 7,2 % au cours des huit premiers mois de l’année par rapport à la même période de l’année dernière. Pour l’instant, nous continuons d’espérer une croissance moyenne du PIB de 4,5 % en 2026, pour tomber à 4,2 % en 2027.
Bien que les déséquilibres de l’économie chinoise soient largement perçus comme contribuant à l’excédent commercial croissant de la Chine avec le reste du monde, une croissance temporairement plus lente en Chine pourrait offrir un aspect positif à l’économie mondiale. Depuis le début de la fermeture du détroit d’Ormuz, les importations chinoises de pétrole brut et de produits pétroliers raffinés ont fortement chuté (en baisse de 25 % en glissement annuel en juillet). Cela est en grande partie dû à une augmentation significative des réserves stratégiques de pétrole chinois l’an dernier, ce qui a permis à la Chine de réduire ces réserves alors que les prix mondiaux du pétrole augmentaient. La baisse de la demande chinoise a contribué à freiner les prix du pétrole malgré le choc important de l’offre. Depuis juin, les importations de pétrole chinois ont recommencé à augmenter mais restent bien en dessous des niveaux d’avant le conflit. Avec la contraction des investissements en immobilisations, il semble peu probable que la demande chinoise de brut revienne à ces niveaux à court terme. Cependant, la production industrielle, qui a connu une croissance plutôt irrégulière cette année, est passée de 4,5 % à 5,2 % d’un an à l’autre en août. Une demande plus forte de pétrole brut du secteur manufacturier chinois devrait probablement accentuer les pressions mondiales sur les prix de l’énergie en l’absence de réouverture du détroit.
La BCE réagit à un choc persistant des prix de l’énergie
Le 10 septembre, la BCE a relevé son taux directeur, le taux des dépôts, de 25 points de base pour atteindre 2,50 %, comme prévu. En conséquence, le taux de refinancement et le taux marginal de prêt ont également augmenté de 25 points de base chacun, atteignant respectivement 2,65 % et 2,90 %. La décision a été accompagnée de nouvelles prévisions des économistes de la BCE. Là encore, il y avait au total trois scénarios alternatifs en plus du scénario de référence (un plus modéré et deux plus pessimistes).
Dans le scénario de base, deux éléments se sont particulièrement démarqués. Premièrement, les économistes de la BCE ont révisé à la hausse leurs prévisions de croissance pour 2026 et 2027 par rapport aux projections de juin (pour 2026 à 0,9 % (+0,1 point de pourcentage) et pour 2027 à 1,4 % (+0,2 point de pourcentage). Une fois de plus, le PIB irlandais a faussé ces chiffres. Sur la base de la mesure de la « demande intérieure modifiée » irlandaise, la croissance européenne devrait être supérieure de 0,4 point de pourcentage à 1,2 % par rapport aux prévisions de juin 2026, et inchangée en 2027 par rapport aux prévisions de juin à 1,2 %.
Deuxièmement, il est frappant que selon la BCE, tant dans le scénario de base que dans les trois scénarios alternatifs, l’inflation sous-jacente reste bien au-dessus de l’objectif de 2 % jusqu’en 2028. À ce sujet, il est important de noter qu’en faisant ces projections, les économistes de la BCE ont intégré les anticipations de taux d’intérêt implicites du marché et les prix futurs des matières premières en vigueur au 19 août. À ce moment-là, les marchés anticipaient déjà, en plus d’une hausse des taux en septembre, deux autres hausses de 25 points de base chacune. Ainsi, la combinaison des attentes du marché et des modèles de la BCE, à proprement parler, suggère que même avec un pic de taux directeur d’environ 3 %, la trajectoire de l’inflation sous-jacente dans le scénario de base ne reviendra pas assez rapidement à l’objectif de 2 %. Cela est encore plus marqué dans les scénarios « défavorables » et « sévères » de la BCE, et, de manière remarquable, c’est aussi le cas dans le scénario plus modéré où les prix de l’énergie se normalisent relativement plus rapidement.
Nos perspectives actuelles d’inflation globale pour 2026 sont en accord avec le scénario de référence de la BCE (3 %). Cependant, pour 2027 (2,1 %) et 2028 (1,6 %), nos perspectives sont inférieures à celles de la BCE (2,5 % et 2,1 %, respectivement). Il en va de même pour notre estimation de l’inflation sous-jacente. Les prévisions de la KBC et de la BCE pour 2026 sont proches respectivement à 2,4 % et 2,5 %. Cependant, en 2027 et 2028, nous prévoyons une inflation sous-jacente de 2,3 % et 2,0 %, respectivement, contre 2,6 % et 2,3 % pour la BCE.
La différence entre ces prévisions d’inflation de base réside principalement dans notre attente d’une inflation des services plus faible en 2027-28 (2,7 % et 2,4 %, respectivement) par rapport à la BCE (3 % et 2,9 % respectivement). Concernant l’inflation globale, nous prévoyons également un effet statistique de base négatif plus fort en 2027-28 pour l’inflation des prix de l’énergie (-1,7 % et -4,4 %, respectivement) comparé à la BCE (+1,0 % et -0,6 %, respectivement). Cette divergence provient principalement de dates limites différentes pour les prix du pétrole et du gaz en fonction des courbes à terme. Bien que nous travaillions avec des données récentes du 10 septembre (après une forte hausse et par conséquent une baisse attendue en pourcentage plus forte en 2027-28), pour la BCE elle est le 19 août.
Les économistes de la BCE voient trois facteurs importants pour la force attendue de l’inflation. Premièrement, bien sûr, il y a le choc des prix de l’énergie, qui devrait durer plus longtemps que prévu initialement. D’autres développements géopolitiques au Moyen-Orient jouent un rôle important dans ce processus. Deuxièmement, il y a le point de départ plus fort que prévu de la trajectoire de croissance réelle du PIB dans la zone euro, accompagné de taux de chômage plus bas et donc d’une croissance potentiellement plus forte des salaires que ce qui serait autrement. L’environnement de croissance actuellement plus favorable, reflété dans les chiffres de croissance du deuxième trimestre, est en partie dû à la relance budgétaire allemande et à l’investissement public, mais aussi à l’investissement privé dans l’IA. De plus, il y a eu une forte baisse des prix de l’énergie au deuxième trimestre après la trêve temporaire au Moyen-Orient. Troisièmement, la BCE prévoit une reprise de l’inflation des prix alimentaires, partant d’un niveau actuel plus bas.
La BCE a également indiqué qu’aucun effet de second tour des hausses de prix n’est encore visible, par exemple, dans son indicateur de « suivi des salaires ». Selon la BCE, aucun développement anormal n’est encore visible dans la politique tarifaire des entreprises ou dans les négociations salariales.
La conclusion est donc que la hausse des taux de septembre était évidente. Selon les mots de la présidente de la BCE Lagarde et de l’économiste en chef Lane, il s’agissait d’une « décision solide ». Lors de la conférence de presse de Lagarde, les attentes du marché sont devenues quelque peu plus restrictives, passant de deux à trois hausses supplémentaires de taux intégrées (ce qui implique un pic de taux de dépôt de 3,25 %). Cette tendance s’est poursuivie ces derniers jours dans un contexte géopolitique très incertain, surtout après la récente escalade au Yémen et les menaces pesant sur les navires sortant du détroit de Bab-el-Mandeb.
Deux hausses supplémentaires de taux par la BCE semblent donc raisonnables au vu des données actuellement disponibles. Notre scénario de base est donc conforme à cela. Comme mentionné, cependant, il existe un risque important et croissant que deux hausses supplémentaires de la BCE ne suffisent pas à faire face à un choc inflationniste de plus longue durée.
La Fed augmente également son taux directeur
La Fed a également relevé son taux directeur de 25 points de base à 3,875 % le 16 septembre. Bien que cette décision ait été moins simple que dans le cas de la BCE, elle restait néanmoins économiquement logique. En effet, le marché du travail américain reste résilient, laissant à la Fed la marge de se concentrer sur le deuxième pilier de son mandat politique, la stabilité des prix. En août, l’inflation globale de l’IPC est restée inchangée à 3,4 % en glissement annuel. Bien que la mesure d’inflation préférée de la Fed soit l’indice des prix PCE (de base), l’inflation de l’IPC à 3,4 % reste bien au-dessus de l’objectif de 2 % de la Fed. L’inflation sous-jacente de l’IPC est également restée obstinément élevée, ne chutant que de 0,1 point de pourcentage à 2,4 % en août.
En tenant compte du double mandat de politique de la Fed, la hausse des taux de septembre a donc été économiquement cohérente, avec d’autres hausses susceptibles d’arriver. Nous prévoyons au moins une nouvelle hausse de 25 points de base d’ici la fin 2026, ce qui ramènerait le pic du taux directeur à 4,125 %.
Néanmoins, les risques sont également élevés aux États-Unis. Une inflation plus élevée et persistante que prévu pourrait contraindre la Fed à relever les taux (au moins une fois de plus) à 4,375 % début 2027. Cependant, l’incertitude actuelle entourant de telles estimations est exceptionnellement élevée.
Une courbe de taux plus abrupte, via des rendements obligataires plus élevés, effectue une partie du travail de resserrement pour les banques centrales
En estimant le nombre de hausses supplémentaires des taux par la BCE et la Fed, il faut également prendre en compte le fait que la récente accentuation de la pente des courbes de taux due à la hausse des taux réels à long terme provoque déjà un resserrement des conditions financières à la fois dans la zone euro et aux États-Unis.
Après tout, les rendements plus élevés des obligations nominales à dix ans en Allemagne résultent de plusieurs facteurs. Tout d’abord, cela reflète une attente d’inflation plus élevée, principalement due au choc des prix de l’énergie. Mais cela n’explique qu’en partie cette hausse, car les rendements réels des obligations augmentent également fortement. Cela reflète en partie une révision à la hausse des attentes du marché concernant les trajectoires des politiques de taux d’intérêt, mais surtout une prime de risque plus élevée (prime de terme). En retour, cette prime de risque plus élevée est probablement en partie liée à une incertitude accrue de l’inflation (c’est-à-dire une variabilité future plus élevée de l’inflation due à des chocs d’offre plus fréquents), mais aussi aux risques fiscaux, non seulement dans la zone euro, mais aussi en dehors, comme aux États-Unis.
Puisque les taux d’intérêt mondiaux à long terme (et en particulier leurs prix primaires inhérents) sont fortement corrélés, les rendements obligataires européens augmentent également en raison de ce qui se passe aux États-Unis et au Japon en termes de finances publiques et de politique. Une partie de l’évolution récente des taux d’intérêt est donc un resserrement exogène des conditions financières d’un point de vue européen, ce qui pourrait signifier que la BCE devrait resserrer moins que ce qui serait autrement nécessaire.
Pour la Fed, l’accentuation de la courbe est beaucoup plus sensible dans l’hypothèse où la hausse des rendements américains à dix ans est en grande partie due à une prime de risque plus élevée liée à une politique budgétaire non orthodoxe et, à long terme, insoutenable. Si cette tendance se poursuit, elle pourrait de plus en plus entraîner un conflit entre politique budgétaire et monétaire. Le pire résultat possible serait une détérioration de l’indépendance et de la crédibilité de la Fed.
Les écarts intra-EMU à nouveau sous une pression à la hausse
Les écarts intra-UEM ont récemment de nouveau subi une pression à la hausse. Deux raisons principales à cela sont le choc des prix de l’énergie et plusieurs risques politiques spécifiques à chaque pays. L’escalade géopolitique au Moyen-Orient a un effet direct sur les pays, et leurs écarts de taux d’intérêt, qui dépendent fortement du Moyen-Orient pour leurs importations d’énergie. L’Italie en est un exemple. Un effet indirect plus général se manifeste par l’impact négatif sur la croissance économique et les finances publiques. En conséquence, pour le reste de 2026 à une grande partie de 2027, nous sommes devenus (temporairement) plus pessimistes quant au niveau global des écarts de rendement dans la zone euro par rapport aux rendements obligataires allemands.
Deuxièmement, il y a le risque politique. Les élections présidentielles françaises du deuxième trimestre 2027 sont particulièrement frappantes. Les conséquences politiques incertaines risquent d’élargir l’écart des rendements français au premier trimestre. Au final, une solution politique pragmatique émergera probablement, après quoi cette différence pourrait à nouveau diminuer assez rapidement. Néanmoins, des pays qui entretiennent traditionnellement des liens économiques étroits avec la France, comme la Belgique, pourraient faire face à des répercussions d’éventuelles turbulences françaises dues à la fragilité de leurs propres finances publiques.
Des questions ?
Contactez votre private banker ou wealth manager.

Cette nouvelle ne constitue ni une recommandation d’investissement ni un conseil.