
Élections américaines de mi-mandat : "la vague bleue", secoué, pas remué
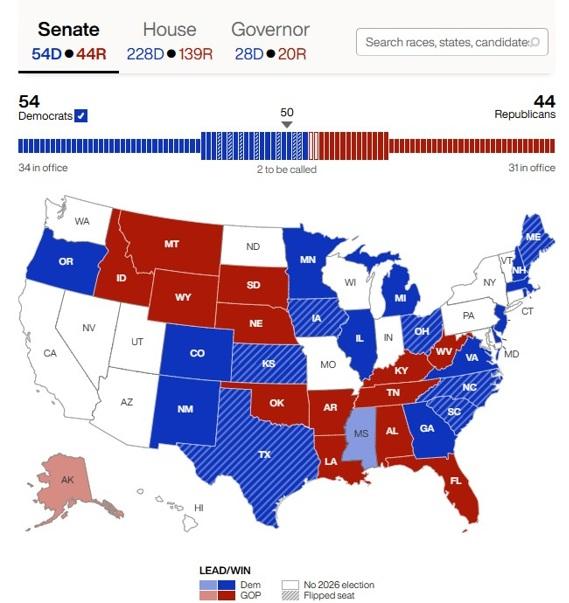
Les élections de mi-mandat confirment le scénario escompté de la "vague bleue", les démocrates ayant fait nettement mieux que prévu. À court terme, cela pourrait faire craindre un durcissement de la réglementation en matière d’IA et une incertitude politique accrue, mais les conséquences économiques devraient être limitées. Un Congrès démocrate devrait avoir un peu plus de chances de mettre en place des mesures de relance supplémentaires sans le veto du président Trump. À la crainte d’un coup de frein national à grande échelle à la construction de centres de données s'oppose le soutien sans réserve de Donald Trump à l’IA. Les entreprises actives dans le secteur des énergies renouvelables devraient en revanche profiter d’un climat plus favorable, tandis que le "risque d’enquête" pourrait mettre dans une situation délicate les entreprises entretenant des liens étroits avec le président américain.
Les marchés haussent les épaules ?
Les taux américains à 2 et 10 ans ont baissé de 4 à 5 points de base dans un premier temps, pour s’établir respectivement à 4,6% et 4,92%, après avoir légèrement rebondi hier face à un nombre de créations d'emplois aux États-Unis supérieur aux prévisions. Aujourd’hui, c’est l’espoir de voir le pouvoir de Donald Trump être un peu plus limité qui prévaut. Tout cela n’a guère d’impact sur l’Europe, puisque le taux allemand à 10 ans poursuit la baisse entamée hier (-2 points de base à 3,3%), tandis que le taux à 2 ans s’est maintenu à 3,01%. Le dollar trébuche toutefois face à l’euro (1 euro = 1,1259 dollar), tandis que le cours de l’or remonte de 2,9% pour s’établir à 4 043 dollars.

Les actions européennes progressent de 0,9%, se relevant ainsi de la baisse de 0,6% accusée hier. Au niveau sectoriel, les matières premières, les banques, les services aux collectivités et les biens de consommation mènent la danse, même si cela tient davantage à une nouvelle salve de solides résultats d'entreprise qu'à une déclaration politique.
À Wall Street, la vague bleue semble surtout toucher les valeurs technologiques américaines. Celles-ci ont plongé à 2% pour l’indice Nasdaq en après-Bourse, mais cette perte s’est rapidement réduite à 0,5% avant de se transformer en un gain de 0,4%. Le sentiment initial a donc rapidement cédé la place à un peu plus de rationalité. Au cœur de cette analyse se trouve la volonté démocrate de limiter la construction de centres de données d’IA, et donc le déploiement de l’IA, du cloud computing et des infrastructures hyperscale.
L'AI trade sous les projecteurs
Bon nombre des "États IA" ont élu, pour la première fois depuis longtemps, des gouverneurs démocrates, notamment au Texas. L’ancien homme fort, Greg Abbott, devait lever après les élections un moratoire temporaire sur la construction et l’expansion du secteur, mais sa rivale démocrate dont la victoire était inattendue n’en a aucunement l’intention. Le Texas représente environ 25% de l'ensemble de la nouvelle capacité de centres de données (35 GW) qui doit être mise en service d’ici 2030, capacité à laquelle les États IA tels que l’Ohio, la Pennsylvanie, la Géorgie, l’Arizona, le Nevada et l’Iowa ajoutent ensemble 20 GW supplémentaires. La vague bleue affecte donc directement la poursuite du déploiement de l’IA, du cloud computing et des infrastructures hyperscale d’entreprises telles que Microsoft, Amazon, Alphabet et Meta. Dans le même temps, un tel ralentissement pourrait justement profiter aux centres de données déjà opérationnels, car ceux-ci pourront transformer cette capacité plus limitée en bénéfices supplémentaires grâce à des loyers plus élevés.
Plus globalement, la récente vague de ventes sur les valeurs technologiques et cycliques semble quelque peu exagérée, notamment parce que l’économie américaine continue d’aligner des performances supérieures aux prévisions et que la croissance bénéficiaire des entreprises du S&P 500 s’est établie à environ 30% au troisième trimestre. Par ailleurs, les prévisions bénéficiaires des entreprises technologiques continuent d'augmenter et les programmes de rachat d’actions reprennent progressivement.

Perspectives 2027
Après la vague bleue, l’attention pourrait (finalement) se tourner vers une année 2027 plus compliquée. La hausse des taux d’intérêt et des prix de l’énergie ouvre la voie à un ralentissement de la croissance économique et, par conséquent, à une baisse potentielle des rendements boursiers. Le pic de l’euphorie IA étant désormais derrière nous, les investisseurs se détournent des investissements dans les infrastructures et les centres de données pour se concentrer sur leur monétisation et leur rendement. Dans le même temps, les coûts de financement des pouvoirs publics et des entreprises augmentent et la situation budgétaire reste précaire dans plusieurs pays. Les bénéfices des entreprises devront à nouveau devenir le principal moteur des rendements boursiers.
Plus globalement, l'impact économique de la vague bleue semble minime. L’économie américaine continue de croître à un rythme soutenu, grâce à une contribution plus importante des investissements et de la consommation. Au troisième trimestre, la croissance du PIB aura sans doute encore été robuste, étant donné que la consommation privée et les investissements non résidentiels restent solides, tandis que les stocks se reconstituent. KBC table sur 2,2% pour 2026 et 2,1% pour 2027.
Les investisseurs sortent toujours gagnants des élections de mi-mandat ?
Dans l'attente des résultats définitifs des élections, c’est surtout la position du président Trump qui sera à surveiller. Il a déjà fait savoir qu’il respecterait le résultat du scrutin, mais sa défaite tiendrait selon lui essentiellement à l’absence de son nom sur les bulletins de vote. Il reste également à voir si celui-ci recourra (encore) davantage aux décrets présidentiels et aux vetos ou si le mandat d'un Donald Trump aux pouvoirs rabotés pourra justement limiter les turbulences géopolitiques et stabiliser les marchés obligataires.
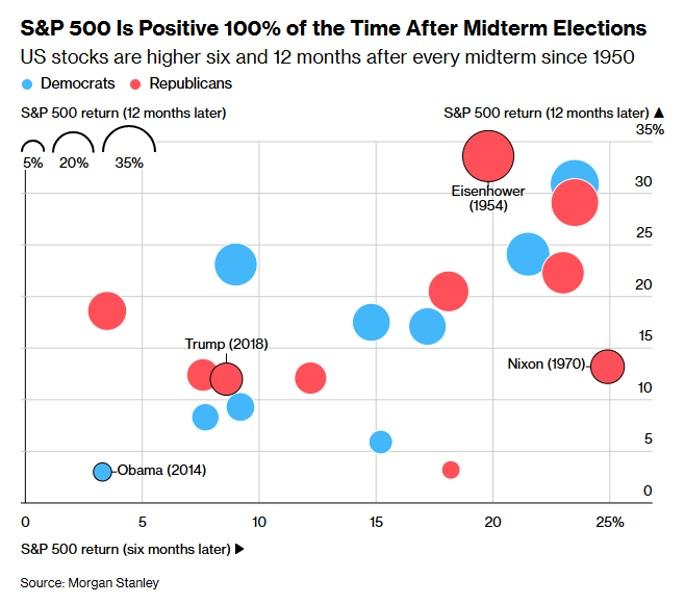
Les investisseurs misent en tout cas pleinement sur une statistique frappante: depuis 1950, le S&P 500 a toujours affiché des performances positives durant les 12 premiers mois suivant les élections de mi-mandat. Les bases ont d'ores et déjà été posées en octobre, un mois durant lequel les marchés financiers se sont retrouvés pris dans une tempête parfaite, caractérisée par un resserrement de la politique monétaire, la hausse des prix du pétrole, l’incertitude politique, les doutes entourant la rentabilité des investissements colossaux dans l’IA et la viabilité de plus en plus préoccupante des finances publiques. Le fait que les indices boursiers cotent à des niveaux remarquablement proches de leurs records s’explique par une rotation sectorielle poussée. Les fonds spéculatifs ont réduit les risques, les stratégies de momentum ont été sous pression, les actions cycliques ont enregistré des performances nettement inférieures à celles des valeurs défensives et les obligations ont retrouvé leur rôle traditionnel de valeur refuge.
Des questions?
Contactez votre private banker ou wealth manager.