Haben Sie eine Gruppenversicherung für Ihre Mitarbeiter bei der KBC? Auf dieser Seite finden Sie Antworten auf häufig gestellte Fragen.
Schnell zu
Was ist das KBC Business Dashboard?
Das KBC Business Dashboard ist ein Online-Portal. Sie können dort ganz einfach die Bank- und Versicherungsangelegenheiten für Ihr Unternehmen verwalten. Das betrifft unter anderem Ihre Gruppenversicherung und die kollektive Krankenhausaufenthaltsversicherung.
In einem kurzen Video erfahren Sie mehr über das Dashboard.

Welches sind die Möglichkeiten des KBC Business Dashboard?
Nachstehend finden Sie eine Übersicht über die verschiedenen Funktionen für Ihre Gruppenversicherung und Ihre kollektive Krankenhausaufenthaltsversicherung. Allgemeine Informationen zum KBC Business Dashboard finden Sie hier: Entdecken Sie die Verwaltungsfunktionen im KBC Business Dashboard
1. Arbeitnehmerdaten hinzufügen oder ändern
Unter „Verwaltung der Arbeitnehmer“ können Sie
- neue Arbeitnehmer hinzufügen
- ausscheidende Arbeitnehmer melden
- Adressen, Familienstand und Beschäftigungsgrad ändern
- Ruhestand, Invalidität oder Tod melden
- Familienmitglieder zur kollektiven Krankenhausaufenthaltsversicherung hinzufügen oder daraus entfernen
Unter „Jährliche Verwaltung der Löhne und Boni“ können Sie Folgendes tun:
- Gehälter Ihrer Arbeitnehmer jährlich einreichen
- Bonusdateien für die Bonusgruppenversicherung hochladen und abrufen
2. Übersicht Ihrer Gruppenversicherungen
In dieser Übersicht sehen Sie
- Alle Gruppenversicherungen, für die Sie eine Vollmacht haben
- Alle angeschlossenen Arbeitnehmer pro Police
- Daten pro Arbeitnehmer wie die aufgebaute Altersvorsorge und versicherte Deckungen
3. Einsicht in Dokumente und Dateien
Unter „Dokumente und Dateien“ finden Sie unter anderem:
- Prämienübersichten pro Satzung und pro Arbeitnehmer und Deckung
- Dokumente über das Finanzierungsniveau Ihrer Satzungen
- LSS-Übersichten pro Quartal und pro Jahr
Sie können hier auch selbst Dateien hochladen, z. B. ein Beitrittsformular, ein Änderungsformular oder eine Bescheinigung eines anderen Versicherers bei einer kollektiven Krankenhausaufenthaltsversicherung.
Über „Verwalten von Benachrichtigungen“ können Sie bis zu drei E-Mail-Adressen festlegen. So sind Sie immer über neue Dateien informiert.
Sie können auch die allgemeine E-Mail-Adresse Ihrer Gesellschaft eingeben. In unserer E-Mail geben wir an, für wen das neue Dokument oder die neue Datei bestimmt ist. Die E-Mails enthalten keine vertraulichen Informationen.
Wie beginne ich mit dem KBC Business Dashboard?
- Wenden Sie sich an Ihren Ansprechpartner bei der KBC, um das KBC Business Dashboard zu beantragen.
- Bestimmen Sie einen Verwalter für das Dashboard
- Dieser Verwalter kann weitere Benutzer hinzufügen und bestimmte Funktionen für Gruppenversicherungen oder kollektive Krankenhausaufenthaltsversicherungen pro Benutzer einrichten.
Der gesetzliche Vertreter Ihres Unternehmens muss Ihnen auch Zugriff auf die Policen, die Sie einsehen und verwalten dürfen, geben. Dafür benötigen Sie eine Vollmacht . Auch das regeln Sie mit Ihrem Ansprechpartner bei der KBC. Dies ist notwendig, da Sie mit vertraulichen Daten, wie Löhnen, arbeiten.
Tipp
Geben Sie die Vollmacht für Ihre Gruppen- und Krankenhausaufenthaltsversicherungen denselben Personen. Das macht die Verwaltung einfacher.
KBC Mobile für Ihre Mitarbeiter
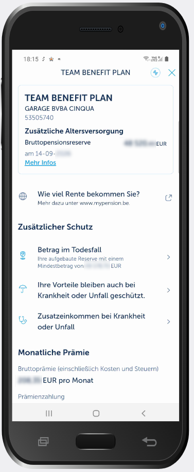
Ihre angeschlossenen Mitarbeiter haben ihre Gruppenversicherung in KBC Mobile immer griffbereit. Über „Meine KBC“ und „Versicherungen“ finden sie schnell die Kachel ihrer Gruppenversicherung.
Sie können auf diese Kachel klicken und die wichtigsten Vertragsinformationen stets auf dem neuesten Stand einsehen, zum Beispiel:
- die aktuell aufgebaute Reserve und deren Entwicklung in den letzten drei Jahren
- das versicherte Todesfallkapital bei Tod vor Eintritt in den Ruhestand
- den Schutz, der bei Krankheit oder Unfall dank der Deckung Prämienfreiheit erhalten bleibt, sofern Sie diese Deckung abgeschlossen haben.
- gegebenenfalls die versicherte monatliche Rente dank der Deckung Arbeitsunfähigkeit, sofern Sie diese abgeschlossen haben.
So können Ihre Mitarbeiter die wichtigsten Informationen selbst einsehen und müssen sich dafür nicht an Ihre Personalabteilung wenden. Auch Mitarbeiter, die keine KBC-Kunden sind, können KBC Mobile nutzen, um die Gruppenversicherung einzusehen. KBC MobileLesen Sie mehr über KBC Mobile.
Hier ein Vorgeschmack:
Mypension.be für Ihre Mitarbeiter
Unter www.mypension.be finden Ihre Mitarbeiter
- Informationen über ihre zusätzliche Altersversorgung
- Allgemeine und Besondere Bedingungen
- Jährliche Pensionsübersichten
Weitere Informationen zur zusätzlichen Altersversorgung.
KBC Versicherungen übermittelt auch persönliche Übersichten. Diese enthalten zusätzliche Details zu den einzelnen Verträgen Ihrer Mitarbeiter, wie
- Garantiertes Einkommen
- Prämienfreiheit
Häufig gestellte Fragen zu ihrer Gruppenversicherung können Ihre Mitarbeiter in den FAQ auf unserer Website nachlesen.
Was ist das Transparenzgesetz?
Das Transparenzgesetz ist ein Gesetz vom 26. Dezember 2022. Mit diesem Gesetz sollen die Informationen über die zusätzliche Altersversorgung klarer und transparenter werden.
Das Gesetz schreibt vor, dass die Informationen
- regelmäßig aktualisiert werden,
- klar und verständlich sind
- keine Fachsprache enthalten
- nicht irreführend sind.
- auf Papier oder in digitaler Form (z. B. mypension.be) erhältlich sind.
Sigedis spielt dabei eine zentrale Rolle, unter anderem über mypension.be und DB2P.
Mehr über die Anwendung des Transparenzgesetzes bei KBC Versicherungen
Was ist die gesetzliche Mindestrenditegarantie?
Das Gesetz über die Zusatzpensionen (WAP) ist seit 2004 in Kraft. In Artikel 24 dieses Gesetzes wird eine Mindestrendite für die Arbeitgeber- und Arbeitnehmerbeiträge für Gruppenversicherungen mit festen Beiträgen festgelegt. Als Arbeitgeber sind Sie für diese Mindestrendite verantwortlich.
Die Mindestrenditegarantie
- entspricht der durchschnittlichen Rendite der belgischen 10-jährigen linearen Anleihen (OLOs) der letzten 24 Monate.
- wird jährlich von der Autorität für finanzielle Dienste und Märkte (FSMA) neu berechnet und mitgeteilt und gegebenenfalls zum 1. Januar des Folgejahres angepasst.
Unabhängig vom Ergebnis der Formel gilt eine Mindestrenditegarantie von 1,75% und eine Höchstrenditegarantie von 3,75%.
Am 1. Januar 2025 wurde die gesetzliche Mindestrenditegarantie von 1,75% auf 2,50% angehoben. Dies gilt für Prämien, die ab diesem Datum gezahlt werden. Wir wenden hier die horizontale Methode an, die in den Zweig-21-Pensionsplänen üblich ist. Für frühere Prämien gilt weiterhin die bisherige Mindestrendite
Wie unterstützt KBC Versicherungen Sie?
- Mit einer Gesamtrendite
KBC Versicherungen will ein zuverlässiger Partner für seine Kunden sein und strebt daher danach, Sie bei Ihrer Verpflichtung als Versorgungsträger der Gruppenversicherung optimal zu unterstützen.
Zuerst legt KBC Versicherungen den vertraglichen Zinssatz entsprechend dem finanziellen Kontext und im Hinblick auf die langfristige Sicherheit fest. So wurde der vertragliche Zinssatz am 1. April 2024 erhöht.
Außerdem prüfen wir jährlich, ob wir diesen vertraglichen Zinssatz um eine Gewinnbeteiligung ergänzen können. So haben wir in der Vergangenheit jedes Mal eine attraktive Nettogesamtrendite erzielt. In den Produktinformationen des KBC Team Benefit Plan finden Sie weitere Informationen über die Gesamtrendite in der Vergangenheit.
- Mit Informationen zum globalen Finanzierungsniveau
Wir informieren Sie jedes Jahr über das globale Finanzierungsniveau (GFN) Ihrer Gruppenversicherung. Auf diese Weise kennen Sie den Stand der Dinge und erleben Sie keine unangenehmen Überraschungen. Falls es einen Fehlbetrag gibt, sehen Sie es in der Übersicht im KBC Business Dashboard.
Welche Auswirkungen hat das Einheitsstatut auf die Gruppenversicherung?
Seit dem 1. Januar 2015 darf bei neuen Pensionszusagen nicht mehr zwischen Arbeitern und Angestellten unterschieden werden.
Für ältere Pläne, die noch Unterschiede zwischen Arbeitern und Angestellten enthalten, hat der Gesetzgeber einen klaren Fahrplan für die Harmonisierung vorgegeben.
Zwei wichtige Fristen für Pensionszusagen
Bis 2027: Die sektoralen Altersvorsorgepläne müssen bis spätestens 31. Dezember 2026 harmonisiert werden. Dadurch erhalten die Arbeitgeber Klarheit über die sektoralen Verpflichtungen, die sie berücksichtigen müssen.
Bis 2030: Den Arbeitgebern wird eine Frist bis zum 1. Januar 2030 eingeräumt, um alle bestehenden Unterschiede zwischen Arbeitern und Angestellten bei der Pensionszusage zu beseitigen. Ab diesem Zeitpunkt ist jede Art der Unterscheidung verboten.
Was bedeutet das konkret für Sie?
Haben Sie eine Pensionszusage, in der Arbeiter und Angestellte unterschiedlich behandelt werden? Dann muss das schrittweise korrigiert werden. Es ist nicht erlaubt, neue Unterschiede einzuführen, es sei denn, sie verringern einen bestehenden Unterschied.
- Als Arbeitgeber haben Sie bis zum 1. Januar 2030 Zeit, Ihren Plan gegebenenfalls anzupassen. Dazu müssen Sie sich rechtzeitig für den Harmonisierungsprozess anmelden.
- Jeder Arbeitgeber muss dafür sorgen, dass die Unterschiede in der zusätzlichen Altersversorgung zwischen Arbeitern und Angestellten bis 2030 vollständig beseitigt sind. Deshalb ist es wichtig, sich rechtzeitig mit der Situation im Unternehmen zu befassen.
Konkret bedeutet dies für Sie als Arbeitgeber, dass Sie herausfinden müssen, ob heute Unterschiede bestehen.
Ihr KBC-Experte unterstützt das Unternehmen gerne bei jedem Schritt, damit Sie als Arbeitgeber sicher sein können, dass Sie die gesetzlichen Verpflichtungen rechtzeitig erfüllen.
Haben Sie nicht gefunden, was Sie suchen?
Ihr Ansprechpartner bei der KBC hilft Ihnen gern weiter.