
De wereld in beeld: van AI naar defensief, beleggers verleggen hun focus
Oktober 2026 vormde een belangrijk keerpunt voor de wereldwijde aandelenmarkten. Gedurende het grootste deel van het jaar werden de beurzen gedragen door technologieaandelen en bedrijven die profiteerden van de wereldwijde opmars van artificiële intelligentie. In oktober kwam hier echter tijdelijk verandering in. Hardnekkige inflatie, stijgende olieprijzen, geopolitieke spanningen en toenemende twijfels over de rendabiliteit van de enorme AI-investeringen zorgden voor een duidelijke rotatie binnen de markten. Beleggers verkochten een deel van hun technologie- en groeiaandelen en verplaatsten kapitaal naar meer defensieve sectoren zoals consumentengoederen, gezondheidszorg, nutsbedrijven en energie. Het resultaat was een maand waarin waarde-aandelen en defensieve sectoren duidelijk beter presteerden dan groeiaandelen.
Geopolitieke en macro-economische ontwikkelingen bepaalden het marktsentiment
De belangrijkste geopolitieke factor in oktober was de verdere escalatie van het conflict in het Midden-Oosten. Aanvallen op olie-infrastructuur en toenemende spanningen rond belangrijke energieroutes deden de olieprijs fors stijgen. De Brent-olieprijs liep op tot boven 110 dollar per vat, wat bij beleggers opnieuw vrees deed ontstaan voor een nieuwe inflatiegolf. Hogere energieprijzen hebben immers een rechtstreekse impact op transportkosten, productiekosten en uiteindelijk ook op de prijzen die consumenten betalen.
Tegelijkertijd bleef de inflatie in de Verenigde Staten hoger dan verwacht. Nieuwe inflatiecijfers bevestigden dat de prijsdruk nog steeds onvoldoende afnam om de centrale bank comfortabel te maken. Hierdoor bleven beleggers rekening houden met een omgeving van hogere rentevoeten gedurende een langere periode. Hoewel de Federal Reserve bij haar vergadering eind oktober de rente ongewijzigd liet op 4%, gaf zij weinig signalen dat een snelle versoepeling van het monetair beleid eraan zat te komen.
Voor aandelenmarkten is dit een belangrijk gegeven. Hogere rentevoeten verhogen immers de discontovoet waarmee toekomstige winsten worden gewaardeerd. Vooral technologiebedrijven worden hierdoor getroffen, omdat een groot deel van hun verwachte waarde gebaseerd is op winsten die pas vele jaren in de toekomst gerealiseerd worden.
Daarnaast ontstond er ook bezorgdheid over de mogelijke economische gevolgen van een uitzonderlijk sterke El Niño-cyclus. Hogere voedselprijzen en verstoringen in landbouwproductie zouden de inflatie verder kunnen aanwakkeren, wat beleggers ertoe aanzette om voorzichtiger te worden en defensievere posities op te bouwen.
Een uitgesproken sectorrotatie op de aandelenmarkten
De combinatie van geopolitieke onzekerheid, hoge energieprijzen en rentevrees leidde tot een van de sterkste sectorrotaties van de afgelopen jaren.
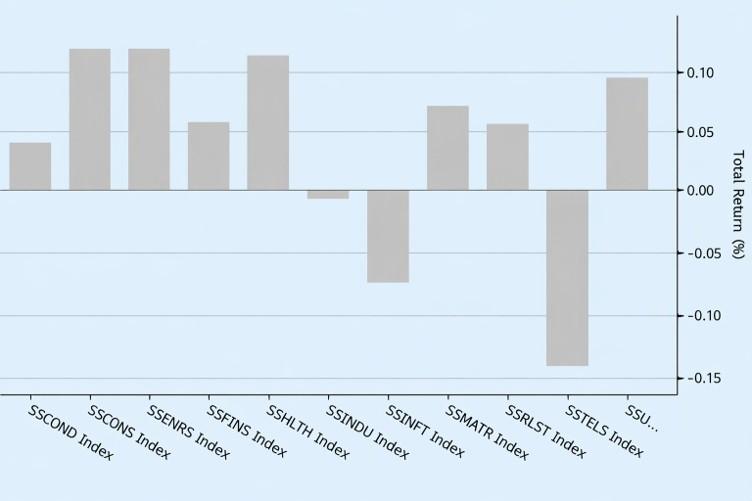
De best presterende sectoren waren consumentengoederen, energie, gezondheidszorg en nutsbedrijven. Deze sectoren beschikken over stabiele inkomstenstromen en zijn relatief ongevoelig voor economische schommelingen. Bovendien kunnen veel van deze bedrijven hogere kosten relatief gemakkelijk doorrekenen aan hun klanten, waardoor hun winstmarges beter beschermd blijven wanneer de inflatie stijgt.
Binnen de sector van consumentengoederen waren bedrijven zoals Procter & Gamble, Coca-Cola en Walmart bijzonder in trek. Deze ondernemingen verkopen producten die consumenten nodig blijven hebben, ongeacht de economische omstandigheden. Hun voorspelbare winsten en solide dividenduitkeringen werden opnieuw gewaardeerd door beleggers.
Ook gezondheidszorg kende een sterke maand. Bedrijven zoals Johnson & Johnson en Roche profiteerden van hun defensieve karakter. In tijden van onzekerheid geven beleggers vaak de voorkeur aan ondernemingen waarvan de omzet minder afhankelijk is van de economische conjunctuur.
De energiesector behoorde eveneens tot de grote winnaars van oktober. De stijgende olieprijzen zorgden voor hogere winstverwachtingen bij olie- en gasmaatschappijen zoals Exxon Mobil, Chevron en ConocoPhillips. Beleggers zagen deze bedrijven als directe begunstigden van de geopolitieke spanningen en de beperkte olieaanvoer.
Waarom technologie en AI onder druk kwamen
De technologiesector kende daarentegen een moeilijke maand. Op sectorniveau verloor de technologiesector ongeveer 7,5%, terwijl communicatiediensten zelfs meer dan 14% terrein prijsgaven.
Het opvallende is dat dit niet betekende dat de fundamentele vooruitzichten voor artificiële intelligentie plotseling verslechterden. Integendeel. De verwachtingen voor de wereldwijde AI-uitgaven bleven stijgen. Marktanalisten verwachten dat ondernemingen wereldwijd in 2026 ongeveer 2,7 biljoen dollar zullen uitgeven aan AI-gerelateerde technologieën en diensten. Ook cloudspelers zoals Microsoft bleven indrukwekkende groeicijfers voorleggen, terwijl bedrijven als ServiceNow en TSMC wezen op een aanhoudend sterke vraag naar AI-oplossingen.
De correctie was vooral het gevolg van stijgende twijfels over de rendabiliteit en timing van deze investeringen. Beleggers begonnen zich af te vragen wanneer de enorme investeringen in datacenters, chips en AI-infrastructuur zich daadwerkelijk zullen vertalen in hogere winsten en vrije kasstromen.
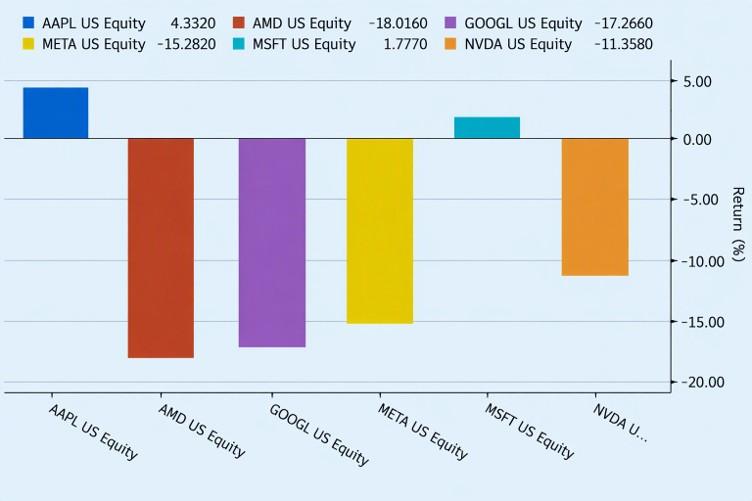
Vooral bedrijven die sterk afhankelijk zijn van verdere AI-infrastructuurinvesteringen kregen het moeilijk. NVIDIA verloor meer dan 11%, AMD ongeveer 18%, Alphabet daalde meer dan 17% en Meta verloor meer dan 15% tijdens de maand.
Daartegenover stonden Apple en Microsoft, die relatief goed standhielden. Beleggers beschouwen deze ondernemingen als bedrijven die AI reeds succesvol beginnen te commercialiseren. Daarnaast beschikken zij over zeer sterke kasstromen en zijn zij minder afhankelijk van voortdurend stijgende investeringsuitgaven.
Dit verklaart waarom de AI-trend op lange termijn intact blijft, terwijl bepaalde AI-gerelateerde aandelen op korte termijn toch zwaar onder druk kwamen te staan.
Impact van de Amerikaanse verkiezingen
Een tweede belangrijk thema was de verrassend sterke overwinning van de Democraten bij de Amerikaanse tussentijdse verkiezingen begin november. De Democraten veroverden zowel het Huis van Afgevaardigden als de Senaat, terwijl president Trump wel aan de macht bleef.
Deze situatie creëert een zogenaamde "divided government", waarbij geen enkele partij de volledige controle heeft over het beleidsapparaat. Historisch gezien reageren financiële markten vaak positief op dergelijke situaties omdat extreme beleidswijzigingen moeilijker worden doorgevoerd.
Hoewel de verkiezingsuitslag pas begin november officieel werd bevestigd, begonnen beleggers reeds eind oktober rekening te houden met een mogelijke beleidsverschuiving. Sommige sectoren werden daardoor aantrekkelijker, terwijl andere sectoren onder druk kwamen.
Welke sectoren profiteren van een Democratische meerderheid?
De belangrijkste begunstigden van een Democratisch Congres lijken de sectoren van hernieuwbare energie, nutsbedrijven, industriële ondernemingen en defensieve consumptiegoederen te worden.
De verwachting leeft dat investeringsprogramma's voor hernieuwbare energie behouden blijven en dat subsidies voor zonne-energie, windenergie en elektrische voertuigen grotendeels intact zullen blijven. Bedrijven zoals NextEra Energy, First Solar, Iberdrola en Ørsted kunnen hiervan profiteren.
Ook industriële bedrijven kunnen baat hebben bij een afbouw van handelsspanningen en een versoepeling van bepaalde invoertarieven. Ondernemingen zoals Caterpillar en Deere zouden hierdoor kunnen profiteren van efficiëntere internationale toeleveringsketens.
Binnen de technologiesector lijken vooral softwarebedrijven en ondernemingen met sterke vrije kasstromen te profiteren. Apple en Microsoft behoren tot de belangrijkste voorbeelden.
Welke sectoren kunnen onder druk komen?
Niet alle sectoren reageren positief op de nieuwe politieke realiteit.
De energiesector kan op langere termijn geconfronteerd worden met minder gunstige beleidsmaatregelen indien de energietransitie versneld wordt. Exxon Mobil, Chevron en ConocoPhillips kunnen hierdoor in de komende jaren meer regulatoire tegenwind ondervinden.
Ook de defensiesector zou gevoeliger kunnen worden voor een mogelijke de-escalatie van internationale conflicten. Bedrijven zoals Lockheed Martin en Northrop Grumman behoren daarom tot de sectoren die minder aantrekkelijk lijken dan enkele maanden geleden.
Daarnaast kan de gezondheidszorgsector gedeeltelijk onder druk komen door nieuwe pogingen om geneesmiddelenprijzen te verlagen. Grote farmagroepen zoals Eli Lilly, Pfizer en AbbVie zijn hierdoor gevoeliger voor negatieve politieke verrassingen.
Regionale prestaties: Europa wint, Azië verliest
De prestatieverschillen tussen de regio's waren opvallend.
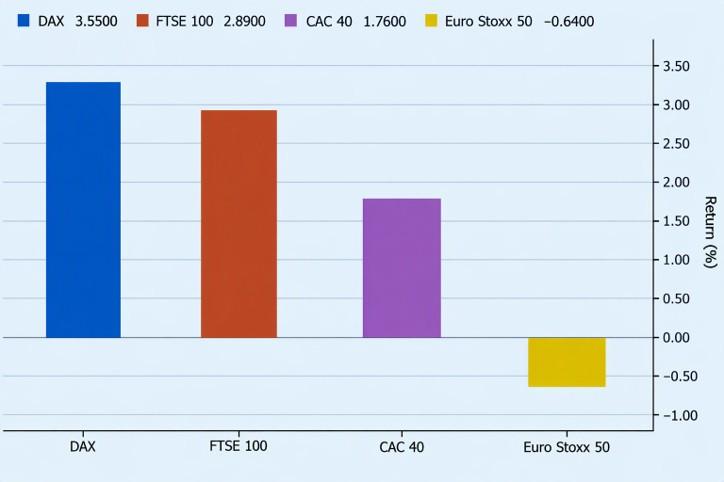
Europa was de duidelijke winnaar van oktober. De Duitse DAX-index steeg meer dan 3,5%, terwijl de Britse FTSE 100 bijna 3% won. Europese aandelen profiteerden van hun relatief lage blootstelling aan technologie en hun hogere gewicht in energie, banken en defensieve sectoren. De stijgende olieprijs werkte bovendien rechtstreeks in het voordeel van verschillende Europese indexen.
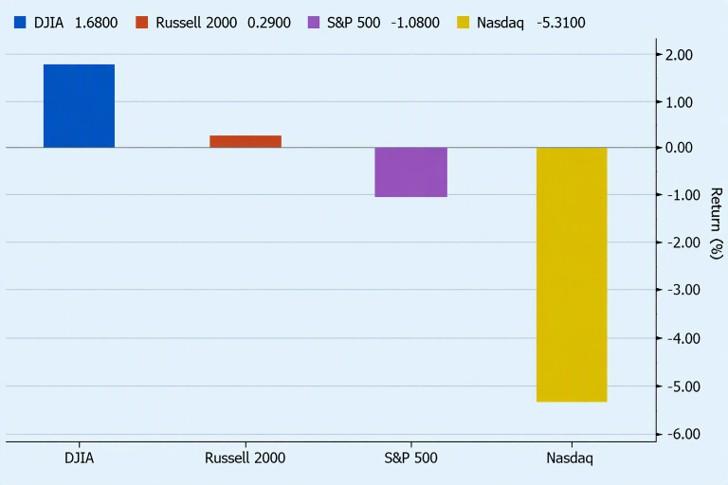
De Verenigde Staten kenden een gemengd beeld. De Dow Jones steeg bijna 2%, maar de Nasdaq verloor meer dan 5%. Dit bevestigt de sterke rotatie weg van groei- en technologieaandelen richting meer defensieve segmenten van de markt.
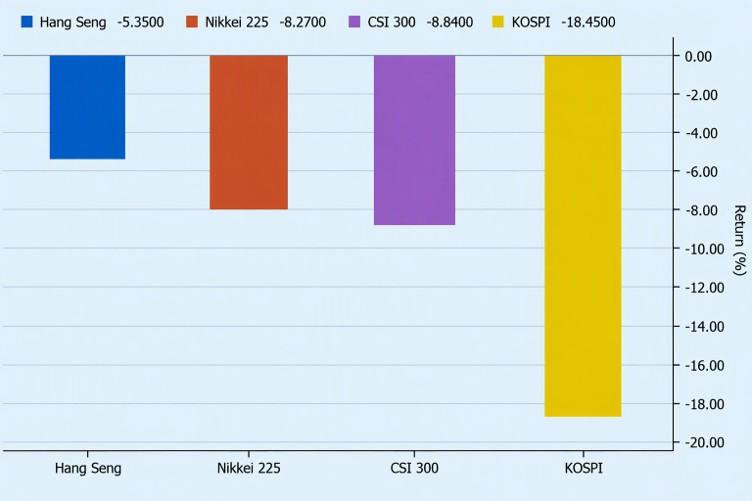
Azië was veruit de zwakste regio. De Zuid-Koreaanse KOSPI-index verloor meer dan 18%, terwijl ook Japanse en Chinese aandelen stevig terugvielen. De verklaring ligt voornamelijk in de hoge blootstelling van Aziatische indexen aan halfgeleiders en technologiehardware. Bedrijven zoals Samsung Electronics, SK Hynix en diverse toeleveranciers van de AI-industrie werden zwaar getroffen door de wereldwijde verkoopgolf in technologieaandelen.
Beleggingsimplicaties
Op basis van de ontwikkelingen in oktober lijkt een meer evenwichtige portefeuillesamenstelling aangewezen.
Wij blijven constructief over het structurele groeipotentieel van artificiële intelligentie, maar verkiezen daarbij ondernemingen die reeds aantoonbare inkomsten uit AI genereren. Microsoft, Apple, TSMC en ASML blijven wat ons betreft de meest attractieve kwaliteitsnamen binnen het thema.
Daarnaast lijkt een overweging van defensieve sectoren verantwoord. Gezondheidszorg, consumentengoederen en nutsbedrijven bieden een aantrekkelijke combinatie van winststabiliteit, prijszettingskracht en relatief beperkte economische gevoeligheid.
Regionaal blijft Europa aantrekkelijk geprijsd en profiteert de regio van haar relatief defensieve samenstelling. Amerikaanse technologie blijft een structureel groeiverhaal, maar de waarderingen en de onzekerheid rond toekomstige AI-investeringen pleiten voorlopig voor een meer selectieve aanpak.
Conclusie
De belangrijkste conclusie luidt dat de AI-supercyclus niet ten einde is, maar dat oktober heeft aangetoond dat beleggers opnieuw grotere aandacht besteden aan kwaliteit, cashflows, waardering en winstgevendheid. In een omgeving van hoge rentevoeten, geopolitieke onzekerheid en verhoogde inflatie blijft een evenwichtige portefeuille met zowel groeipotentieel als defensieve bescherming de meest aangewezen strategie.
Fixed Income: centrale banken houden voet bij stuk, markten blijven onder druk
Oktober bleek een maand van opmerkelijke institutionele ontwikkelingen aan beide zijden van de Atlantische Oceaan. Centrale banken hielden hun beleidsrentes ongewijzigd, terwijl de markten worstelden met de ongemakkelijke realiteit van hardnekkige inflatie, geopolitieke verstoringen op de energiemarkten en politieke turbulentie in Europa. Tegen deze achtergrond stegen de langetermijnrentes verder, werden rentecurves steiler, liepen high-yield kredietspreads licht uit en kreeg de Amerikaanse dollar bescheiden steun. De maand eindigde met twee centralebankbesluiten die weliswaar breed verwacht werden, maar belangrijke signalen gaven voor december en mogelijk daarna.
Amerikaanse rente: druk op het lange eind, Fed houdt rente stabiel
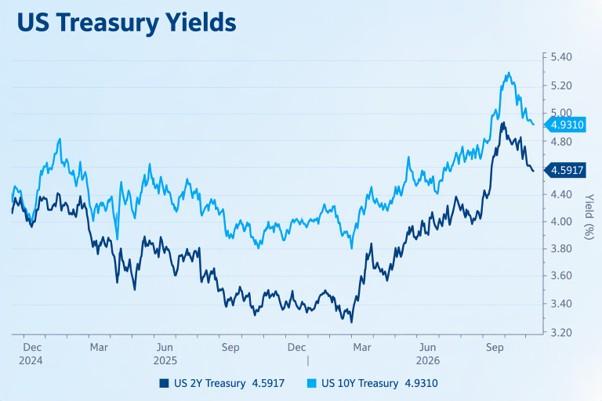
Het rendement op de Amerikaanse 10-jarige staatsobligatie sloot oktober af op 4,93%, een niveau dat de cumulatieve herprijzing weerspiegelt van het "higher for longer"-scenario dat de tweede helft van 2026 domineerde. Het rendement op de 2-jarige Treasury eindigde op 4,59%, waardoor de rentecurve opnieuw licht positief hellend werd. Deze steilere curve was voornamelijk het gevolg van oplopende lange rentes vanwege begrotingszorgen, veerkrachtige groeicijfers en de investeringsgolf rond artificiële intelligentie die de kredietvraag hoog hield.
De 10-jaarsrente bereikte zelfs haar hoogste niveau van het jaar. Drie factoren lagen aan de basis van deze stijging:
- De Amerikaanse economie bleef sterk presteren, wat bleek uit een solide resultatenseizoen.
- De inflatie bleef hardnekkig boven de Fed-doelstelling van 2%.
- Het grote aanbod van nieuwe Amerikaanse staatsobligaties moest door de markt worden opgenomen.
Fed-gouverneur Christopher Waller versterkte begin oktober bovendien de havikachtige toon door te stellen dat bijkomende renteverhogingen waarschijnlijk noodzakelijk zouden zijn.
Fed-vergadering van 28 oktober
Het FOMC besliste met 10 stemmen tegen 2 om de beleidsrente ongewijzigd te laten binnen een doelbereik van 3,75% tot 4,00%. Fed-voorzitter Kevin Warsh hield tijdens de persconferentie een zorgvuldig evenwichtige boodschap aan. Hij benadrukte dat de Fed bereid blijft te handelen indien nodig, zonder zich expliciet vast te leggen op een renteverhoging in december.
Aanvankelijk interpreteerden de markten dit als een pauze in de renteverhogende cyclus, maar de voorwaardelijk havikachtige toon van Warsh zorgde ervoor dat de korte rente nauwelijks daalde.
Een opvallende structurele aankondiging was dat het FOMC vanaf volgend najaar het aantal rentevergaderingen zal verminderen. Dit zorgde kortstondig voor lagere obligatierentes, maar de aandacht verschoof snel opnieuw naar de inflatievooruitzichten.
Gevolgen voor de korte rente
De 2-jarige Treasury-rente van 4,59% weerspiegelt dat de markt nog steeds een reële kans ziet op een renteverhoging in december.
Met een beleidsrente van 4,00% blijft het reële renteniveau duidelijk restrictief. Zowel geldmarktrentes als T-billrendementen bleven dicht bij de beleidsrente noteren, terwijl er vrijwel geen renteverlagingen worden verwacht in de nabije toekomst.
Ook de notulen van de vergadering van september bevestigden een unaniem draagvlak voor de toenmalige renteverhoging en onderstreepten de eerder havikachtige houding binnen de Fed.
Europese rente: ECB houdt rente stabiel te midden van het Lagarde-nieuws
Langetermijnrentes
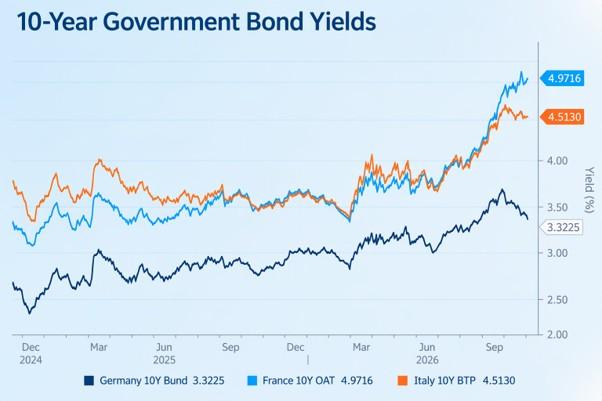
De Duitse 10-jarige Bund sloot oktober af op 3,34%, terwijl de 2-jarige Duitse rente eindigde op 3,08%.
Hoewel de Europese rentecurve historisch gezien relatief vlak blijft, werd ook zij in oktober iets steiler. De belangrijkste drijfveer was de nieuwe stijging van de energieprijzen als gevolg van de oorlog met Iran.
Inflatieverwachtingen liepen opnieuw op. Volgens de enquête van de ECB wordt nu uitgegaan van:
- 3,0% inflatie in 2026
- 2,6% inflatie in 2027
Daarnaast zorgden de politieke en begrotingsproblemen in Frankrijk voor hogere risicopremies op staatsobligaties uit perifere en semi-kernlanden.
ECB-vergadering van 29 oktober
De ECB besloot de depositorente onveranderd te laten op 2,50%, volledig in lijn met de verwachtingen van de markt.
De vergadering werd echter overschaduwd door het verrassende nieuws dat Christine Lagarde haar functie als ECB-voorzitter al in februari zal neerleggen om zich vrijer te kunnen uitspreken over politieke thema's, waaronder de situatie in Frankrijk.
Tijdens haar laatste persconferentie probeerde Lagarde de vrees voor bredere inflatiedruk te temperen. Volgens haar blijven de loonstijgingen onder controle en werd een renteverhoging wel besproken, maar uiteindelijk verworpen.
Toch blijven de havikken luid klinken
Na de vergadering bleef een aantal ECB-bestuurders waarschuwen voor opwaartse inflatierisico's. Daardoor beschouwen de financiële markten een renteverhoging in december nog steeds als het meest waarschijnlijke scenario.
De opvolging van Lagarde zorgt wel voor een bijkomende onzekerheidsfactor, al suggereert de communicatie van verschillende ECB-bestuurders achteraf een grote continuïteit in het beleid.
Wisselmarkten: dollar licht sterker, euro verliest terrein
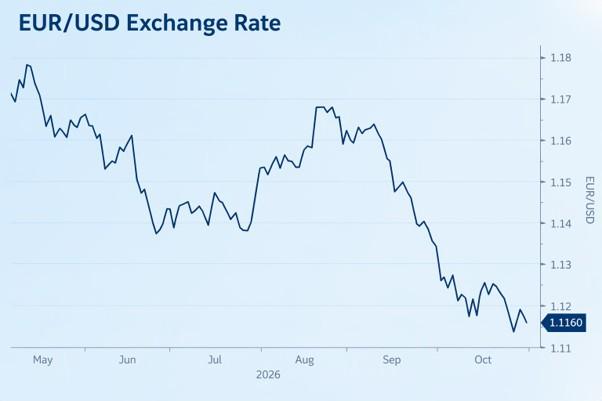
De wisselkoers EUR/USD daalde van 1,1244 begin oktober naar 1,1201 eind oktober.
Deze beperkte verzwakking van de euro, ongeveer 0,4%, weerspiegelde vooral:
- het relatief strenge beleid van de Fed;
- de hogere renteverschillen in het voordeel van de VS;
- de politieke onzekerheid in Frankrijk;
- het onverwachte vertrek van Lagarde;
- de negatieve impact van hogere energieprijzen op de Europese economie.
Dat de euro slechts beperkt terrein verloor, wijst erop dat de markt ook rekening houdt met verdere renteverhogingen door de ECB.
Kredietmarkten: investment grade blijft sterk, high yield onder druk
Investment Grade
De investment-grade kredietspreads bleven redelijk stabiel gedurende de hele maand. Sterke bedrijfsresultaten, gezonde balansen en de blijvende vraag naar rendement ondersteunden het segment ondanks de stijgende rente.
High Yield
Bij high yield verliep oktober volatieler.
De spread bvb op de Bloomberg US High Yield Index:
- startte de maand rond 318 basispunten;
- daalde aanvankelijk tot ongeveer 298 basispunten;
- liep vervolgens op tot circa 338 basispunten;
- sloot uiteindelijk af rond 323 basispunten.
De verbreding van de spreads viel samen met:
- de onzekerheid voorafgaand aan de Fed-vergadering;
- de Franse politieke spanningen;
- de volatiliteit op de energiemarkten.
De daaropvolgende gedeeltelijke herstelbeweging suggereert dat beleggers gerustgesteld werden door het uitblijven van een onmiddellijke verdere escalatie van geopolitieke risico's.
High yield blijft echter gevoelig voor de rentecurve, aangezien herfinancieringsrisico's toenemen voor emittenten met een schuldoverladen balans in een omgeving van hogere rentes.
Conclusie
Oktober 2026 zal herinnerd worden als een maand van monetair geduld.Zowel de Fed als de ECB hielden de rente ongewijzigd, maar geen van beide instellingen gaf een duidelijk signaal dat de verkrappingscyclus voorbij is.
Met twee dissidente stemmen binnen de Fed die een renteverhoging steunden, de voorwaardelijk havikachtige houding van Kevin Warsh en een reeks ECB-bestuurders die openlijk op bijkomende renteverhogingen wijzen, blijft de richting van de beleidsrentes eerder opwaarts gericht.
De nakende opvolging van Christine Lagarde voegt extra onzekerheid toe aan het Europese beleidslandschap, terwijl de Franse begrotingsproblemen en de hogere energieprijzen de Europese risicopremies hoog houden.
Langetermijnrentes aan beide zijden van de Atlantische Oceaan sloten de maand dicht bij hun hoogste niveaus af. De dollar bleef stevig, investment-grade krediet bleef veerkrachtig en high yield doorstond een periode van verhoogde volatiliteit.
De vergaderingen van de centrale banken in december zullen cruciaal zijn om te bepalen of deze renteverhogingscyclus een centrale rol blijft spelen of dat dat beleid eindelijk voelbaar begint te worden in de economie.
Hebt u hierover vragen?
Uw private banker of wealth manager helpt u graag verder.
Een beleggingsstrategie op uw maat.
Wat gebeurt er in de wereld? En wat zijn de gevolgen voor de financiële markten? In de KBC- Beleggingsstrategie gaan we dieper in op onze vooruitzichten voor specifieke regio’s, sectoren en thema’s.
Wenst u meer informatie? Uw private banker of wealth manager is uw aanspreekpunt.


Dit nieuwsbericht mag niet worden beschouwd als een beleggingsaanbeveling of advies.