
De wereld in beeld: van rentestijging tot AI-rally, de belangrijkste lessen van september
September werd gekenmerkt door een uitzonderlijke tegenstelling op de aandelenmarkten. Enerzijds zorgden stijgende rentevoeten, hogere olieprijzen en geopolitieke onzekerheid voor druk op de meeste sectoren. Anderzijds bleef de AI-investeringstrend zo sterk dat technologieaandelen deze tegenwind grotendeels konden negeren. De markt werd daardoor steeds meer een verhaal van "AI-winnaars versus rentegevoelige verliezers".
Belangrijkste macro-economische en geopolitieke gebeurtenissen
De belangrijkste gebeurtenis van de maand was de renteverhoging van de Amerikaanse Federal Reserve met 25 basispunten naar 4,0%. Dit was de eerste renteverhoging sinds 2023 en bevestigde dat de strijd tegen inflatie nog niet volledig gewonnen is. Tegelijk liep de Amerikaanse tienjaarsrente op van 4,8% naar 5,29%, het hoogste niveau sinds 2007. Hierdoor steeg de verdisconteringsvoet die beleggers gebruiken om toekomstige winsten van bedrijven te waarderen, wat vooral druk zette op rentegevoelige sectoren.
Een tweede belangrijke factor was de sterke stijging van de olieprijs. Brentolie steeg boven USD 100 per vat als gevolg van spanningen in het Midden-Oosten en zorgen over mogelijke verstoringen van het aanbod. Hogere energieprijzen voedden opnieuw de inflatievrees en deden obligatierentes wereldwijd stijgen. Dit creëerde een moeilijke omgeving voor aandelenmarkten omdat beleggers rekening hielden met langer hoge rentevoeten.
Daarnaast zorgde de ontmoeting tussen president Trump en president Xi voor een tijdelijke verbetering van het sentiment. De constructieve gesprekken rond handel, artificiële intelligentie en investeringen ondersteunden vooral technologie- en halfgeleiderbedrijven die blootgesteld zijn aan de Chinese markt.
Welke sectoren waren in trek?
De technologiesector was met een rendement van +6,7% veruit de sterkst presterende sector. Beleggers bleven massaal investeren in ondernemingen die rechtstreeks profiteren van de AI-revolutie. Vooral halfgeleiderbedrijven, zoals Nvidia en AMD, stonden in de belangstelling. De belangrijkste reden voor deze sterke prestatie was dat de winstverwachtingen veel sneller stegen dan de negatieve impact van hogere rentevoeten. Beleggers zagen steeds meer concrete bewijzen dat AI niet langer een toekomstverhaal is maar vandaag reeds miljarden aan bijkomende omzet genereert.
De communication services sector was de enige andere sector die positief wist af te sluiten. Vooral Meta profiteerde van het succes van zijn Muse AI-agent, waardoor beleggers meer vertrouwen kregen in de commerciële toepassingen van artificiële intelligentie. Bovendien noteert de sector aan een relatief aantrekkelijke waardering, waardoor hij minder kwetsbaar was voor stijgende rentevoeten dan de technologiesector.
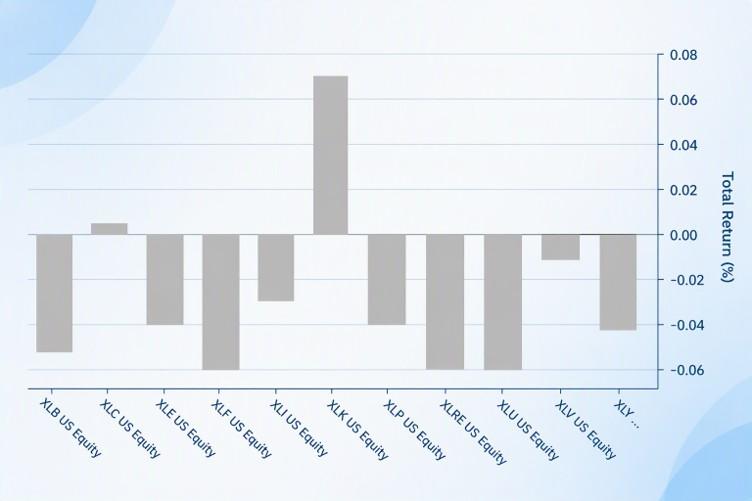
Historisch zijn groeiaandelen zeer gevoelig voor stijgende rentevoeten, omdat een groter deel van hun waarde gebaseerd is op toekomstige winsten. Toch bleek AI een uitzondering. De voornaamste reden is dat de winstverwachtingen sneller stegen dan de rente. Bedrijven kondigden aanzienlijke omzetverhogingen aan dankzij AI-investeringen, waardoor beleggers bereid waren hogere waarderingen te betalen. Microsoft, Nvidia, AMD en diverse AI-gerelateerde ondernemingen zagen hun verwachte toekomstige winsten sterk toenemen.
Daarnaast kreeg de markt steeds meer tastbare bewijzen dat AI daadwerkelijk economische waarde creëert. Grote investeringen, nieuwe samenwerkingen en de succesvolle lancering van AI-toepassingen versterkten het vertrouwen dat AI zich ontwikkelt tot een nieuwe technologische groeigolf vergelijkbaar met internet of cloud computing.
Met andere woorden: de markt betaalde niet méér voor dezelfde winst, maar verwachtte aanzienlijk méér winst. Daardoor konden AI-aandelen stijgen ondanks hogere rentevoeten.
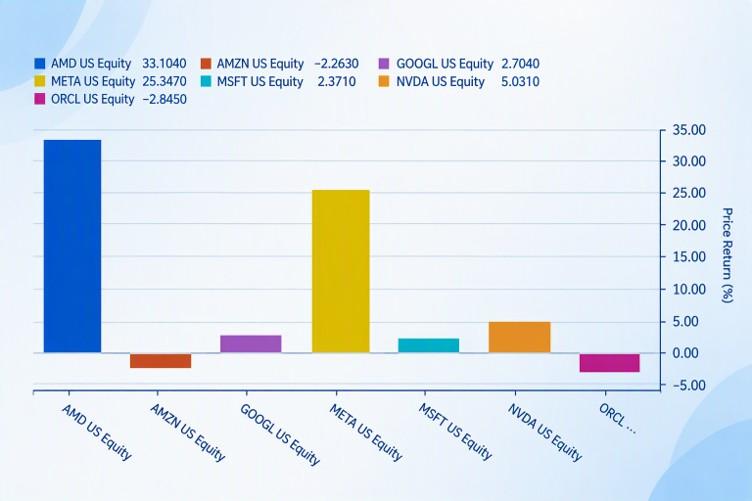
De grafiek benadrukt de uitzonderlijk grote verschillen binnen de technologiesector: AMD (+33%) en Meta (+25%) waren veruit de belangrijkste aanjagers van de stijging, terwijl Amazon en Oracle licht negatief presteerden. Dit illustreert dat de beursrally vooral werd gedragen door pure AI-spelers en niet door de technologiesector in brede zin.
Welke sectoren stonden onder druk?
Vastgoed was één van de slechtst presterende sectoren. REIT's worden traditioneel beschouwd als een alternatief voor obligaties. Wanneer de rente stijgt, worden obligaties aantrekkelijker en neemt de relatieve aantrekkelijkheid van vastgoed af. Bovendien stijgen de financieringskosten van vastgoedbedrijven. De sector noteert bovendien tegen de hoogste waardering van alle sectoren, waardoor de impact extra groot was.
Ook nutsbedrijven worden vaak gekocht om hun stabiele dividenden. Wanneer een Amerikaanse staatsobligatie meer dan 5% rendement biedt, neemt de aantrekkelijkheid van dividendaandelen sterk af.
Hoewel banken normaal profiteren van hogere rentevoeten via hogere netto-rentemarges, overheersten deze maand zorgen rond kredietkwaliteit en mogelijke AI-gerelateerde disruptie. Hierdoor presteerde de sector zwakker dan verwacht.
Materialen, industrie en consumentendiscretionair verloren eveneens terrein. Beleggers maakten zich zorgen dat hogere rentevoeten de economische groei zouden afremmen en de vraag naar industriële producten en consumentengoederen zouden verminderen.
Waardering versus prestatie
Een van de belangrijkste lessen van september is dat waardering alleen onvoldoende is om prestaties te verklaren.
Technologie noteerde aan ongeveer 30x de verwachte winst en was daarmee één van de duurste sectoren, maar realiseerde toch het hoogste rendement. Vastgoed noteerde zelfs aan bijna 36x de winst en behoorde tot de slechtste sectoren. Financiële waarden en energie noteerden aan slechts 13 à 14x de winst maar presteerden eveneens zwak.
De correlatie tussen waardering en prestatie was dus beperkt. Winstmomentum en rentegevoeligheid waren veel belangrijker dan de absolute waardering van een sector.
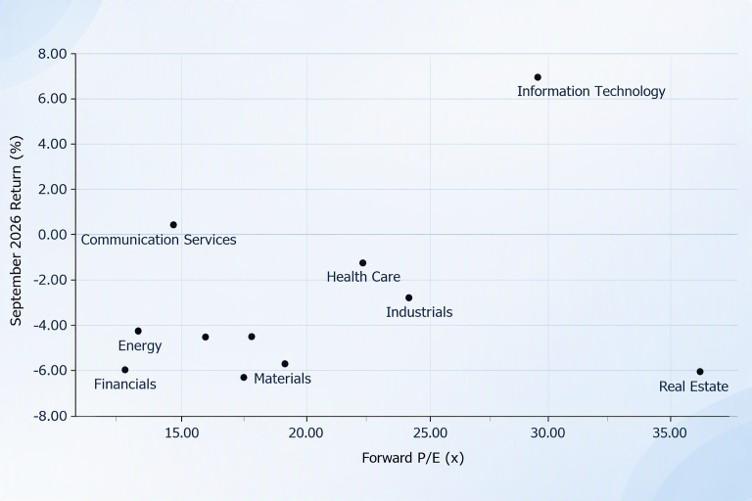
De spreidingsgrafiek toont een genuanceerd beeld: er bestaat geen eenvoudige lineaire relatie tussen waardering en rendement in september. Informatietechnologie (P/E 29,9x, +6,72%) is een duidelijke positieve uitschieter: hoog gewaardeerd, maar met een sterke outperformance. Vastgoed (P/E 35,9x, -6,33%) vormt daarentegen de negatieve uitschieter: de duurst gewaardeerde sector en tegelijk een van de zwakst presterende.
Vergelijking tussen de VS, Europa en Azië
Verenigde Staten
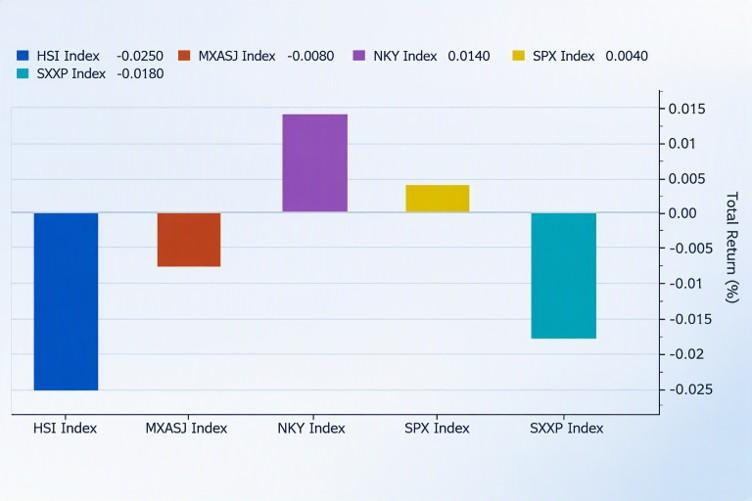
De S&P 500 sloot september licht positief af (+0,4%), maar dit maskeerde een zwakke onderliggende markt. Zonder de sterke prestaties van AI- en technologie-aandelen zou de index aanzienlijk lager geëindigd zijn. De Amerikaanse markt blijft profiteren van haar dominante positie binnen AI en cloud computing.
Europa
De Stoxx Europe 600 verloor ongeveer 1,9%. Europa beschikt over relatief weinig grote technologiebedrijven die kunnen profiteren van de AI-boom. Daarnaast heeft Europa meer blootstelling aan financiële waarden, industrie en consumentengoederen. De regio werd bovendien negatief beïnvloed door de hoge energieprijzen omdat Europa een netto-importeur van energie is.
Japan
Japan was de sterkste regio met een stijging van ongeveer 1,4%. Japan profiteerde van drie factoren: een sterke technologie- en halfgeleidersector, een zwakke yen die exporteurs ondersteunt en de voortzetting van corporate governance-hervormingen die buitenlandse beleggers aantrekken.
China en Azië ex-Japan
De Chinese markt bleef achter door zorgen over de economische groei, strengere technologiebeperkingen vanuit de VS en twijfels over de winstgevendheid van AI-investeringen. Kapitaaluitstromen uit diverse Aziatische markten versterkten deze neerwaartse druk.
Beleggingsimplicaties
Op basis van de ontwikkelingen in september lijkt het aangewezen om selectief overwogen te blijven in technologie en AI-gerelateerde ondernemingen. Hoewel de waarderingen hoog zijn, blijft de winstgroei uitzonderlijk sterk en vormt zij momenteel de belangrijkste motor van de wereldwijde aandelenmarkten.
Daarnaast lijkt Communication Services aantrekkelijk omdat deze sector AI-blootstelling combineert met een meer redelijke waardering.
Financiële waarden verdienen eveneens aandacht. Ondanks hun zwakke prestatie in september blijven de waarderingen aantrekkelijk en zouden hogere rentevoeten op termijn de winstgevendheid moeten ondersteunen.
Regionaal blijft de Verenigde Staten de kwalitatief sterkste markt dankzij haar dominante positie binnen AI. Japan lijkt daarnaast bijzonder interessant door de combinatie van redelijke waarderingen, structurele hervormingen en een sterke positie binnen halfgeleiders en automatisering.
Voorzichtigheid blijft aangewezen voor vastgoed en nutsbedrijven zolang de obligatierentes hoog blijven.
Ook Europa verdient momenteel een eerder neutrale positie: de waarderingen zijn aantrekkelijker dan in de VS, maar het gebrek aan AI-blootstelling en de zwakkere groeivooruitzichten beperken voorlopig het opwaarts potentieel.
Conclusie
September 2026 werd gedomineerd door drie thema's: hogere rente, hogere olieprijzen en de AI-revolutie. Uiteindelijk bleek AI het krachtigste marktthema. Sectoren met sterke winstherzieningen en directe AI-blootstelling werden beloond, terwijl rentegevoelige sectoren zwaar onder druk kwamen. Voor beleggers blijven winstgroei, structurele AI-trends en selectieve blootstelling aan financiële waarden momenteel belangrijker dan louter lage waarderingen.
Fixed Income: de grote herprijzing
September 2026 zal herinnerd worden als de maand waarin de obligatiemarkt uiteindelijk brak. Na maanden van veerkracht tegenover hardnekkige inflatie, stijgende energieprijzen en vastberaden centrale banken capituleerden de vastrentende markten via een brede en hevige verkoopgolf. Het conflict met Iran, dat inmiddels al zeven maanden aansleept, bleef de dominante macro-economische risicofactor en hield zowel de olieprijzen als de inflatieverwachtingen hoog.
Tegen die achtergrond steeg de Amerikaanse tienjaarsrente voor het eerst in bijna twintig jaar boven de kaap van 5%. Ook de spreads van Europese staatsobligaties tegenover het Duitse referentiepunt liepen fors op. De euro zakte naar het laagste niveau in twee maanden, terwijl de kredietmarkten, die tot dan toe relatief goed stand hielden,steeds duidelijker tekenen van spanning begonnen te vertonen. September was kortom de maand waarin de cumulatieve impact van een "higher-for-longer"-renteregime voelbaar werd in alle segmenten van de kapitaalmarkten.
Amerikaanse lange rente doorbreekt de grens van 5%
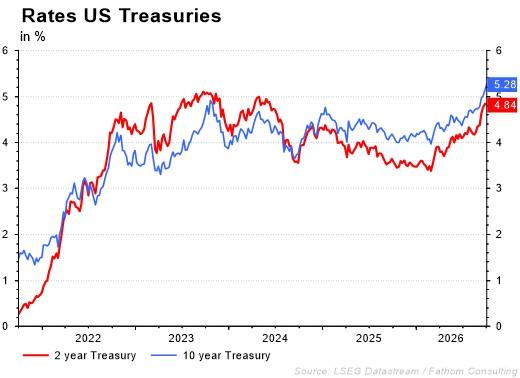
De Amerikaanse 10-jaarsrente steeg in september van 4,80% naar 5,24%, goed voor een toename van 44 basispunten. Daarmee kende de rente haar sterkste maandelijkse stijging in bijna twee jaar.
De beweging verliep niet lineair. In de eerste week daalde de rente licht, met een dieptepunt van 4,77% op 2 september, terwijl beleggers wachtten op de inflatiecijfers van augustus. Het sentiment kantelde in de tweede week van september. Een hoger dan verwacht inflatiecijfer, gecombineerd met een uitzonderlijk sterk arbeidsmarktrapport, zorgde voor een scherpe herwaardering van de renteverwachtingen. Tegen 10 september was de 10-jaarsrente al opgelopen tot 4,97%, waarna op 15 september de symbolische grens van 5% werd overschreden.
Drie factoren lagen aan de basis van deze verkoopgolf van obligaties :
- Aanhoudende inflatie
De energieprijzen bleven hoog door het aanhoudende conflict met Iran en de spanningen rond de Straat van Hormuz. Tegelijkertijd zorgde de sterke investeringsvraag naar artificiële intelligentie voor extra obligatie-uitgiftes tegen hogere rentevoorwaarden.
- Fiscale bezorgdheden
De Amerikaanse overheidsschuld overschreed de kaap van 40 biljoen dollar. Nu de rente op staatsobligaties hoger ligt dan de verwachte nominale economische groei, nemen de twijfels over de houdbaarheid van de Amerikaanse overheidsfinanciën toe.
- Stijgende termijnpremie
Beleggers eisen een hogere vergoeding voor het aanhouden van langlopende obligaties vanwege een combinatie van sterke economische groei, toenemende schuldenlast en de verwachting van verdere renteverhogingen.
Als gevolg daarvan vervlakte de Amerikaanse rentecurve. Het verschil tussen de 2-jaars- en 10-jaarsrente kromp tot slechts 17 basispunten, het kleinste niveau sinds begin 2025.
De Federal Reserve: renteverhogingen en more to come
Tijdens de vergadering van 16 september verhoogde de Federal Reserve haar beleidsrente met 25 basispunten tot een bandbreedte van 3,75%-4,00%. Hoewel de beslissing verwacht werd, lag de focus vooral op de communicatie achteraf. Verschillende Fed-bestuurders benadrukten dat een bijkomende verkrapping (renteverhogingen) wellicht noodzakelijk blijft.
De markt begon dan ook rekening te houden met extra renteverhogingen.
Vooral de korte rente steeg fors. De Amerikaanse 2-jaarsrente ging van 4,40% naar 4,94%, een stijging van ongeveer 54 basispunten. Dat was zelfs sterker dan de stijging van de lange rente en bevestigde het bear-flattening-patroon van de rentecurve (bear of bearish wijst op de daling van obligatieprijzen bij een stijgende rente).
Europese lange rente stijgt mee, spreads lopen uit
Ook Europese staatsobligaties ontsnapten niet aan de wereldwijde rentestijging.
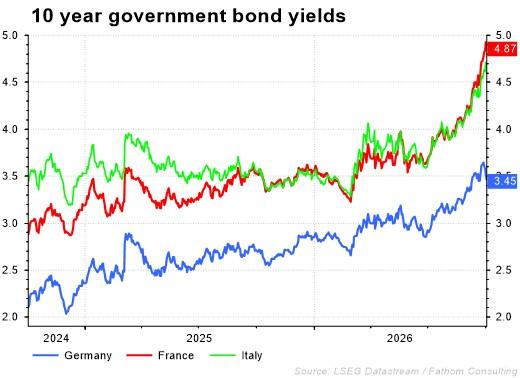
De Duitse 10-jaars overheidsrente steeg van 3,34% naar 3,62%, een toename van ongeveer 28 basispunten. Daarbij bereikte de reële Duitse 10-jaarsrente bijna het hoogste niveau in zestien jaar.
De belangrijkste drijfveren waren:
- de algemene rentestijging
- de aanhoudend hoge energieprijzen
- en de verdere renteverhogingen van de ECB
Frankrijk onder druk
De spread tussen Franse en Duitse staatsobligaties overschreed de grens van 100 basispunten voor het eerst sinds 2012. De Franse 10-jaarsrente steeg naar 4,85%, het hoogste niveau sinds 2008.
Zwakke economische groei, stijgende energiekosten, een penibele begrotingssituatie en aanhoudende politieke onzekerheid drukten zwaar op Franse obligaties.
Italië volgt
Ook Italiaanse staatsobligaties kwamen onder druk. De spread tussen Italiaanse en Duitse obligaties naderde eveneens 100 basispunten, terwijl de Italiaanse reële 10-jaarsrente alleen al in september met 38 basispunten steeg.
Daarnaast zorgden sterke verkiezingsresultaten van de AfD in Duitsland voor extra politieke onzekerheid in de eurozone.
De ECB: tweede renteverhoging, maar zachtere toon
Op 10 september verhoogde de Europese Centrale Bank de depositorente met 25 basispunten tot 2,50%. Het was de tweede renteverhoging sinds het uitbreken van het conflict in het Midden-Oosten eerder dit jaar.
De ECB bleef formeel vasthouden aan haar vergadering-per-vergadering-aanpak, maar achteraf blijkt de communicatie minder streng dan gevreesd door de markt. ECB-voorzitter Christine Lagarde gaf eind september aan dat de forse stijging van de langetermijnrentes reeds een rem zet op de economische activiteit. Daarmee suggereerde zij impliciet dat de ECB mogelijk dichter bij het einde van haar verkrappingscyclus staat.
De markten interpreteerden deze boodschap als licht dovish (rente verlagend). De verwachting voor een renteverhoging tijdens de vergadering van oktober daalde aanzienlijk.
Ondertussen steeg de Duitse 2-jaarsrente van 2,96% naar 3,29%.
Wisselmarkten: heropleving van de dollar
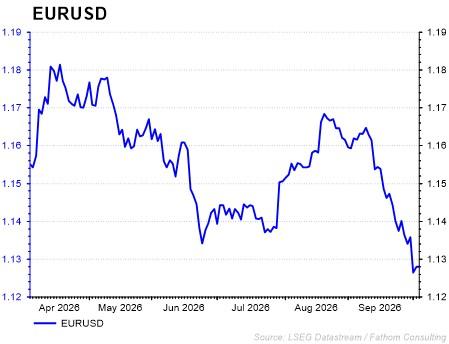
De euro verzwakte in september fors tegenover de dollar. De EUR/USD-wisselkoers daalde van 1,1593 bij de start van de maand naar 1,1333 eind september, een terugval van ongeveer 2,2% en de zwakste maandprestatie van de euro in geruime tijd.De voornaamste oorzaak was het oplopende renteverschil tussen de Verenigde Staten en Europa. Aanvankelijk bleef de euro nog relatief stabiel rond 1,16, maar na de rentevergadering van de Fed kwam de daling in een stroomversnelling. De wisselkoers brak eerst onder 1,15 en zakte vervolgens ook door de grens van 1,14.
Beleggers verwachten bovendien een sterkere Amerikaanse economische groei, bijkomende renteverhogingen door de Fed en een aanhoudende geopolitieke premie in het voordeel van de dollar.
Daarbovenop kwamen de politieke spanningen in Frankrijk en zwakkere Europese vertrouwensindicatoren.
Kredietmarkten: de rust wordt verstoord
De kredietmarkten, die tot nu relatief stabiel waren gebleven, bezweken uiteindelijk eveneens onder de druk van de stijgende risicovrije rente.
Verenigde Staten
De Bloomberg US Corporate High Yield Index verloor ongeveer 1,84% in september.
Belangrijke ontwikkelingen:
- High-yield spreads liepen op tot ongeveer 294 basispunten.
- Het rendement tot vervaldag steeg boven de 8%.
- CCC-obligaties zagen hun kredietspreads richting 1.000 basispunten oplopen.
Een uitzonderlijk hoog volume aan nieuwe uitgiftes van high-yieldobligaties zette de markt bijkomend onder druk.
Investment Grade
Ook investment-grade bedrijfsobligaties kregen klappen. De kredietspread steeg van ongeveer 77 naar 80 basispunten. Analisten waarschuwden dat de aanhoudende rentevolatiliteit de vraag naar kwalitatieve bedrijfsobligaties kan afremmen.
In Europa verloor de Bloomberg Euro Aggregate Corporate Index ongeveer 1,68%. Europese high-yieldobligaties deden het nog slechter met een rendement van ongeveer -1,71%. De spreads stegen tot ongeveer 309 basispunten, het hoogste niveau sinds het voorjaar.
Bedrijven worden steeds kwetsbaarder voor hogere financieringskosten en stijgende schuldenlasten.
Opkomende markten
Ook obligaties uit opkomende landen kenden een moeilijke maand.
De combinatie van hogere Amerikaanse rentevoeten en de geopolitieke onzekerheid rond het Midden-Oosten leidde tot kapitaaluitstromen en stijgende risicopremies.
Conclusie
September 2026 markeerde een fundamentele verschuiving in het beleggerslandschap.
Gedurende een groot deel van het jaar hadden de financiële markten de gevolgen van het conflict in het Midden-Oosten, de AI-investeringsgolf en de hardnekkige inflatie opmerkelijk goed verteerd. Die veerkracht verdween in september.
De doorbraak van de Amerikaanse 10-jaarsrente boven 5%, de tweede renteverhoging van de ECB sinds het uitbreken van het Midden-Oosten conflict, de sterke stijging van Franse en Italiaanse spreads, de verzwakking van de euro en de toename van de kredietspreads wijzen allemaal in dezelfde richting: beleggers houden steeds meer rekening met een wereld waarin de rente hoog blijft voor een langere periode.
De cruciale vraag voor oktober is of de meer voorzichtige toon van Lagarde het begin vormt van een rentepauze in Europa, of slechts een tijdelijke communicatiestrategie in aanloop naar een verdere monetaire verkrapping.
In de Verenigde Staten blijft het beeld duidelijker. Zolang de arbeidsmarkt sterk blijft, de inflatie boven doelstelling noteert en de economische groei robuust oogt, lijkt het pad van de minste weerstand voor de rente nog steeds opwaarts gericht.
De zogenaamde "bond vigilantes" lijken terug van weggeweest en richten hun aandacht opnieuw op de houdbaarheid van de overheidsfinanciën, zowel in Washington als in Parijs.
Hebt u hierover vragen?
Uw private banker of wealth manager helpt u graag verder.
Een beleggingsstrategie op uw maat.
Wat gebeurt er in de wereld? En wat zijn de gevolgen voor de financiële markten? In de KBC- Beleggingsstrategie gaan we dieper in op onze vooruitzichten voor specifieke regio’s, sectoren en thema’s.
Wenst u meer informatie? Uw private banker of wealth manager is uw aanspreekpunt.


Dit nieuwsbericht mag niet worden beschouwd als een beleggingsaanbeveling of advies.