
Namensprüfung und in Echtzeit überweisen
- Ihre Überweisungen noch schneller ausgeführt
- Betrug und Fehler werden vermieden
- Wählen Sie den schnellsten Weg, jeden Kalendertag, 24/7
Die neue Gesetzgebung über Instant-Überweisungen oder Echtzeitüberweisungen: Was ändert sich für Sie?
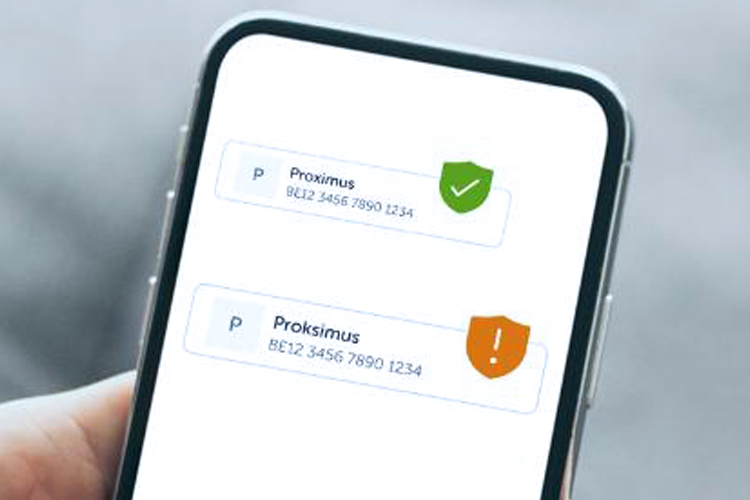
Alle Banken in der Eurozone nehmen eine zusätzliche Prüfung vor: die Verifizierung des Namens des Empfängers oder die IBAN-Namensprüfung. Die KBC überprüft ebenfalls, ob der Name und die Kontonummer Ihres Empfängers mit den Angaben, die bei der Bank des Empfängers hinterlegt sind, übereinstimmen. Das tun wir für jede klassische Überweisung und jede Instant-Überweisung.
Sie erhalten innerhalb von 5 Sekunden eine Benachrichtigung, ob alles in Ordnung ist. Gibt es ein Problem? Auch dann erhalten Sie eine Benachrichtigung und wählen, was geschehen soll: Sie überprüfen die Angaben des Empfängers und aktualisieren sie oder Sie setzen die Überweisung fort.
Die Prüfung ist Teil der neuen Gesetzgebung über Instant-Überweisungen oder Echtzeitüberweisungen. Sie soll das Überweisen noch sicherer machen und Betrug und Fehler verhindern.
In unserem Demo-Video erfahren Sie, wie die Prüfung genau funktioniert und welche Benachrichtigungen Sie erhalten können. Oder lesen Sie mehr darüber in unseren häufig gestellten Fragen.

2. Instant-Überweisung: schneller überweisen
Bei einer Instant-Überweisung oder Echtzeitüberweisung ist das Geld sofort auf dem Konto des Empfängers, und zwar rund um die Uhr. Auch nachts, an Wochenenden, Feiertagen und Bankschließtagen. Ihre Überweisung wird standardmäßig in Echtzeit verarbeitet. Wenn Sie eine klassische Banküberweisung bevorzugen, können Sie dies in den Einstellungen angeben.
Innerhalb von 10 Sekunden sehen Sie, ob Ihre Instant-Überweisung erfolgreich war. Wenn die Instant-Überweisung nicht zustande kommt, entscheiden Sie, was mit der Zahlung geschieht: eine klassische Überweisung ausführen oder die Zahlung stoppen. Mit anderen Worten: Sie behalten immer die Kontrolle darüber, wie schnell Ihre Überweisung ausgeführt wird!
Weitere Informationen zu Instant-Überweisungen finden Sie in unseren häufig gestellten Fragen.
Sind Sie selbstständig oder haben Sie Ihr eigenes Unternehmen? Dann werfen Sie einen Blick auf unsere Seite für Unternehmer. Mehr Antworten auf Ihre Fragen finden Sie hier.
Häufig gestellte Fragen zur IBAN-Namensprüfung
Was für eine Benachrichtigung kann ich erhalten?
Nach Eingabe einer Überweisung sehen Sie eine der drei folgenden Benachrichtigungen: eine grüne, orangefarbene oder graue Benachrichtigung in Form eines Symbols.
Grüne Benachrichtigung
Wenn Sie eine Überweisung an eine Person oder ein Unternehmen tätigen und eine grüne Benachrichtigung sehen, stimmen der Name und die Kontonummer mit den Angaben bei der Bank des Empfängers überein. Wir führen diese zusätzliche Prüfung durch, um sicherzustellen, dass die Angaben korrekt sind und Sie das Geld sicher überweisen können.
Orangefarbene Benachrichtigung
Der Name und die Kontonummer stimmen nicht überein. Das kann zweierlei bedeuten:
- Die Angaben sind fast identisch: Sie erhalten eine orangefarbene Benachrichtigung, wenn der Name des Empfängers geringfügig von dem Namen abweicht, der bei der Empfängerbank bekannt ist. Wahrscheinlich ist Ihnen ein Tippfehler unterlaufen: Sie haben zum Beispiel „Jansens“ statt „Janssens“ geschrieben. In der Benachrichtigung schlagen wir den richtigen Namen vor. Prüfen Sie selbst, ob das der Name ist, den Sie meinen.
- Die Angaben weichen voneinander ab: Sie erhalten auch eine orangefarbene Benachrichtigung, wenn der Name und die Kontonummer überhaupt nicht mit den Angaben übereinstimmen, die der Bank des Empfängers bekannt sind.
Graue Benachrichtigung
In bestimmten Fällen können wir nicht überprüfen, ob der eingegebene Name und die Kontonummer mit den Angaben übereinstimmen, die der Bank des Empfängers bekannt sind.
Wenn Sie eine graue Benachrichtigung erhalten, kann dies mehrere Gründe haben:
- Es kann eine technische Störung bei uns, bei unserem Partner, der die Überprüfung vornimmt, oder bei der Bank des Empfängers vorliegen.
- Es kann auch sein, dass die Bank des Empfängers noch keine Überprüfung anbietet oder das Konto gerade erst eröffnet wurde.
Prüfen Sie immer den Namen und die Kontonummer.
Wenn Sie nichts ändern und mit der Überweisung fortfahren, könnte der Betrag an den falschen Empfänger gehen. Im Falle einer betrügerischen Überweisung sind Sie selbst verantwortlich.
Haben Sie einen Betrugsverdacht oder Zweifel an einer Zahlung?
Bei (jedem Verdacht auf) Betrug ist es wichtig, dass Sie sich umgehend mit KBC Secure4u, unserer Dienststelle zur Betrugsbekämpfung, in Verbindung setzen. Sie können dies rund um die Uhr unter 016 432 000 tun.
Was sollte ich im Falle einer orangefarbenen Benachrichtigung tun?
Überweisung auf ein Privatkonto
- Geben Sie mindestens den Nachnamen in das Feld für den Empfänger ein.
- Wenden Sie sich an die Person oder das Unternehmen, an die/das Sie überweisen möchten, und fragen Sie nach dem vollständigen Namen der Person oder des Unternehmens.
Überweisung auf ein Geschäftskonto
Überprüfen Sie die Angaben und setzen Sie sich gegebenenfalls mit dem Zahlungsempfänger in Verbindung (Hinweis: Die Kontaktdaten auf einer gefälschten Rechnung können ebenfalls gefälscht sein).
Kann ich eine Benachrichtigung ignorieren?
Ja, das geht. Sie entscheiden immer selbst, ob Sie die Überweisung durchführen möchten. Denken Sie daran: Wenn Sie eine orangefarbene oder graue Benachrichtigung ignorieren und ohne Änderungen fortfahren, sind Sie im Falle eines Betrugs für die Überweisung verantwortlich.
Welchen Teil der Namen kontrolliert die KBC?
Bei Privatpersonen überprüfen wir den Namen und den Vornamen aller Kontoinhaber (also derjenigen, die mit dem Konto verbunden sind). Im Falle eines Tippfehlers zeigen wir nur den Namen des Kontoinhabers an, dessen Namen Sie eingegeben haben.
Bei juristischen Personen prüfen wir die bei der Bank des Empfängers registrierten Rechtsbezeichnungen sowie die gesetzlichen Abkürzungen, soweit sie bei der Bank registriert sind.
Können andere meinen Namen sehen?
Das hängt von der Situation ab.
- Wir zeigen niemals den Namen einer Privatperson an, wenn Sie bei einer Überweisung nur die Kontonummer eingeben. Nur wenn der Name leicht abweicht, etwa aufgrund eines Tippfehlers, geben wir den Namen an, der der Bank des Empfängers bekannt ist (z. B. „Jansens“ statt „Janssens“).
- Wenn Sie Geld an eine juristische Person überweisen, geben wir die Rechtsbezeichnung an.
Findet die Prüfung bei Daueraufträgen statt?
Ja. Die Prüfung erfolgt, wenn Sie den Dauerauftrag erstellen und unterzeichnen.
- Wichtig zu wissen: Sobald Sie den Auftrag unterzeichnet haben, werden wir keine weiteren Überweisungen mehr prüfen.
- Daueraufträge, die Sie in der Vergangenheit eingegeben haben, werden nicht geprüft. Die Prüfung erfolgt nur, wenn Sie den Auftrag erstellen und unterschreiben. Möglicherweise müssen Sie ihn erneut eingeben.
Wird mein Name auch geprüft, wenn ich der Empfänger bin?
Ja. Die Bank des Zahlers prüft, ob Ihr Name zu dem angegebenen Konto gehört. Erhalten Sie auf Ihrem Konto Geld für jemand anderen? Wenn der Zahler den Namen der anderen Person verwendet, erscheint ein orangefarbenes Schild. Diese Benachrichtigung kann Zweifel beim Zahler verursachen. Einige Beispiele:
- Sie sammeln Geld für ein Geschenk: Geben Sie für die Zahlung den Namen an, der zu Ihrem Konto gehört.
- Sie eröffnen ein Wachstumssparkonto für Ihr Baby und geben die Kontonummer auf der Geburtsanzeige an: Das Konto läuft auf den Namen der Eltern – in diesem Fall geben Sie den Namen an, der zur Kontonummer gehört. Der Name des Babys reicht nicht.
Wenn Sie Zweifel vermeiden wollen, raten Sie den Zahlern, immer den Namen zu verwenden, der mit dem Konto verbunden ist. In diesem Fall erscheint ein grünes Schild.
Häufig gestellte Fragen zu Instant-Überweisungen
Sind Instant-Überweisungen auch außerhalb Belgiens möglich?
Ja, Instant-Überweisungen sind auf ausländische Kontonummern innerhalb der SEPA-Zone* möglich. Voraussetzung ist, dass die Bank des Empfängers in der Lage ist, Instant-Überweisungen zu empfangen. Eine Liste der Länder, in denen die Banken Instant-Überweisungen empfangen können müssen:
- EWR (Euro): obligatorisch: 9. Januar 2025
- EWR (andere als Euro): obligatorisch: 9. Januar 2027
- Andere SEPA-Länder: optional
Weitere Einzelheiten finden Sie in diesem Dokument des EPC.
* Weitere Informationen über SEPA finden Sie unter Was ist SEPA? Was bedeutet das für mich als Unternehmer? - KBCKBC Bank & Versicherung
Für welche Arten von Zahlungen sind Instant-Überweisungen möglich?
Zahlungen in Euro von einem Euro-Zahlungskonto innerhalb des SEPA-Raums sind bereits möglich. Diese Möglichkeiten werden in Zukunft zur Verfügung stehen:
- Zahlungen in Euro von einem Nicht-Euro-Zahlungskonto innerhalb des SEPA-Raums
- Daueraufträge (bis dahin werden die Daueraufträge weiterhin als klassische Überweisungen bearbeitet. Sie können zwar einen Nicht-Bankgeschäftstag wählen, an dem Ihr Konto auch belastet wird, die Gutschrift auf dem Empfängerkonto erfolgt aber erst am nächsten Bankgeschäftstag).
Gibt es Limits für Instant-Überweisungen?
Für Instant-Überweisungen gelten dieselben Limits wie für klassische Überweisungen.
Es gibt auch ein Transaktionslimit von 1 Million Euro für ausgehende Instant-Überweisungen. Transaktionen, die 1 Million Euro übersteigen, können also nicht als Instant-Überweisung ausgeführt werden.
Ab dem 24. August 2026 (in KBC-Online for Business und über Ihre Bankfiliale) sowie ab November 2026 (Datum wird noch bekannt gegeben – in KBC Mobile und KBC Touch) können Sie auf Wunsch auch selbst ein Limit für Sofortüberweisungen festlegen. Dieses Limit kann 0,01 bis 1 000 000 Euro betragen.
Wie hoch ist das Transaktionslimit für Instant-Überweisungen?
Standardmäßig ist kein Transaktionslimit für Instant-Überweisungen festgelegt (abgesehen vom allgemeinen Transaktionslimit von 1 Million Euro – siehe vorige Frage). Sie können jedoch selbst ein Limit auf Kontoebene festlegen. Dieses Limit gilt je ausgehende Instant-Überweisung, einschließlich Wero-Zahlungen und Transaktionen über Zahlungsdateien.
Ein festgelegtes Transaktionslimit wird sofort in allen Kanälen, in denen Sie eine Instant-Überweisung durchführen können, angewendet. Es gibt dafür also keine Wartezeit.
Bei Privatkonten können Sie als (Mit-)Kontoinhaber das Limit verwalten.
Minderjährige können selbst kein Transaktionslimit festlegen oder ändern. Der gesetzliche Vertreter kann dies jedoch über das Dashboard „Elterliche Kontrolle“ tun (auch ab November 2026 – Datum folgt noch). Ab dem 18. Lebensjahr entfällt diese Einschränkung. Etwaige festgelegte Limits werden dann aufgehoben, woraufhin der Jugendliche selbst entscheiden kann, ob er erneut ein Limit festlegen möchte.
Wird Ihr festgelegtes Limit überschritten? Wenn Ihr festgelegtes Limit überschritten wird,
können Sie wählen, ob Sie die Zahlung als klassische Überweisung ausführen möchten (außer bei Wero, das ausschließlich Sofortüberweisungen anbietet) oder ob Sie zunächst Ihr Limit erhöhen und die Transaktion anschließend erneut eingeben möchten.Das Transaktionslimit gilt nicht für Überweisungen zwischen eigenen Konten, deren (Mit-)Inhaber Sie sind.
KBC Mobile und KBC Touch
Wie führt man eine Instant-Überweisung aus?
Bei der KBC haben Sie die Wahl zwischen der Instant-Überweisung und der klassischen Überweisung. In KBC Mobile und KBC Touch werden alle Überweisungen standardmäßig als Instant-Überweisung verarbeitet.
Sie können die Ausführungsgeschwindigkeit in den allgemeinen Einstellungen anpassen. Diese Einstellung gilt dann für alle neuen Überweisungen.
Bei jeder Überweisung können Sie dann immer noch die Ausführungsgeschwindigkeit für die einzelne Überweisung ändern.
Was ist, wenn wir nicht rechtzeitig Feedback zum Status einer Instant-Überweisung erhalten?
Wenn nicht innerhalb von 10 Sekunden ein Status-Update für die eingeleitete Instant-Überweisung erscheint, erhalten Sie die Benachrichtigung, dass der Status der Überweisung noch nicht bekannt ist. Sobald jedoch der endgültige Status bekannt ist, werden Sie wie folgt benachrichtigt:
- KBC Mobile: in den Mitteilungen unter dem Titel „Für Sie“, über den Newsfeed und eine Push-Benachrichtigung
- KBC Touch: in den Mitteilungen unter dem Titel „Für Sie“
Wenn sich herausstellt, dass die Instant-Überweisung nicht erfolgreich war, wird der Betrag Ihrem Konto wieder gutgeschrieben.
Ist eine Instant-Überweisung auch über Kate möglich?
Ja, auch bei Kate hat man die Wahl zwischen der Instant-Überweisung und der klassischen Überweisung.
Standardmäßig verarbeitet Kate Überweisungen als Instant-Überweisung. Wenn Sie in den allgemeinen Einstellungen die Ausführungsgeschwindigkeit ändern, wird diese Wahl auch von Kate übernommen.
Ist eine Instant-Überweisung auch mit mehreren Unterzeichnern möglich (Multisign)?
Ja, die Person, die die Überweisung eingibt, kann die Ausführungsgeschwindigkeit festlegen. Derjenige, der zuletzt unterschreibt, erhält dann Feedback darüber, ob die Überweisung erfolgreich war oder nicht.
Wenn eine sofortige Verarbeitung nicht möglich ist, kann der letzte Unterzeichner die Ausführungsgeschwindigkeit in klassisch ändern, ohne dass die vorigen Unterzeichner erneut unterschreiben müssen.
Sind Instant-Überweisungen auch möglich, wenn das Ausführungsdatum in der Zukunft liegt?
Ja, Zahlungen mit einem zukünftigen Ausführungsdatum werden standardmäßig so schnell wie möglich am gewählten Ausführungsdatum ausgeführt.
Beim Erstellen einer solchen Zahlung können Sie jeden Kalendertag wählen und die Geschwindigkeit jeweils in „Instant“ oder „klassisch“ ändern. Ihre allgemeine Geschwindigkeitseinstellung für Überweisungen mit Ausführungsdatum in der Zukunft gilt hier nicht.
Zahlungen mit Ausführungsdatum in der Zukunft, die vor dem 7. September 2026 erstellt wurden, werden weiterhin als klassische Überweisung verarbeitet. Für diese Zahlungen kann die Ausführungsgeschwindigkeit nicht mehr geändert werden.
Diese Vorgehensweise gilt auch für Zahlungen mit Ausführungsdatum in der Zukunft, die über Kate erstellt werden.
Kann man ein Transaktionslimit für Instant-Überweisungen festlegen?
Ja, wenn Sie wollen, können Sie ein Transaktionslimit für Instant-Überweisungen festlegen. Weitere Erläuterungen zu diesem Limit finden Sie in Teil 1 dieser FAQ unter der Frage „Wie hoch ist das Transaktionslimit für Instant-Überweisungen?“.
Zahlungen über eine Bankfiliale
Sind Instant-Überweisungen für in der Bankfiliale beantragte Transaktionen möglich?
Die Standardausführungsgeschwindigkeit in Ihrer Bankfiliale ist die der klassischen Überweisung. Wenn Sie eine Instant-Überweisung wünschen, kann der Filialmitarbeiter diese eingeben. Nachdem die Überweisung eingegeben wurde, erhält der Filialmitarbeiter innerhalb von 10 Sekunden eine Feedback zum Status der Überweisung. Der Mitarbeiter wird Ihnen dieses Feedback sofort mitteilen. Sie müssen also so lange dableiben, bis der Filialmitarbeiter Ihnen diese Information geben kann.
Was ist, wenn wir nicht rechtzeitig Feedback zum Status einer Instant-Überweisung erhalten?
Wenn wir nicht rechtzeitig Feedback erhalten, kann der Filialmitarbeiter Ihnen noch nicht sofort sagen, ob die Überweisung erfolgreich war. Kontaktieren Sie Ihre Bankfiliale nachher. Sobald der Status Ihrer Überweisung bekannt ist, kann der Mitarbeiter Ihnen mitteilen, ob die Instant-Überweisung erfolgreich war.
Wenn sich herausstellt, dass die Instant-Überweisung nicht erfolgreich war, wird der Überweisungsbetrag Ihrem Konto selbstverständlich wieder gutgeschrieben.
Sind Instant-Überweisungen auch möglich, wenn das Ausführungsdatum in der Zukunft liegt?
Bei Zahlungen mit Ausführungsdatum in der Zukunft erfolgt die Standardbearbeitung über Ihre Filiale „so schnell wie möglich“. Anders als bei den digitalen Kanälen können wir diese Geschwindigkeit in der Filiale nicht anpassen oder ändern.
Kann man in seiner Bankfiliale ein Transaktionslimit für Instant-Überweisungen festlegen lassen?
Ja, auch über seine Bankfiliale kann man ein Transaktionslimit festlegen lassen.
Weitere Erläuterungen zu diesem Limit finden Sie in Teil 1 dieser FAQ unter der Frage „Wie hoch ist das Transaktionslimit für Instant-Überweisungen?“.