
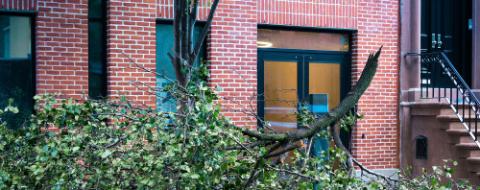
Stormweer op komst? Dit dekt je brandverzekering wel en niet
Een zware regenbui, hagel of een omgevallen boom kan heel wat schade veroorzaken aan je woning. Gelukkig ben je via je brandverzekering meestal beschermd tegen de financiële gevolgen van stormschade. Welke schade is verzekerd en welke niet? We zetten het voor je op een rij.
Welke schade aan je woning is verzekerd?
Stormschade maakt deel uit van de verplichte waarborgen van een brandverzekering. Daardoor ben je meestal verzekerd voor schade aan je woning door storm, hagel, bliksem en bepaalde natuurrampen.
Denk bijvoorbeeld aan afgewaaide dakpannen, schade door een omgevallen boom of regenwater dat binnendringt nadat je dak beschadigd raakte. Ook hagelschade aan onderdelen van je woning valt doorgaans onder de dekking.
Hoe zit het met je tuinhuis of zonnepanelen?
Niet alleen je woning zelf kan schade oplopen tijdens een storm. Ook een tuinhuis, carport, omheining of zonnepanelen zijn vaak mee verzekerd wanneer ze onder de brandverzekering vallen, afhankelijk van de opties die je hebt gekozen.
Wanneer is schade niet verzekerd?
Een brandverzekering dekt veel, maar niet alles. Schade die verband houdt met achterstallig onderhoud kan ertoe leiden dat een verzekeraar niet tussenkomt. Ook losse spullen in de tuin, zoals tuinmeubelen, speelgoed of een barbecue, zijn niet altijd automatisch verzekerd.
En wat met stormschade aan je auto?
Voor schade aan je wagen gelden andere regels. Voor schade aan je wagen gelden andere regels. Stormschade aan je auto valt doorgaans niet onder de brandverzekering van je woning, maar onder je autoverzekering.
Storm- of hagelschade aan je eigen auto is doorgaans enkel verzekerd wanneer je een (mini-)omniumverzekering hebt. Met alleen een verzekering Burgerlijke Aansprakelijkheid (BA) is stormschade aan je eigen wagen niet gedekt.
Meld stormschade zo snel mogelijk
Na een storm wil je de schade vaak meteen herstellen. Toch wacht je daar beter even mee. Maak eerst foto's van de schade en verzamel zoveel mogelijk bewijsstukken. Voer alleen dringende herstellingen uit om verdere schade te voorkomen. Meld de schade vervolgens zo snel mogelijk aan je verzekeraar of verzekeringsagent. Hou er ook rekening mee dat je bij een schadegeval meestal een franchise of eigen risico betaalt.
Met wat voorbereiding kun je veel schade voorkomen
Met enkele eenvoudige voorzorgen beperk je vaak het risico op schade. Berg losse voorwerpen op of maak ze stevig vast, zorg dat ramen en deuren goed gesloten zijn, en controleer regelmatig de staat van bomen.
Weet waar je aan toe bent bij stormschade
Bij stormschade biedt een brandverzekering in de meeste gevallen een ruime bescherming. Toch kunnen de waarborgen en uitzonderingen verschillen van polis tot polis. Niet elke stevige windvlaag geldt voor een verzekeraar namelijk als een storm. Veel verzekeraars spreken pas van storm vanaf een bepaalde windsnelheid, bijvoorbeeld meer dan 80 kilometer per uur. De precieze definitie vind je in de voorwaarden van je verzekering. Kijk het zeker even na.